索性自己吹的牛批,得到的消息还是准确的,一直以为出来的价格可能是北京,当然北京作为价格制高点,还是要缓一下的,所以二价区的价格就先出来了。这次的价格,基本和我之前得到的内部上报价格差不多了太多,和北京最大的不同在于,北京基本属于有升有降,稳重求降,而此次安徽属于:降多涨上;在我看来,这个是正常的价格,因为之前安徽有方法学加收,进口加收等,所以这次的价格,部分价格比北京的还贵,所以此次基本属于:比较合理这次的价格怎么样?有什么影响?和旧版对比一下怎么样?因为北京的价格,其实在行业内已经传播开了,所以,北京的价格,基本属于透明的,不知道是烟雾弹,还是让市场的风吹一会儿。
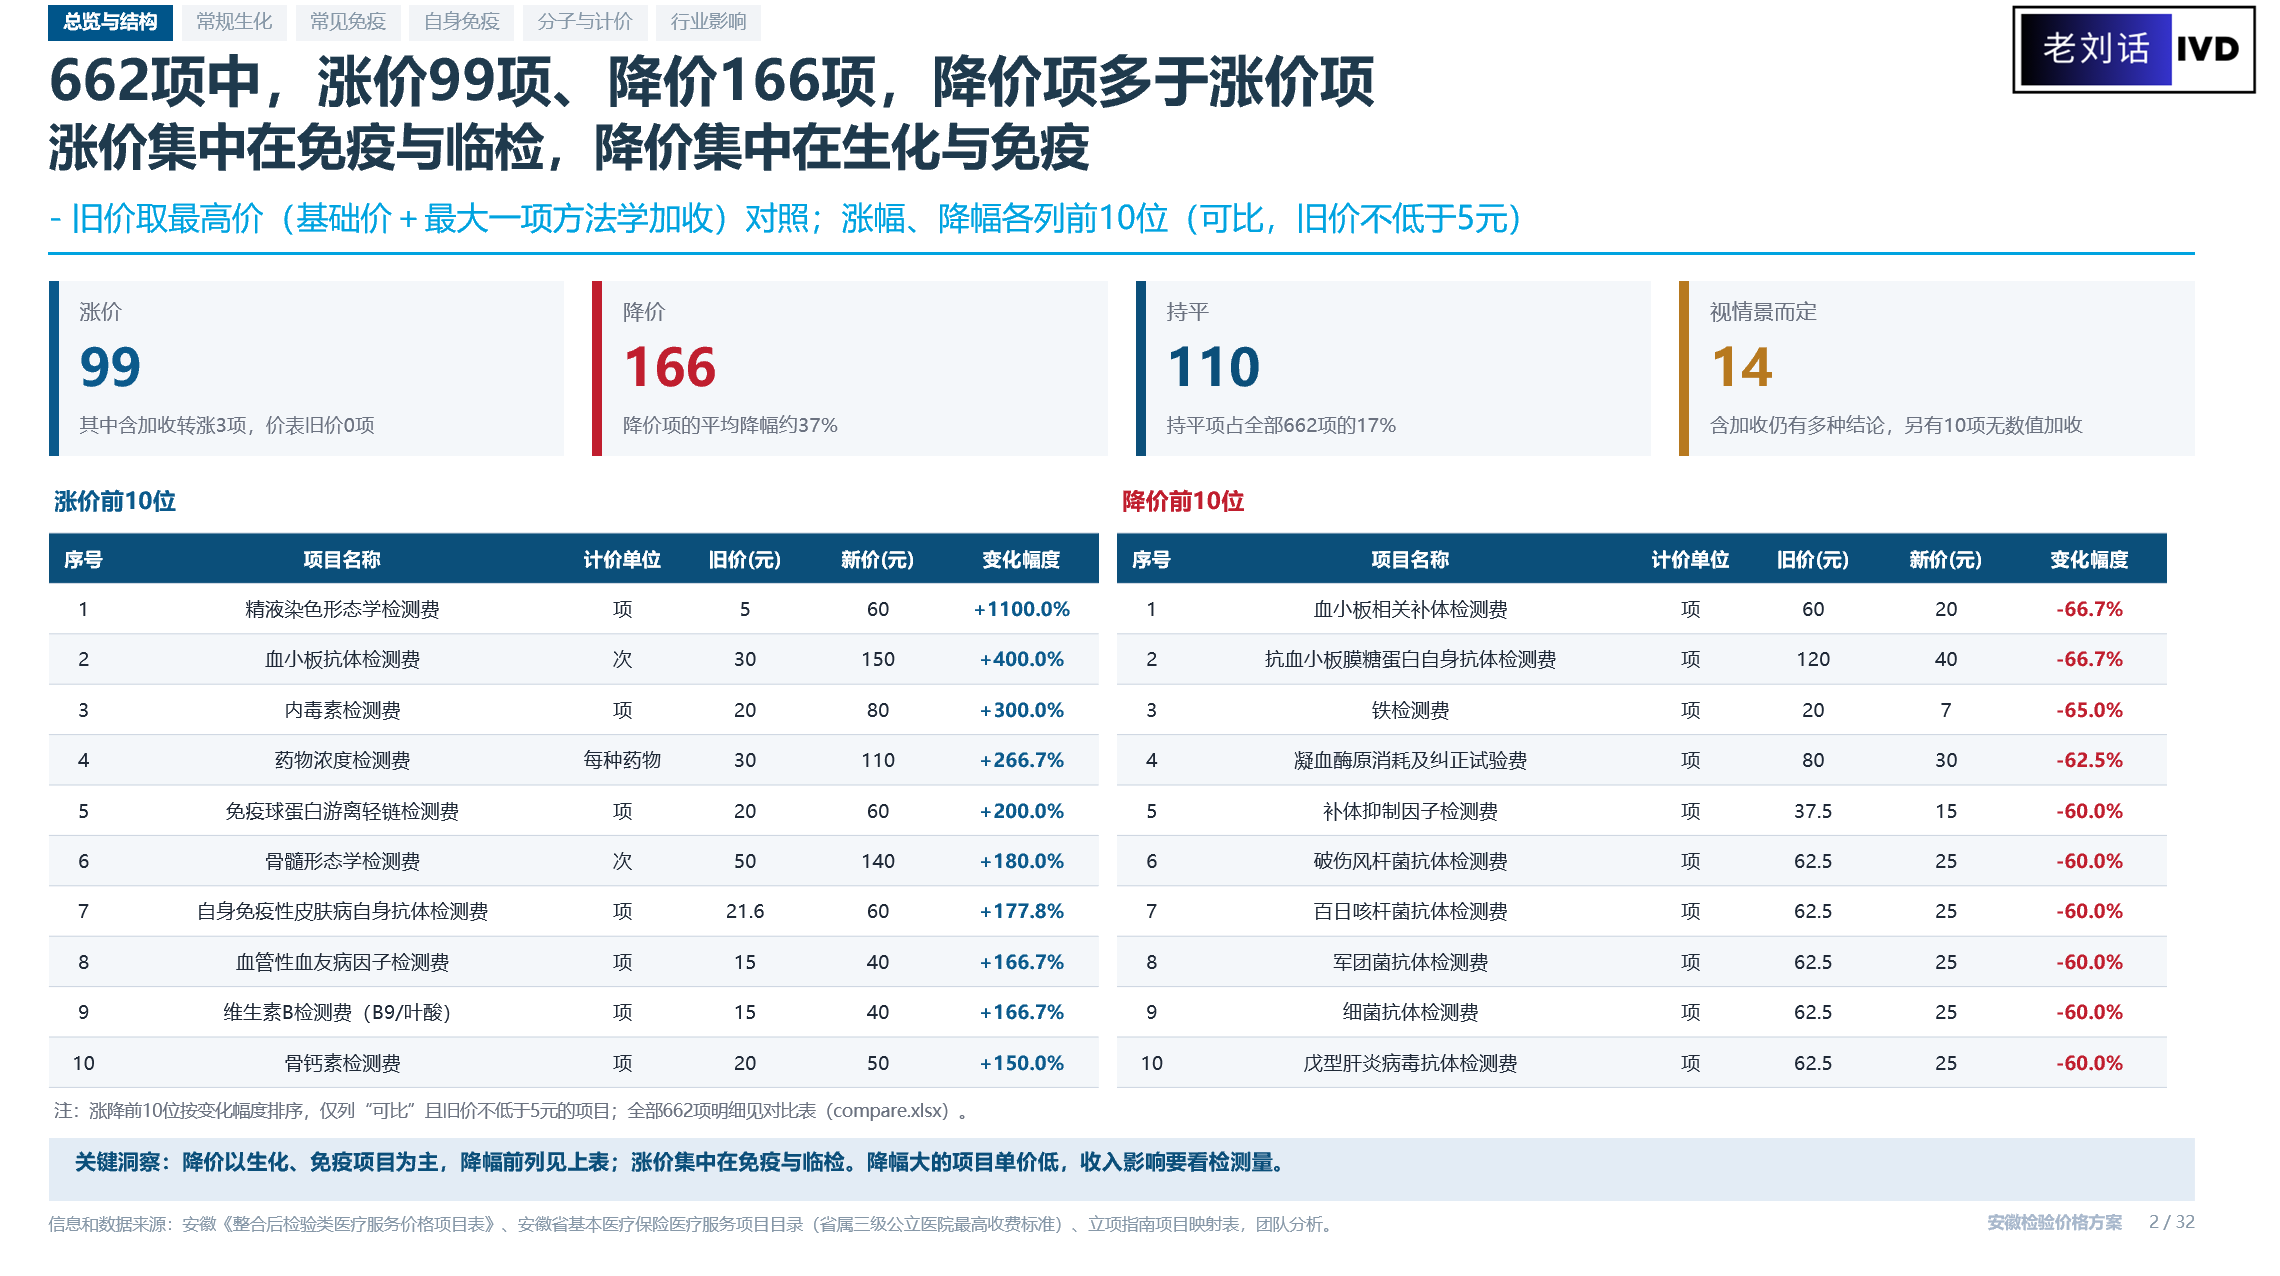
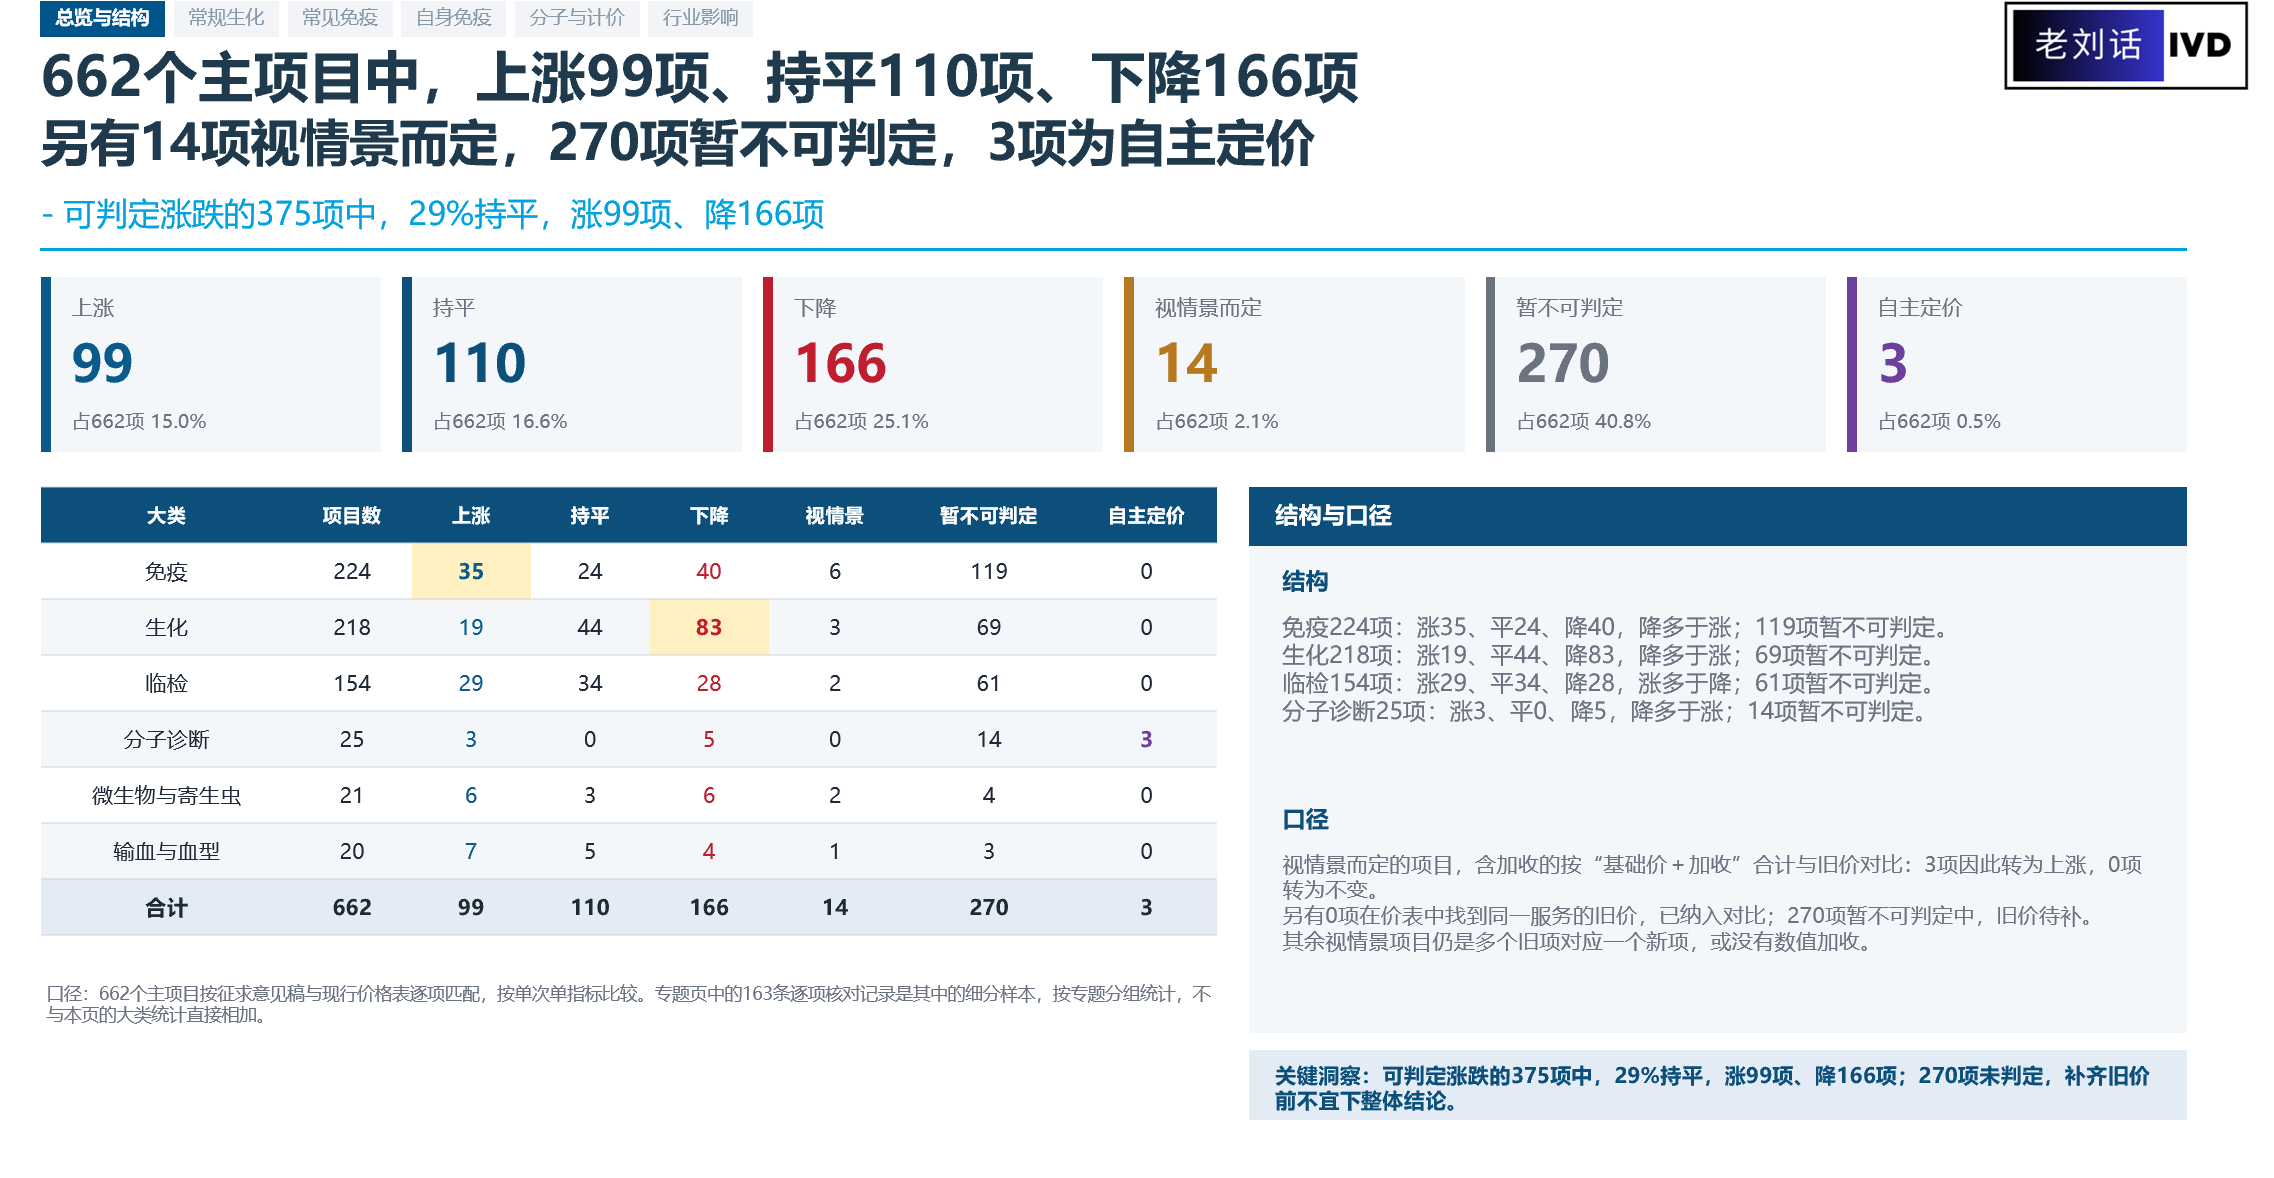
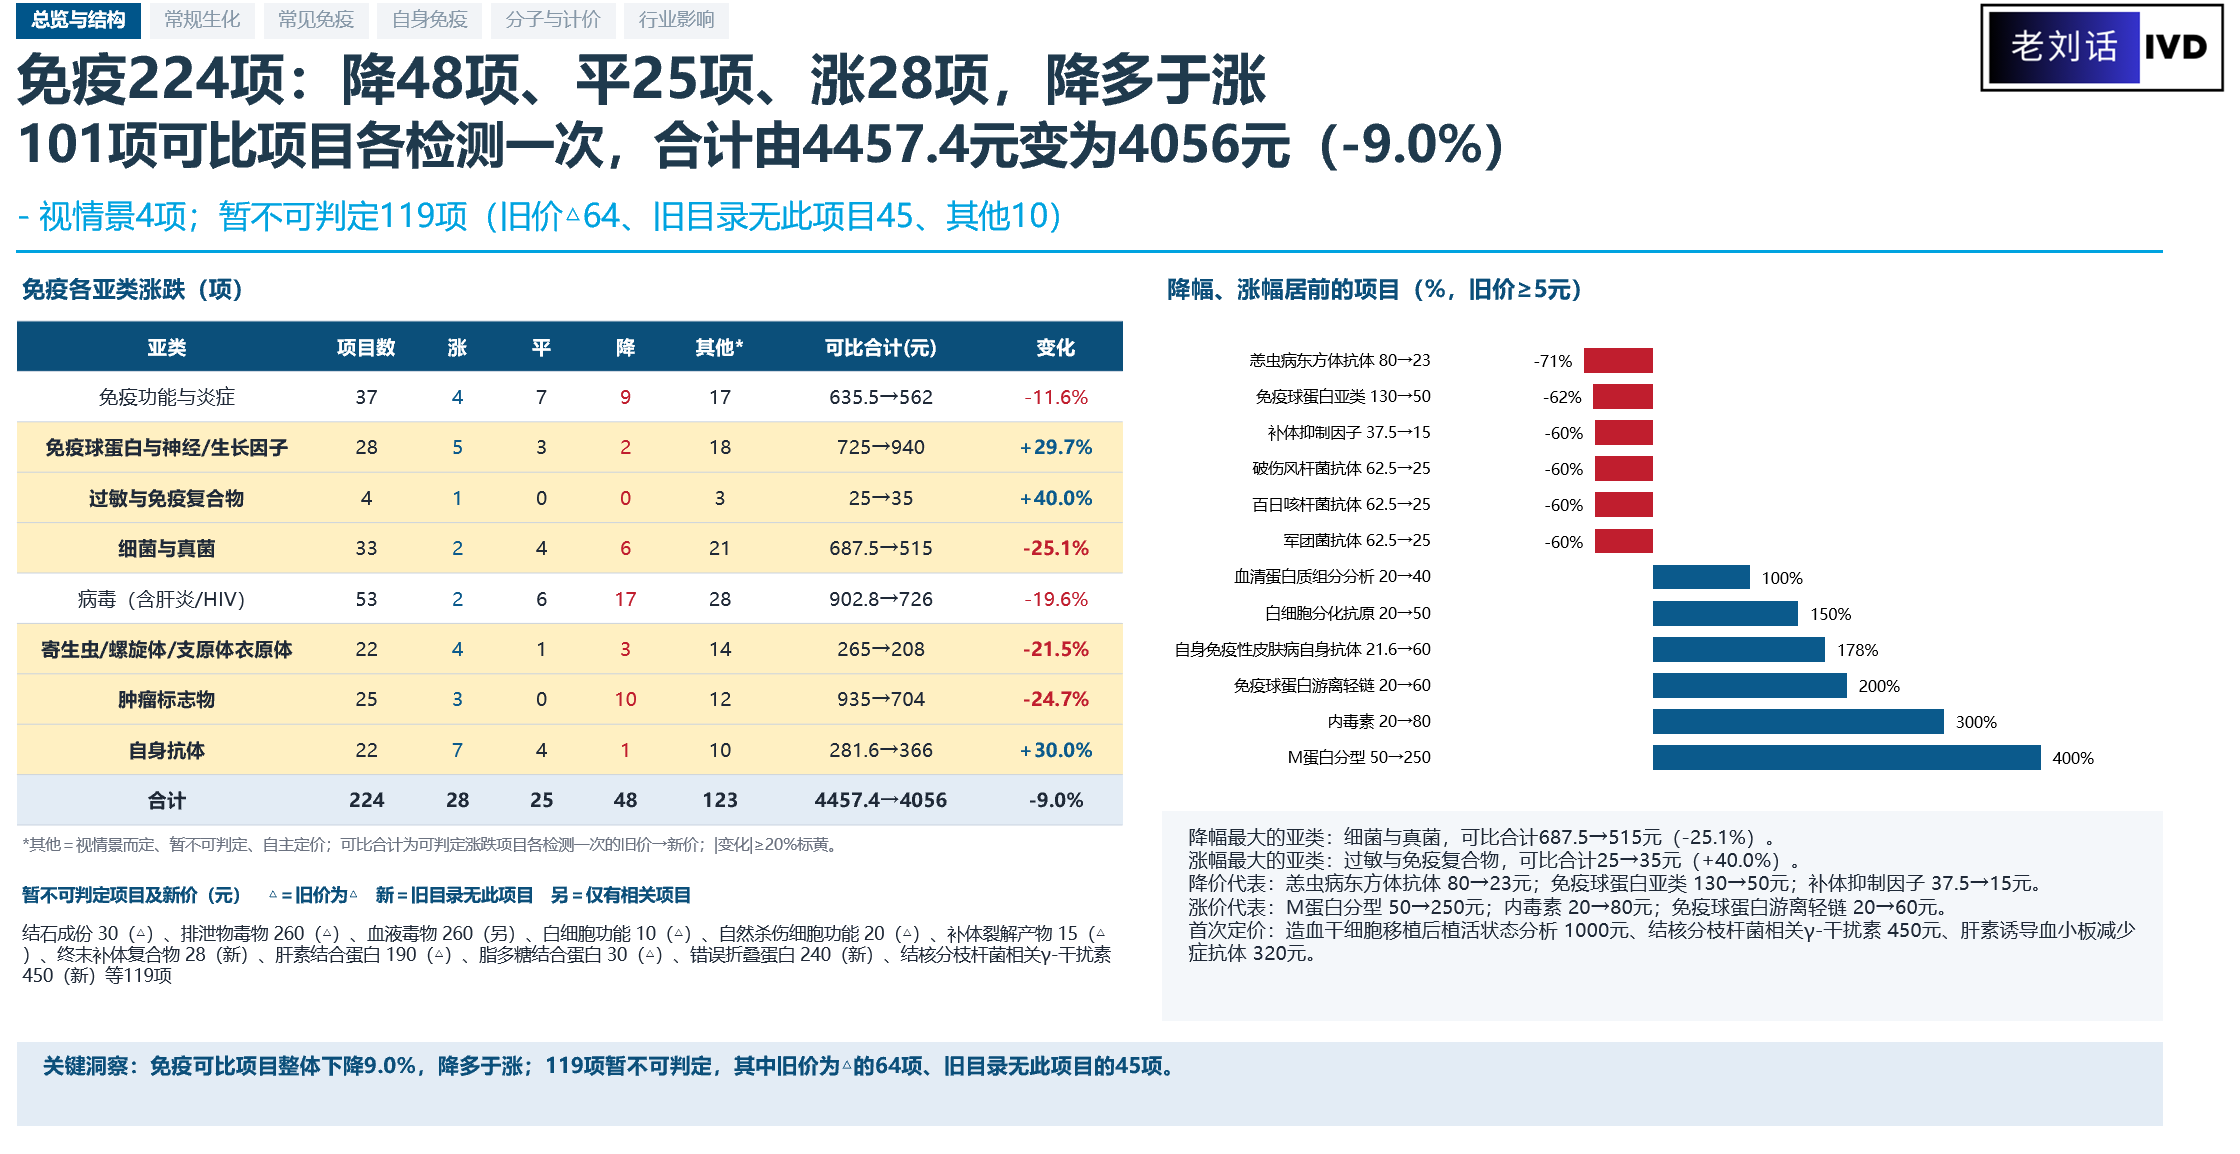
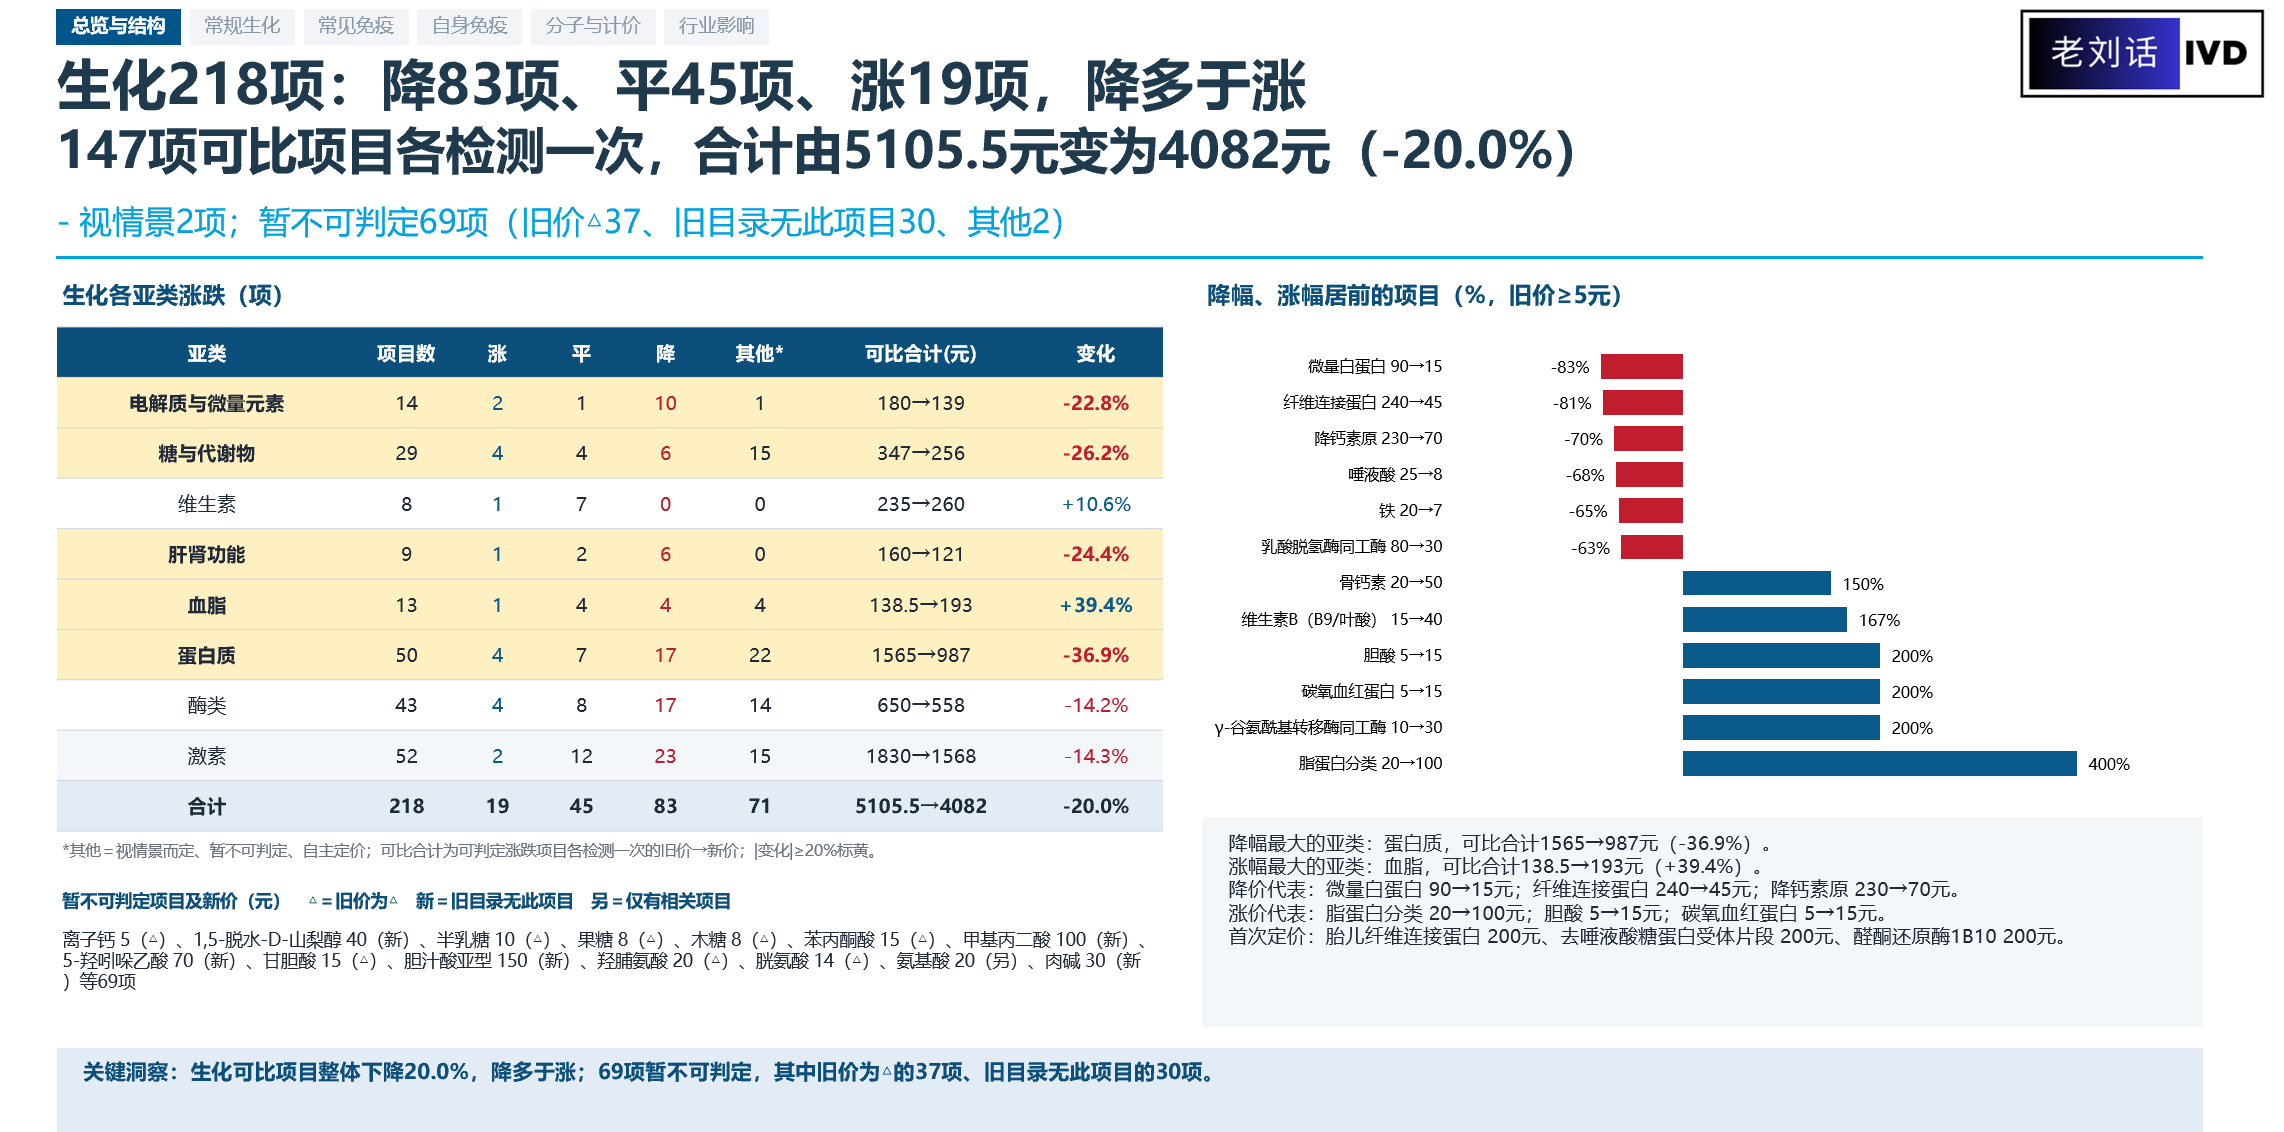
此次安徽的价格,老刘做了汇总,涨价的少,降价的多。因为之前安徽的价格有一些是自主定价之类的,所有有很多是不具备可比性的。
和北京的不同在于,安徽此次自主定价的项目,比北京少得多。北京有11多项属于自主定价,安徽只有三个。
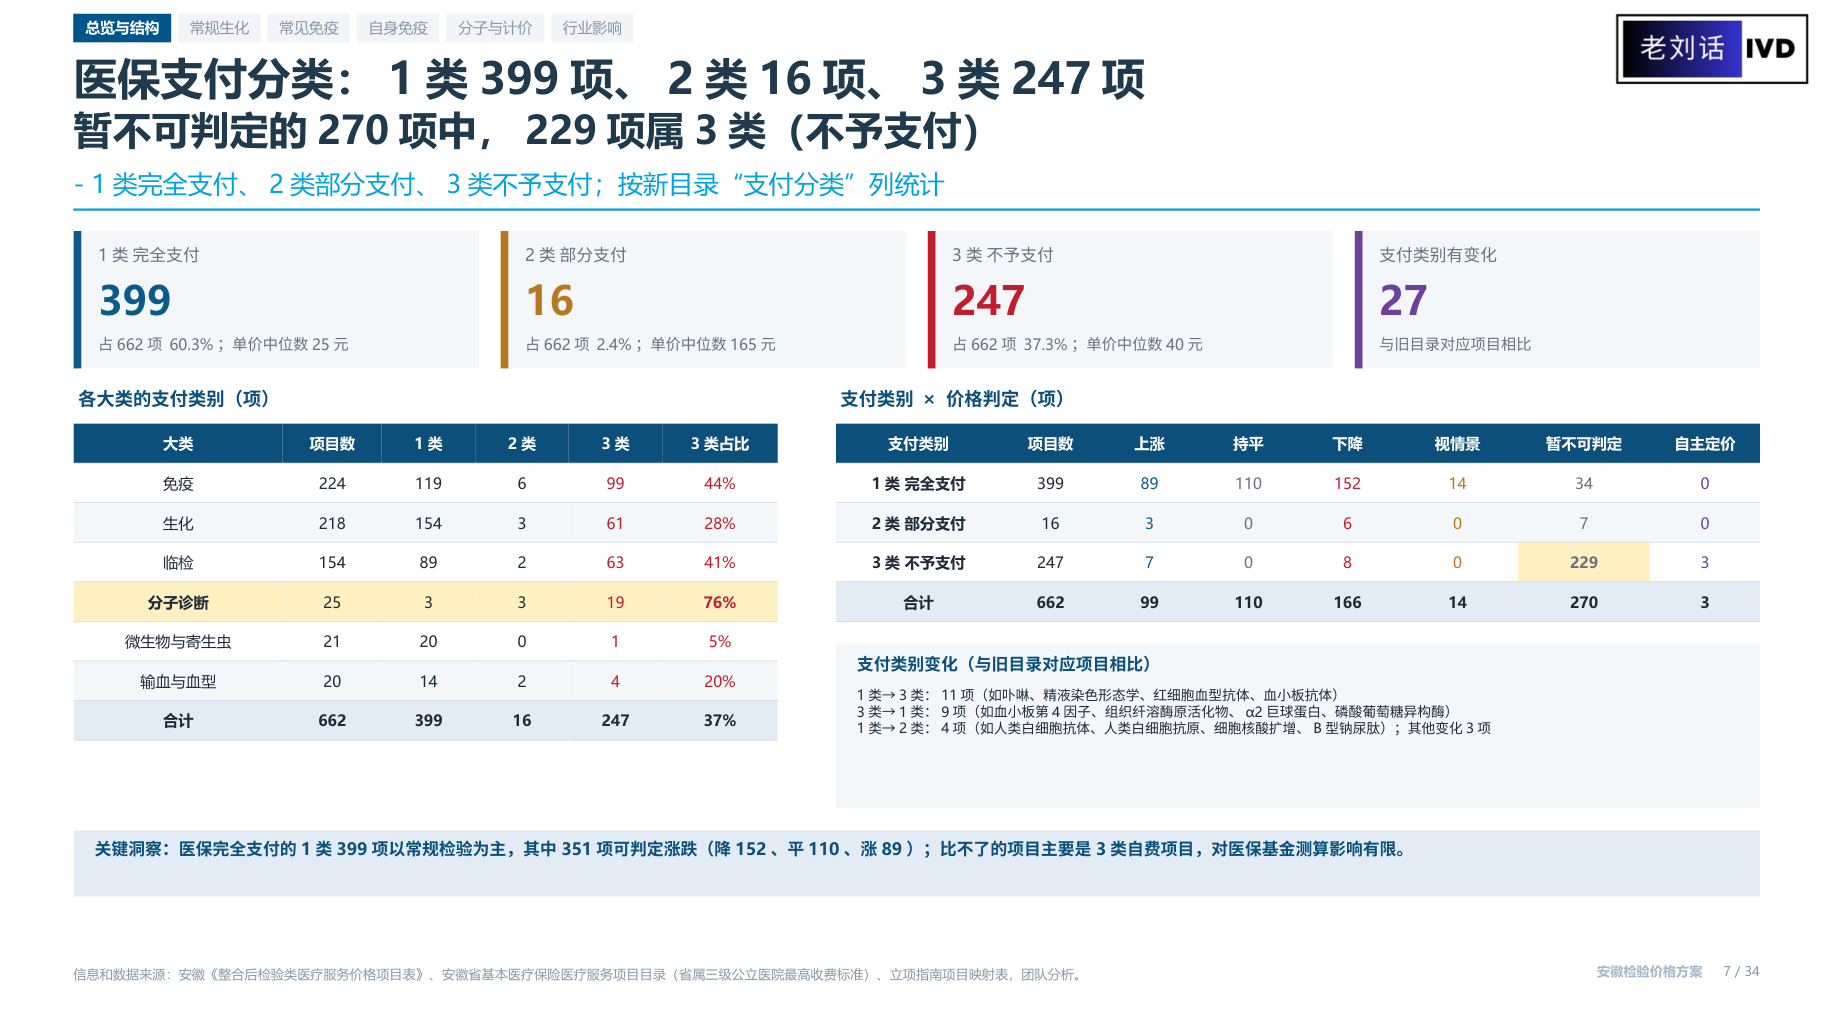
此次医保的支付类别,也做了更新,其中甲类医保(也就是1类,占比60%以上),乙类医保(也就是2类,基本是只有10几个项目),丙类医保(也就是3,自费项目占比37%);要么项目在医保,要么项目自费,变成了两个极端。分子诊断基本都不在医保,微生物和寄生虫基本全在医保;免疫项目一半以上在医保。生化大部分在医保。
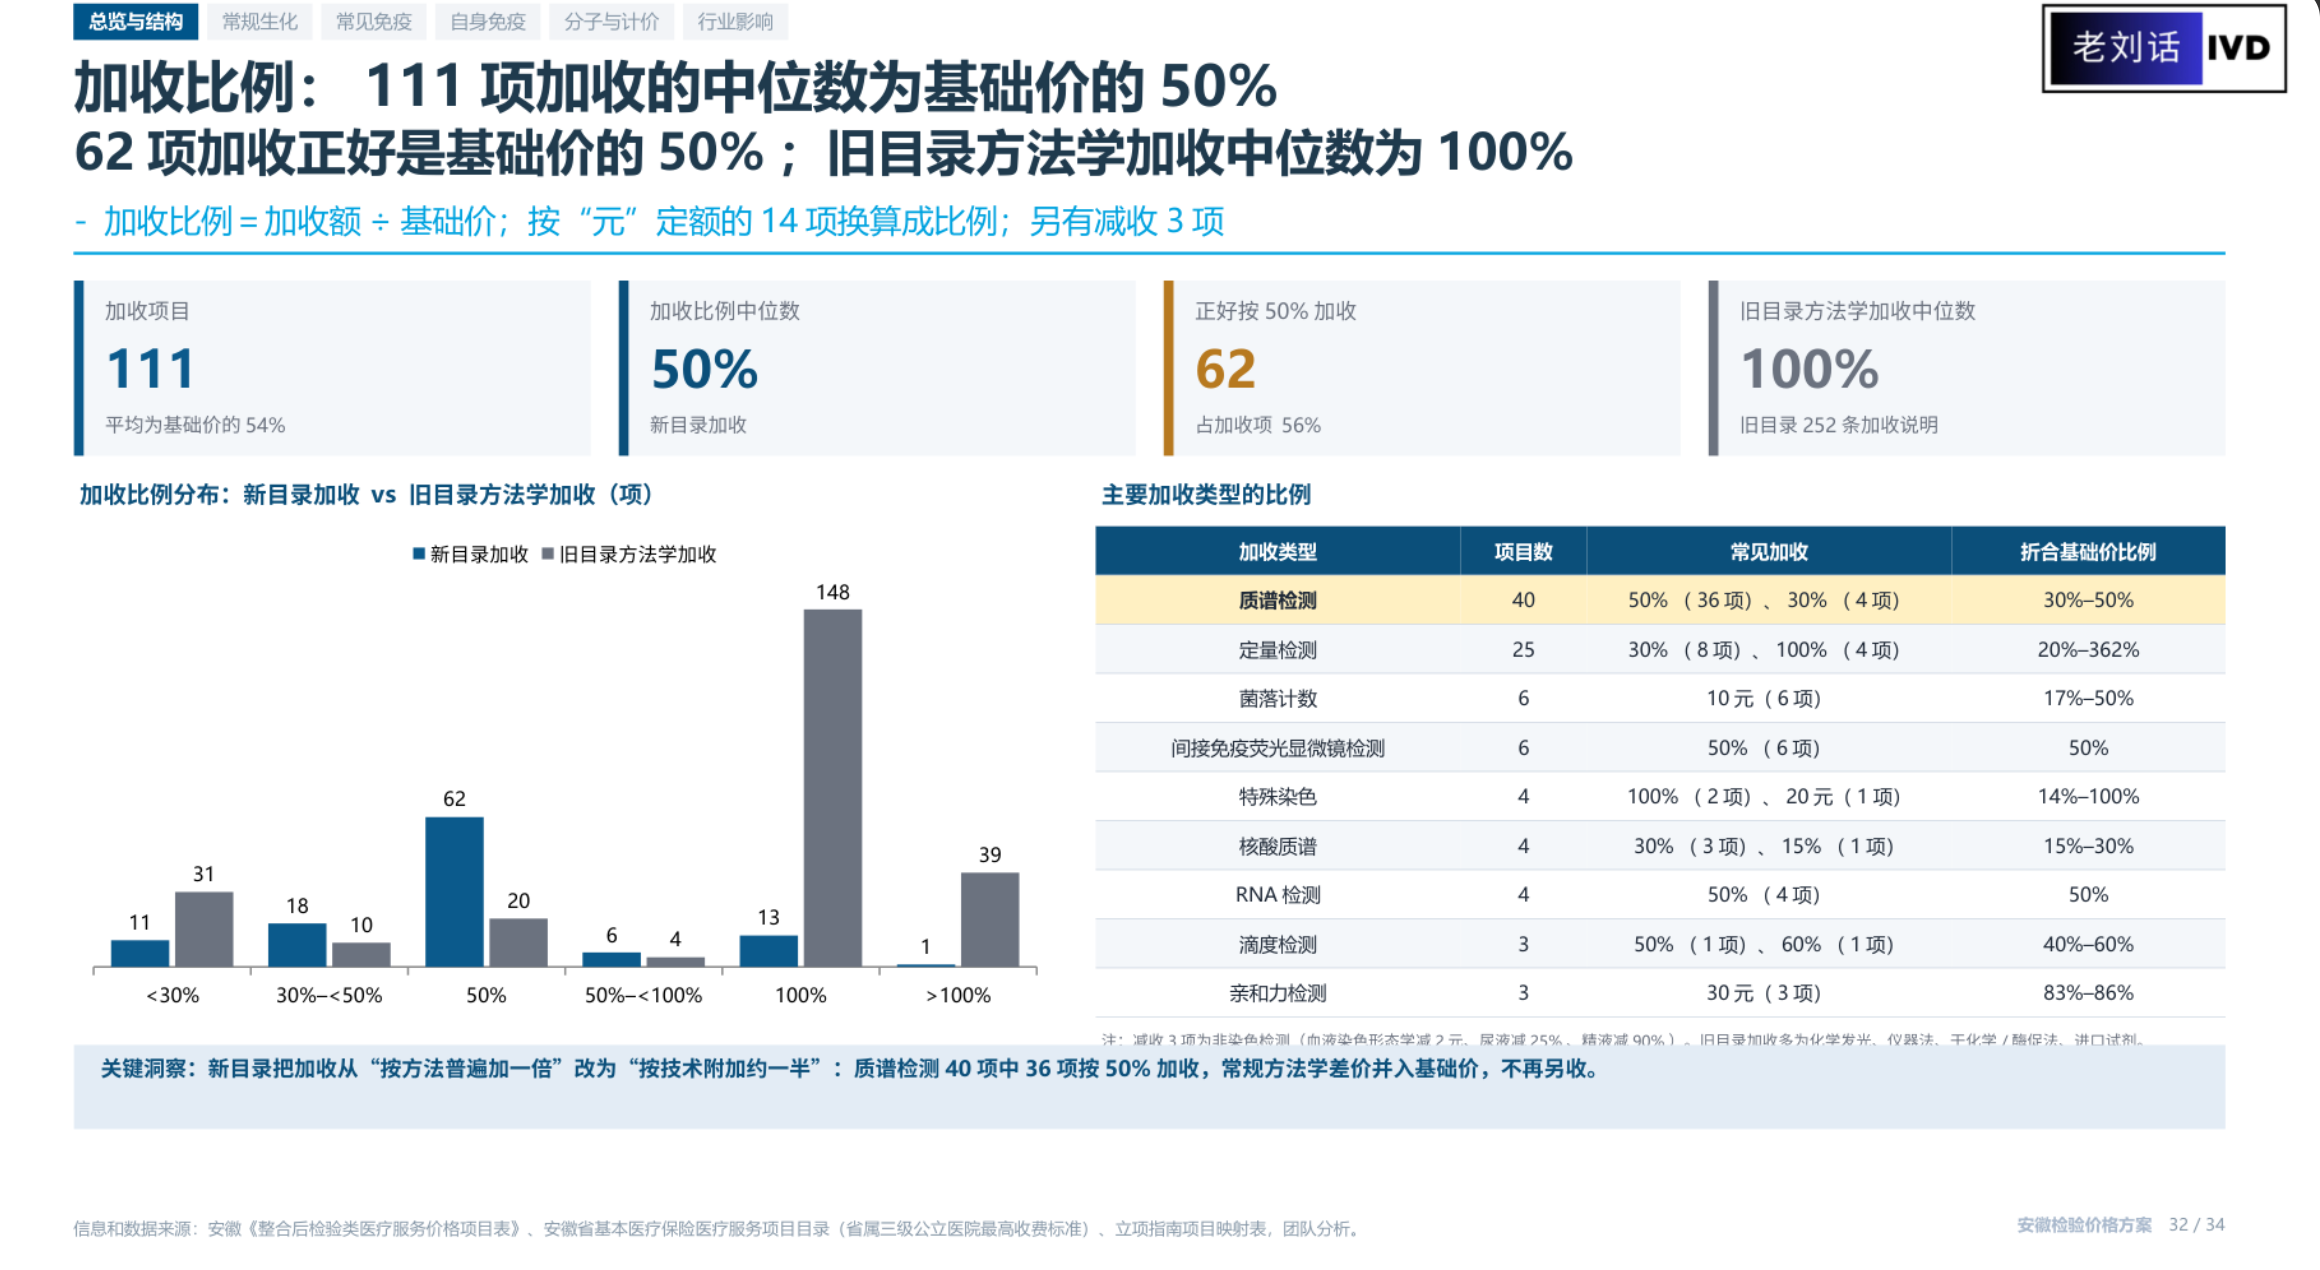
关于加收的比例:我们之前一直在传,最高不超过100%加收,确实现在都没一个达到过100%;基本都是围绕在50%进行加收。
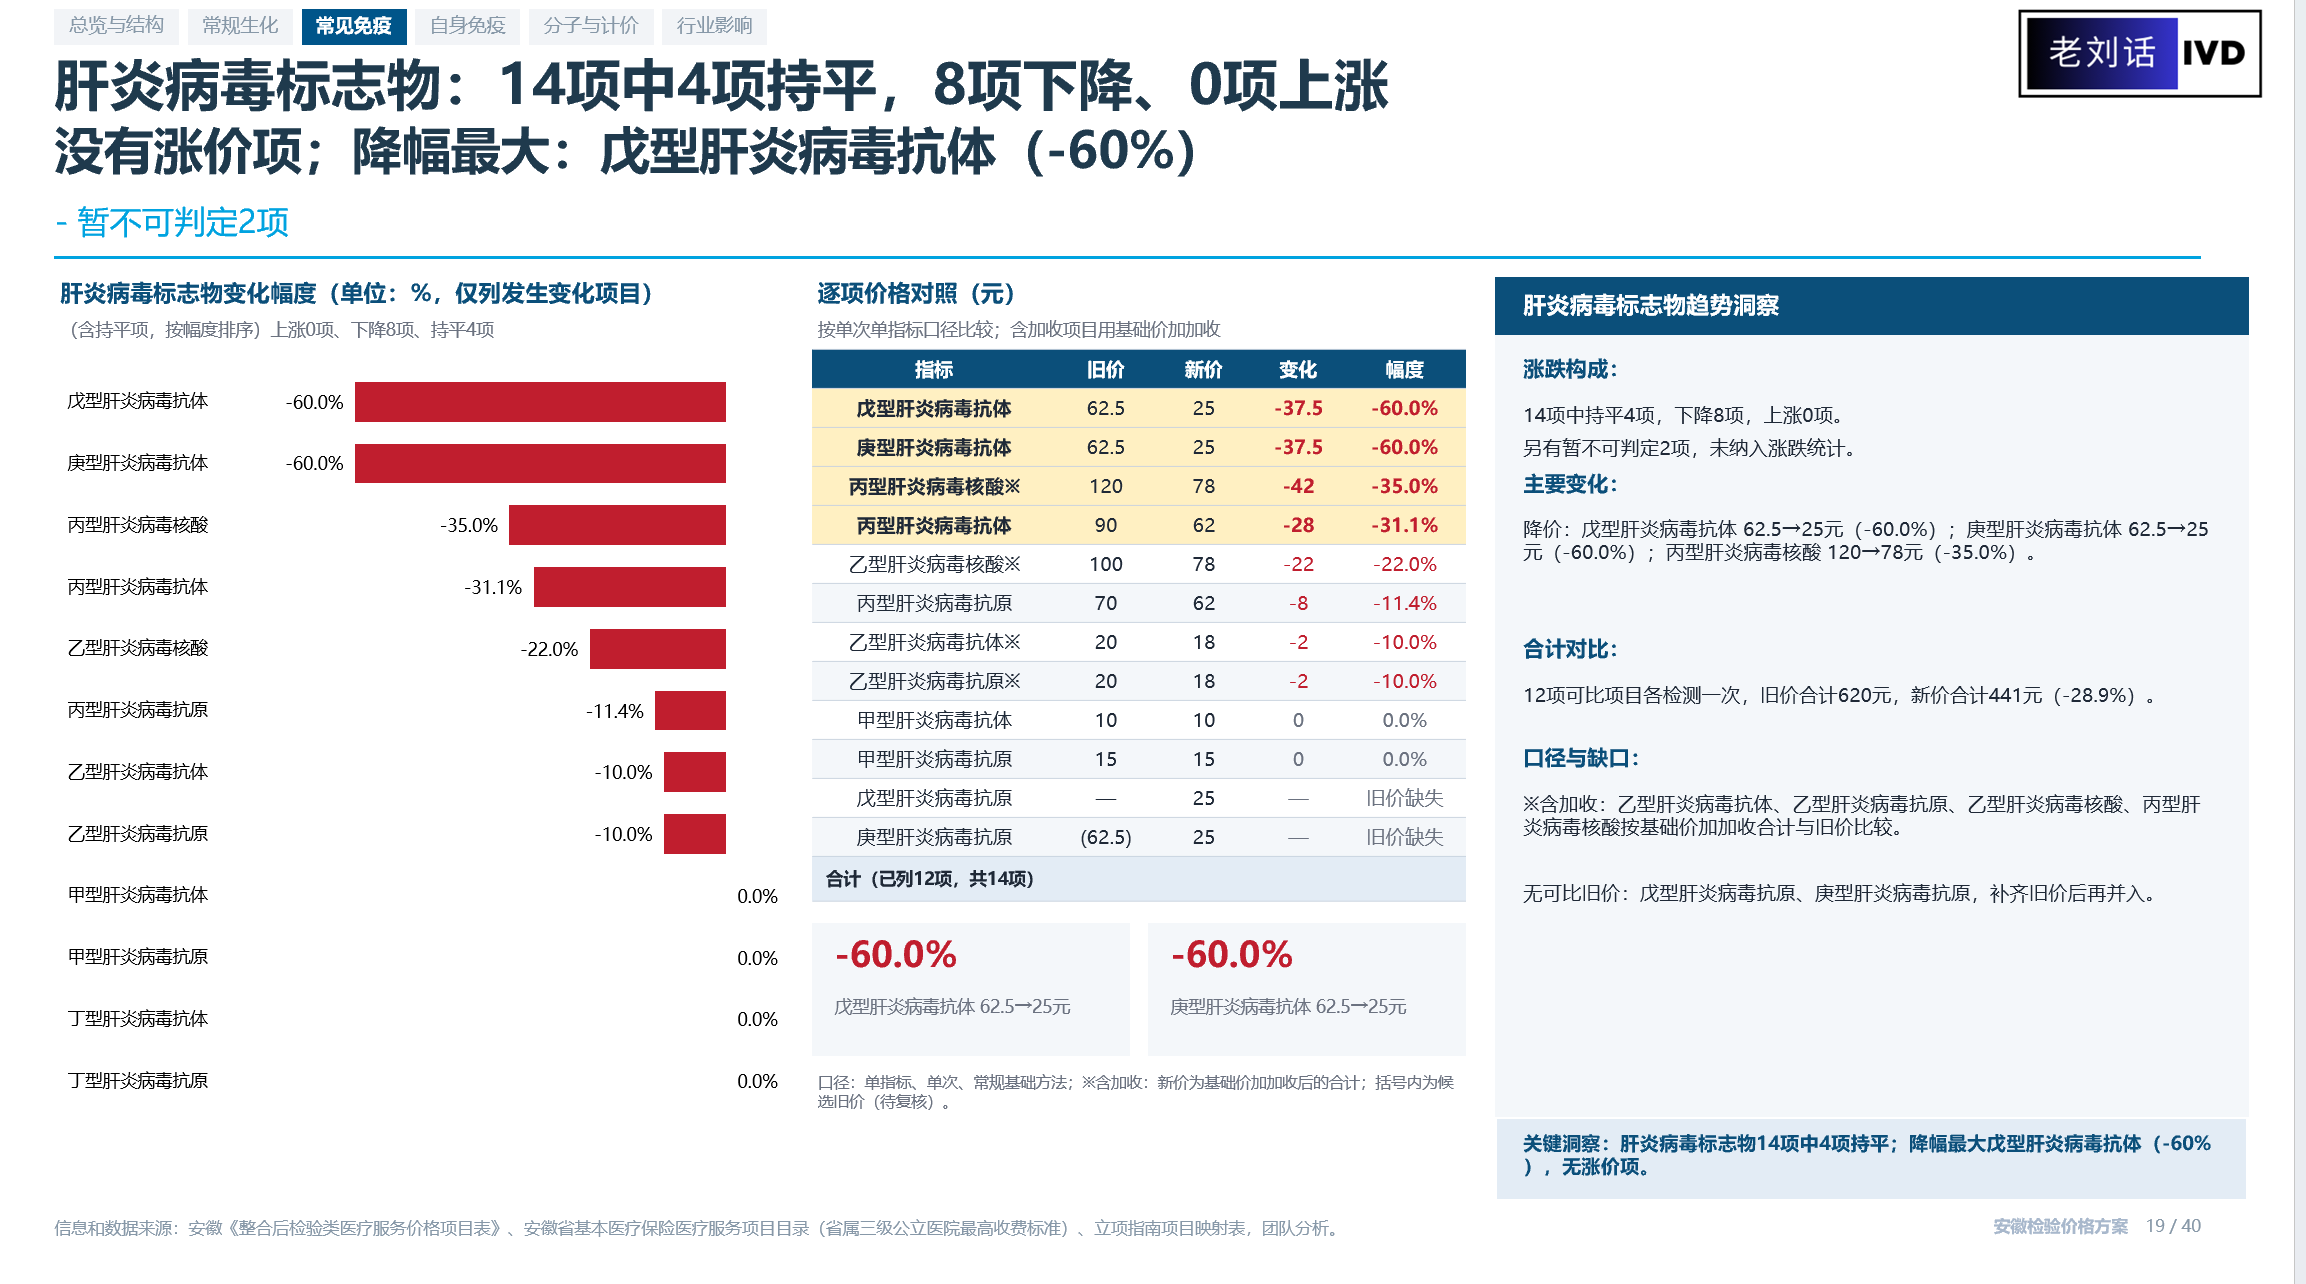
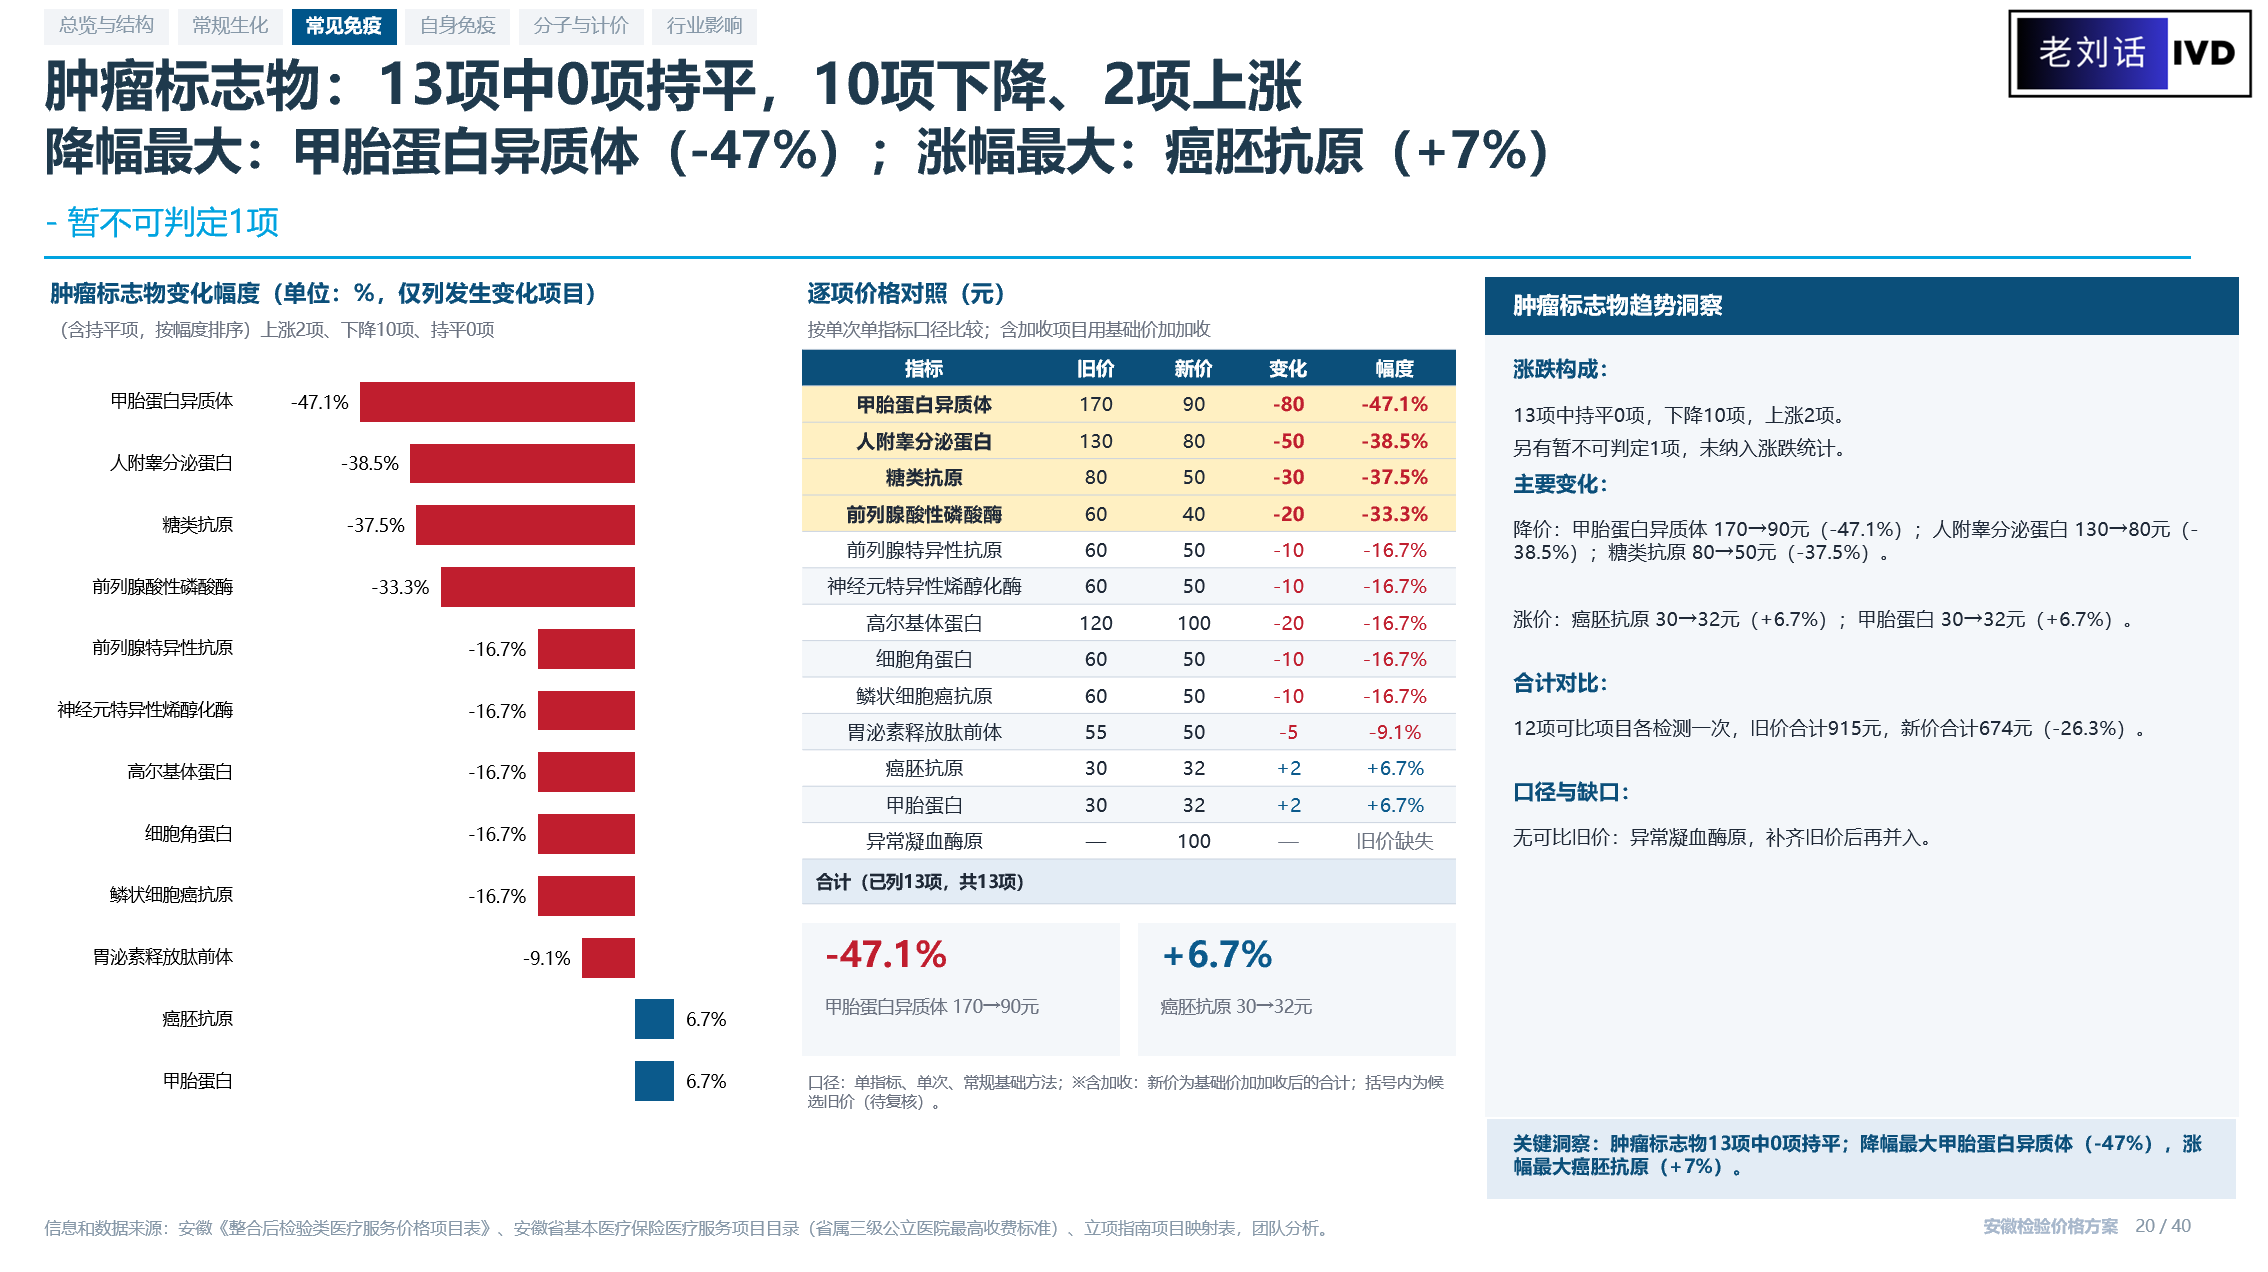
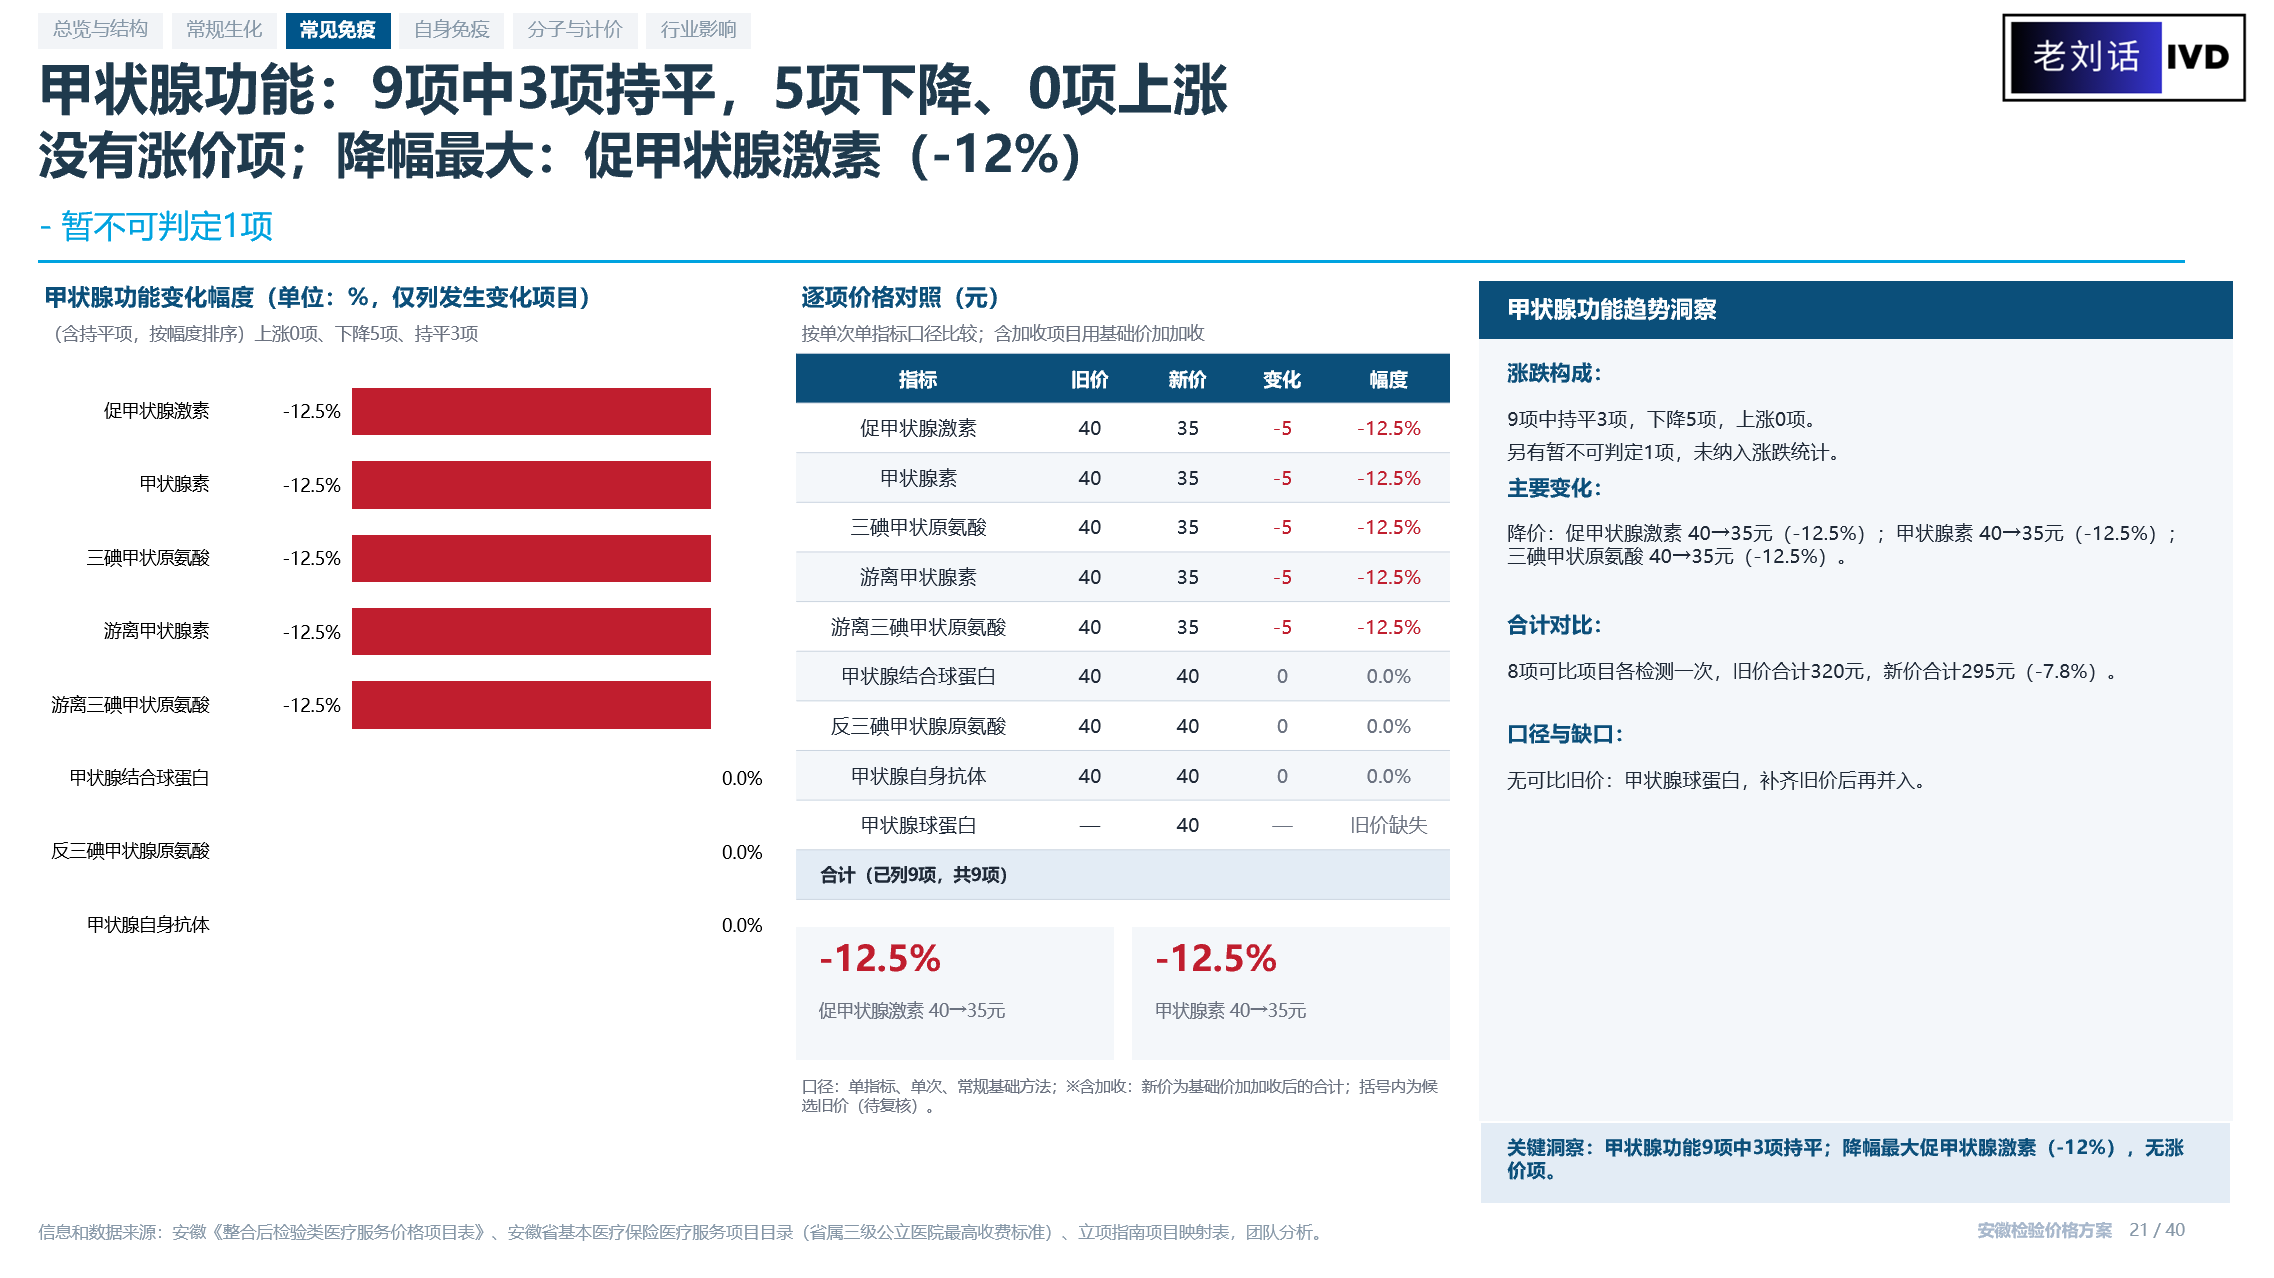
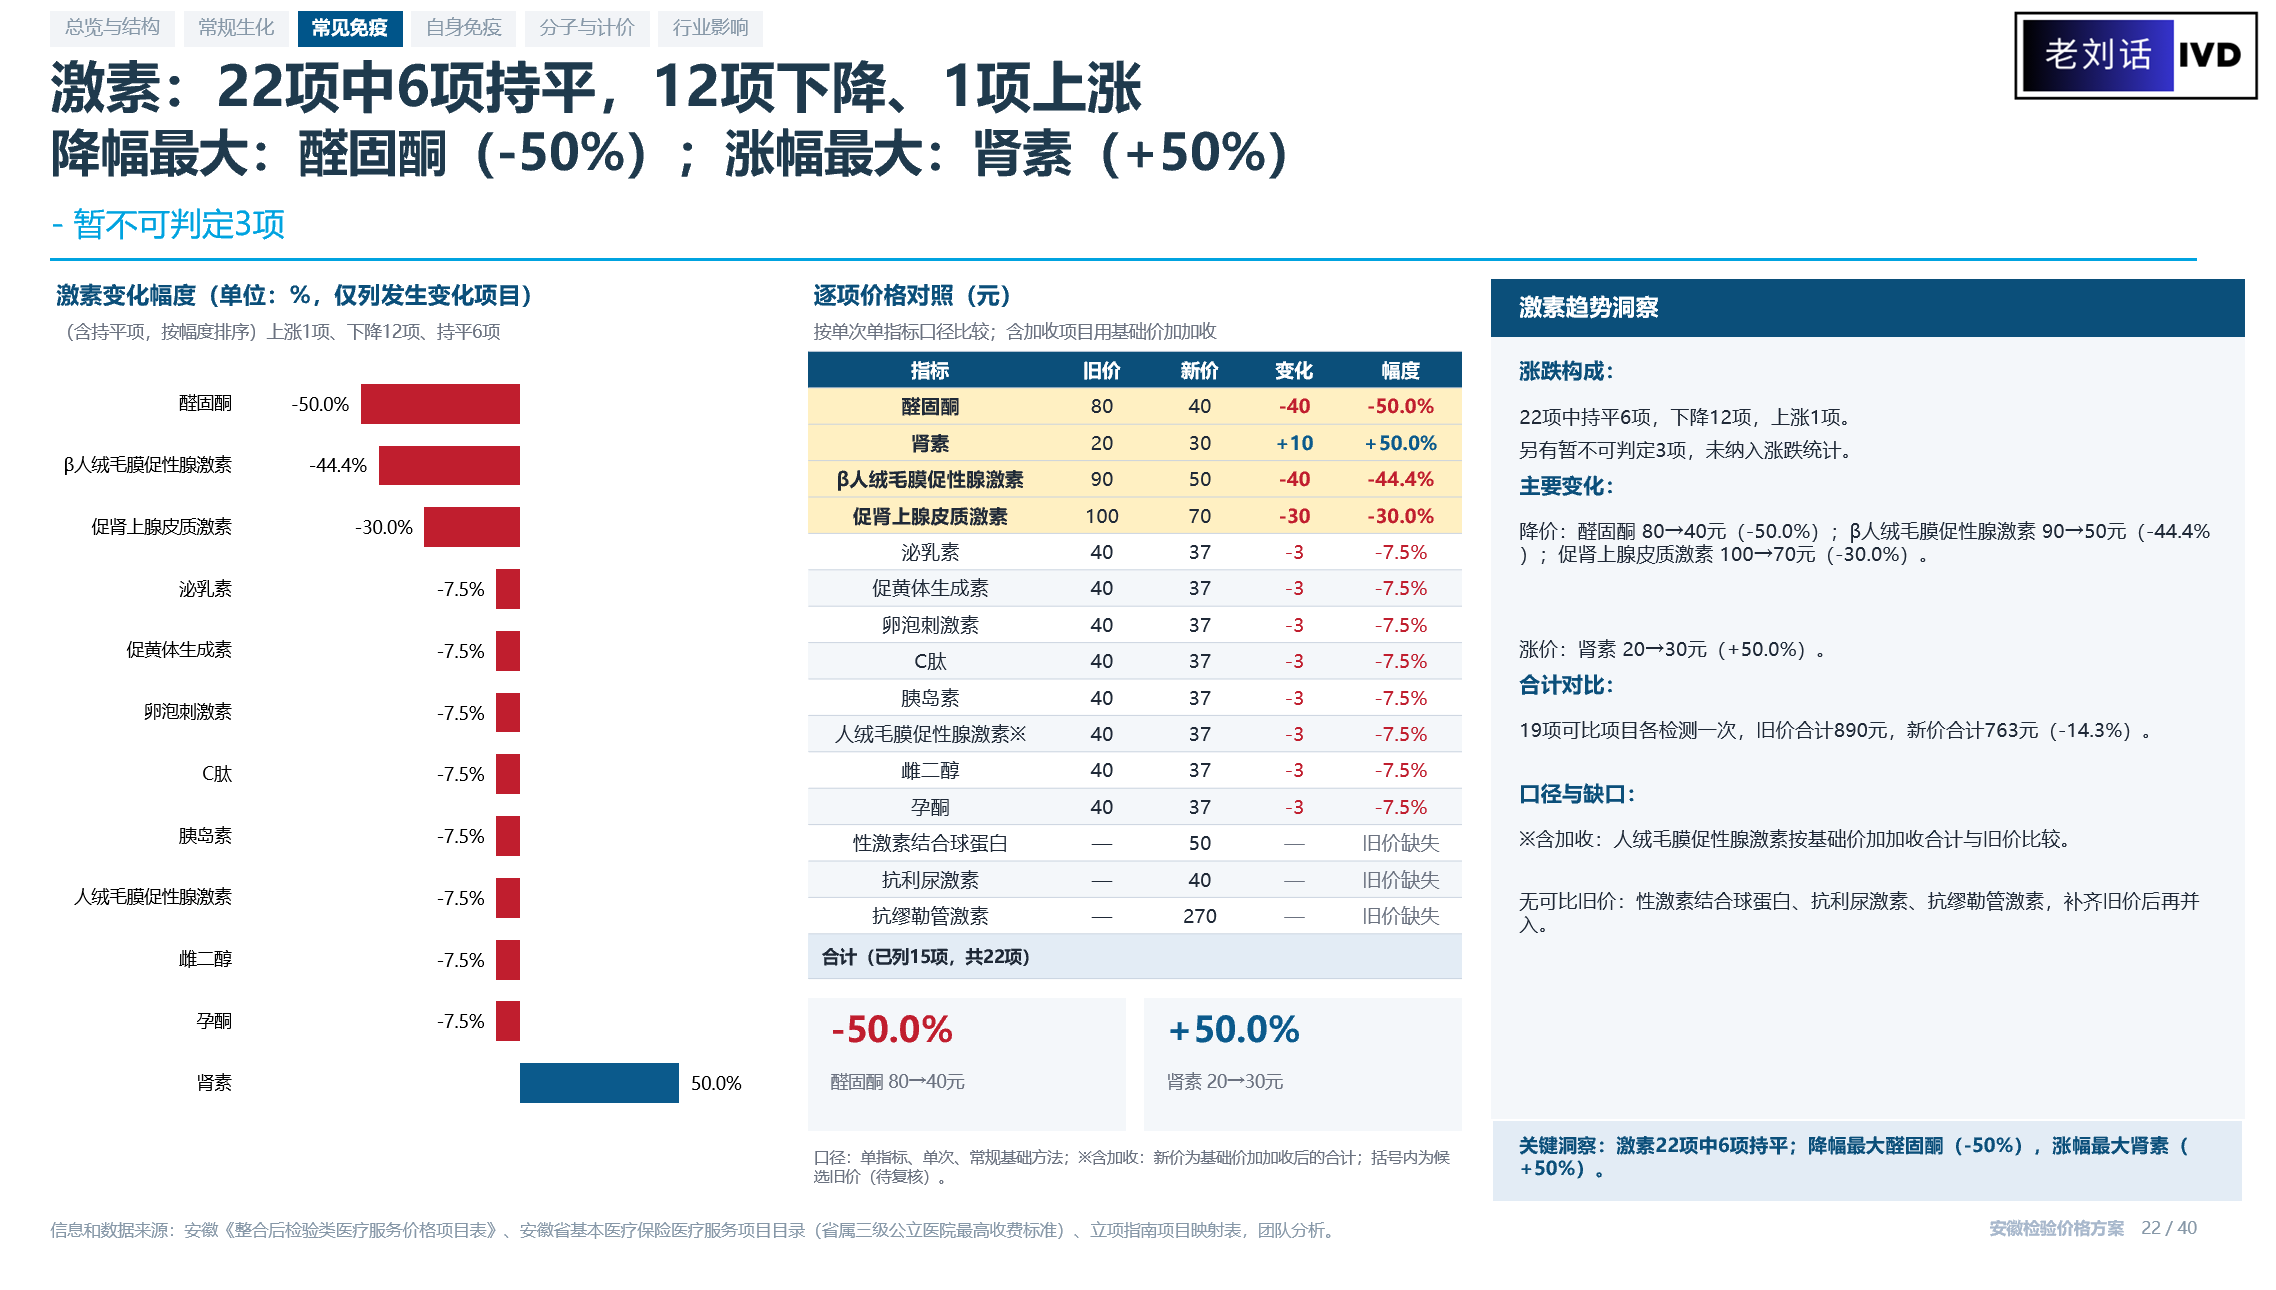
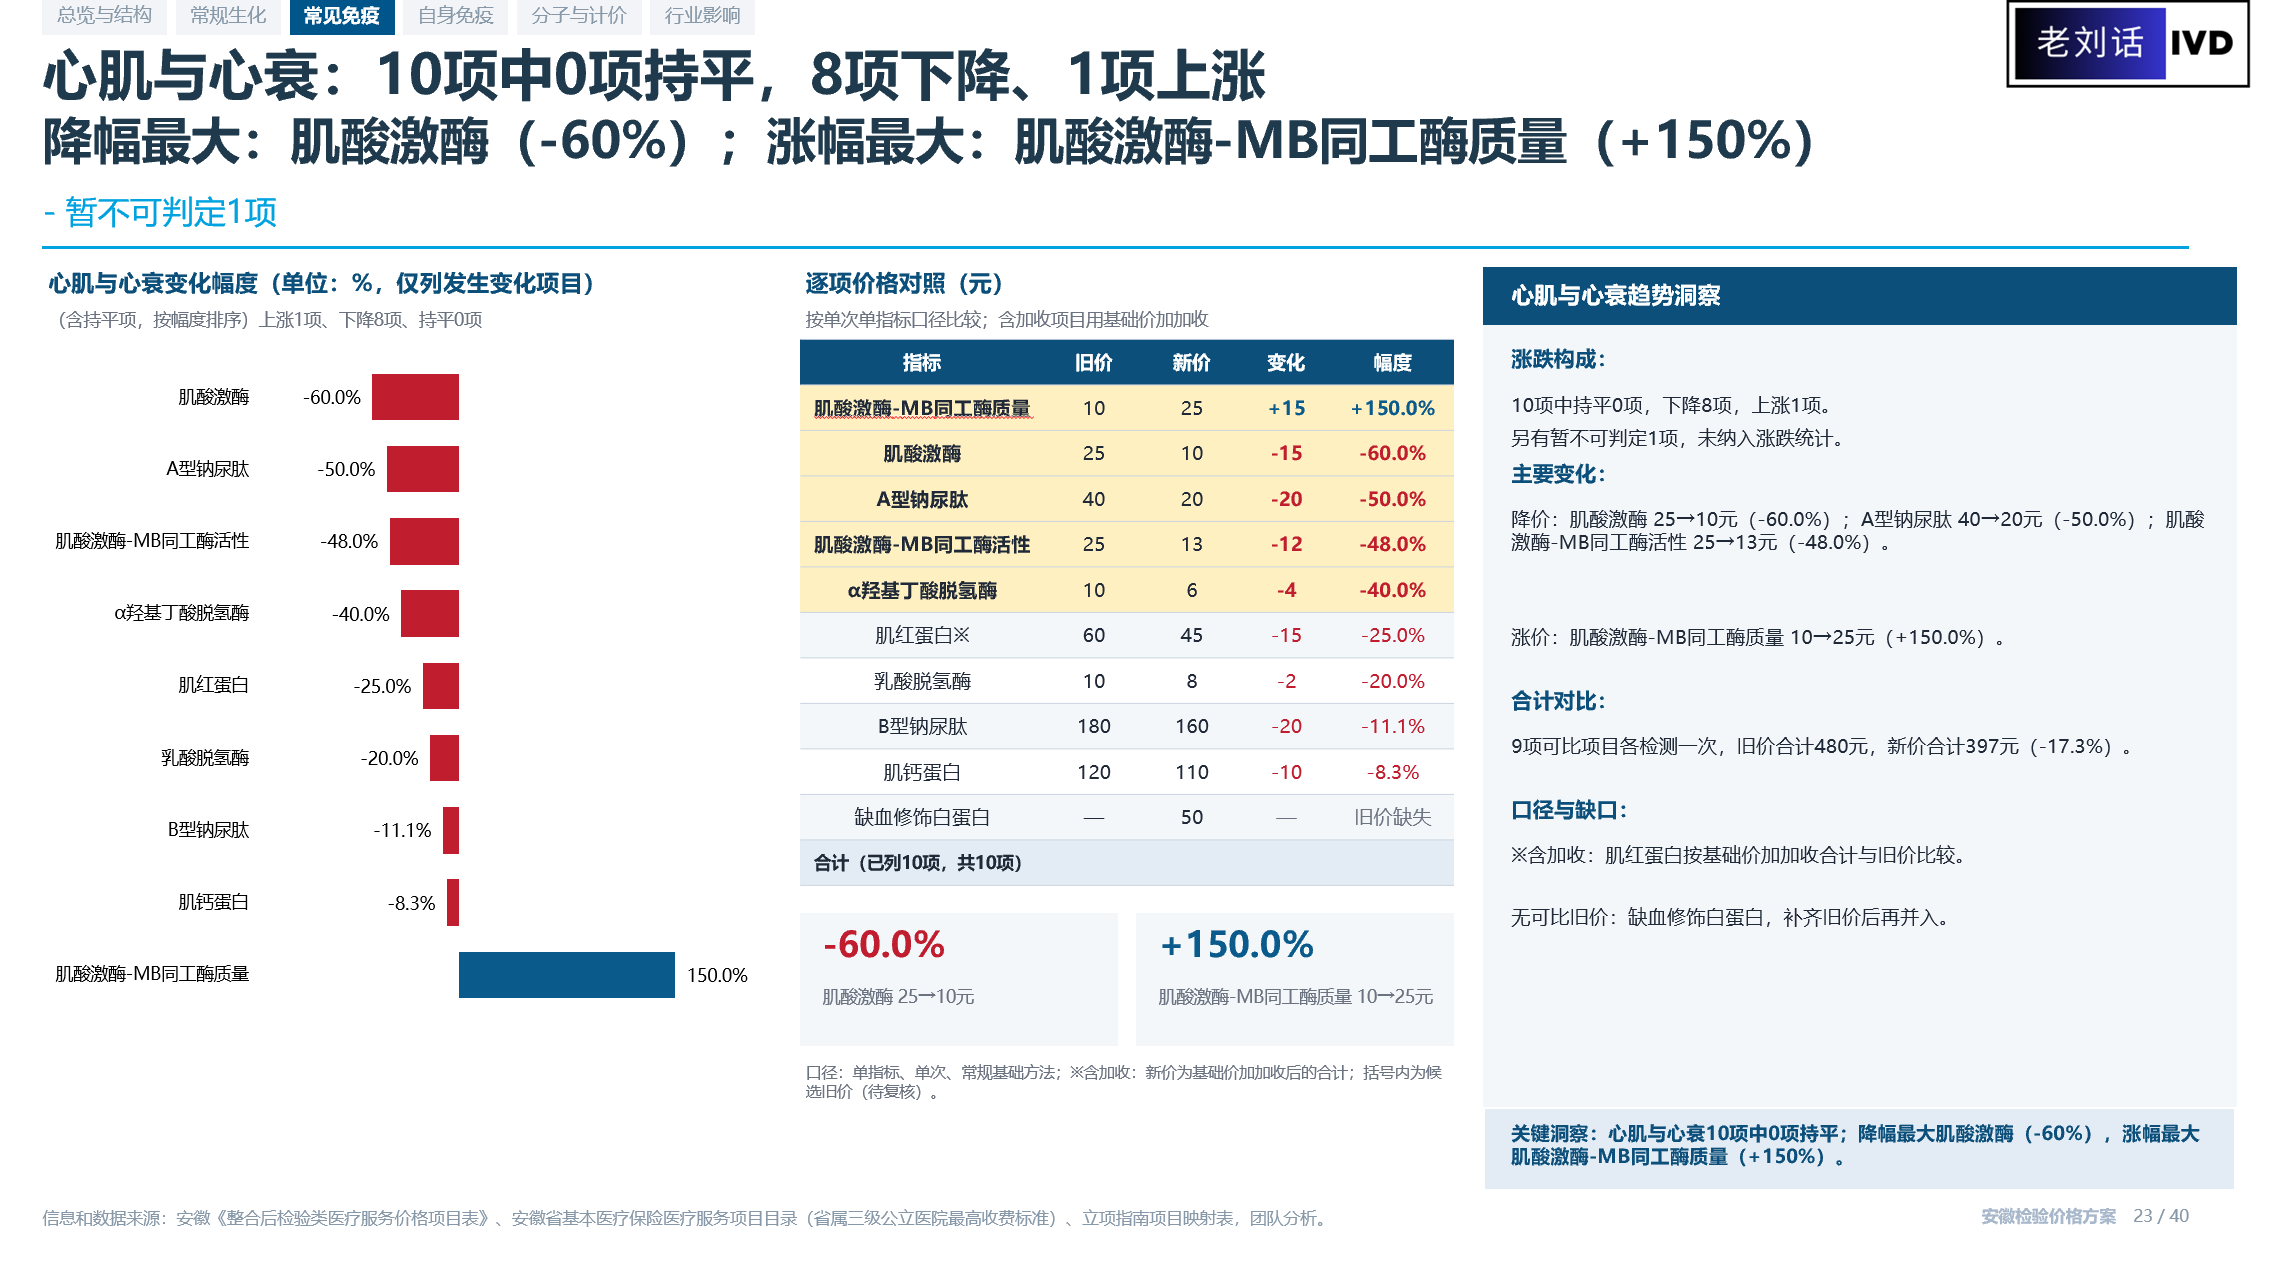
北京的价格其实属于是求稳的,这次安徽的价格,我也表达了自己的观点:还是相对比较合理,当然,一定是有人不爽。我们还是看一下几个重点的panel吧。这个是目前比较大,检测量比较大的panel;北京的立项指南,降幅最大的,也是传染病。乙肝五项的价格,之前的化学发光收费是20元,进口加收20%,24元,现在的价格是12元+6元=18元;其实整体的降幅,真的不大,至少比北京的价格是要低的。但是相比于旧版的价格,还是比较合理的。常规的肿瘤标志物,价格基本没有变,甚至涨价了;比如CEA和AFP;看着降幅比较大,其实本身的原因是之前的价格,稍微高了一些。所以,我对于肿标的观点是:还可以,价格相对而言,比较合理。甲状腺功能9项中3项持平;降幅最大促甲状腺激素(-12%),无涨价项。激素22项中6项持平;降幅最大醛固酮(-50%),涨幅最大肾素(+50%)。心肌与心衰10项中0项持平;降幅最大肌酸激酶(-60%),涨幅最大肌酸激酶-MB同工酶质量(+150%)。先看生化吧,北京地区的生化价格,基本没有动,但是安徽有干化学,这就是最大的变量,所以整体的价格,还是降低的非常的多。降多,涨少。
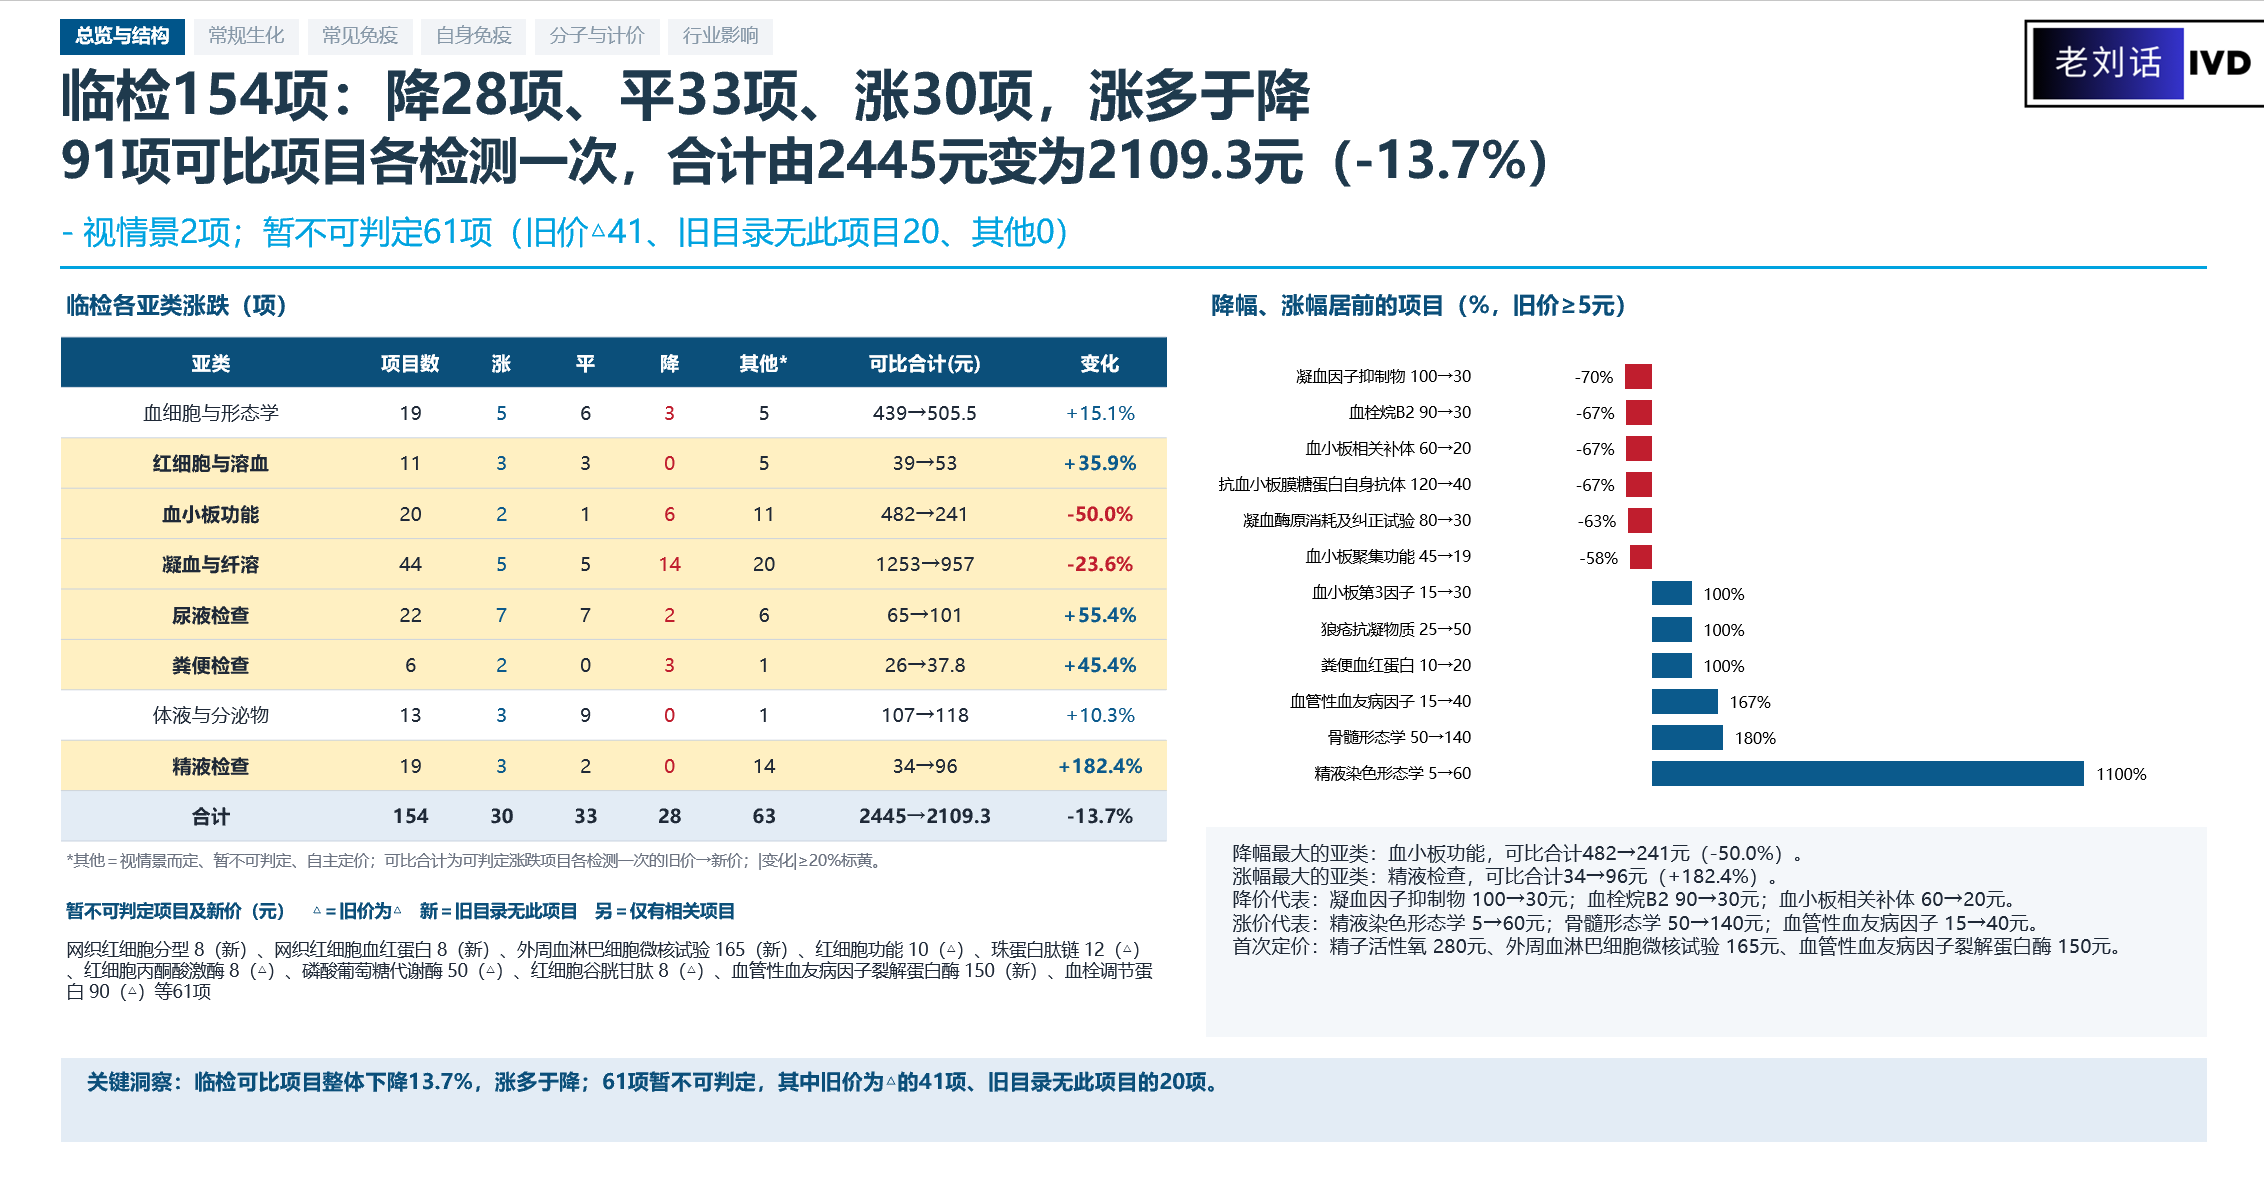
其次是临检:
和北京的不同在于,临检涨价多,降得少,毕竟,临检需要看的多。
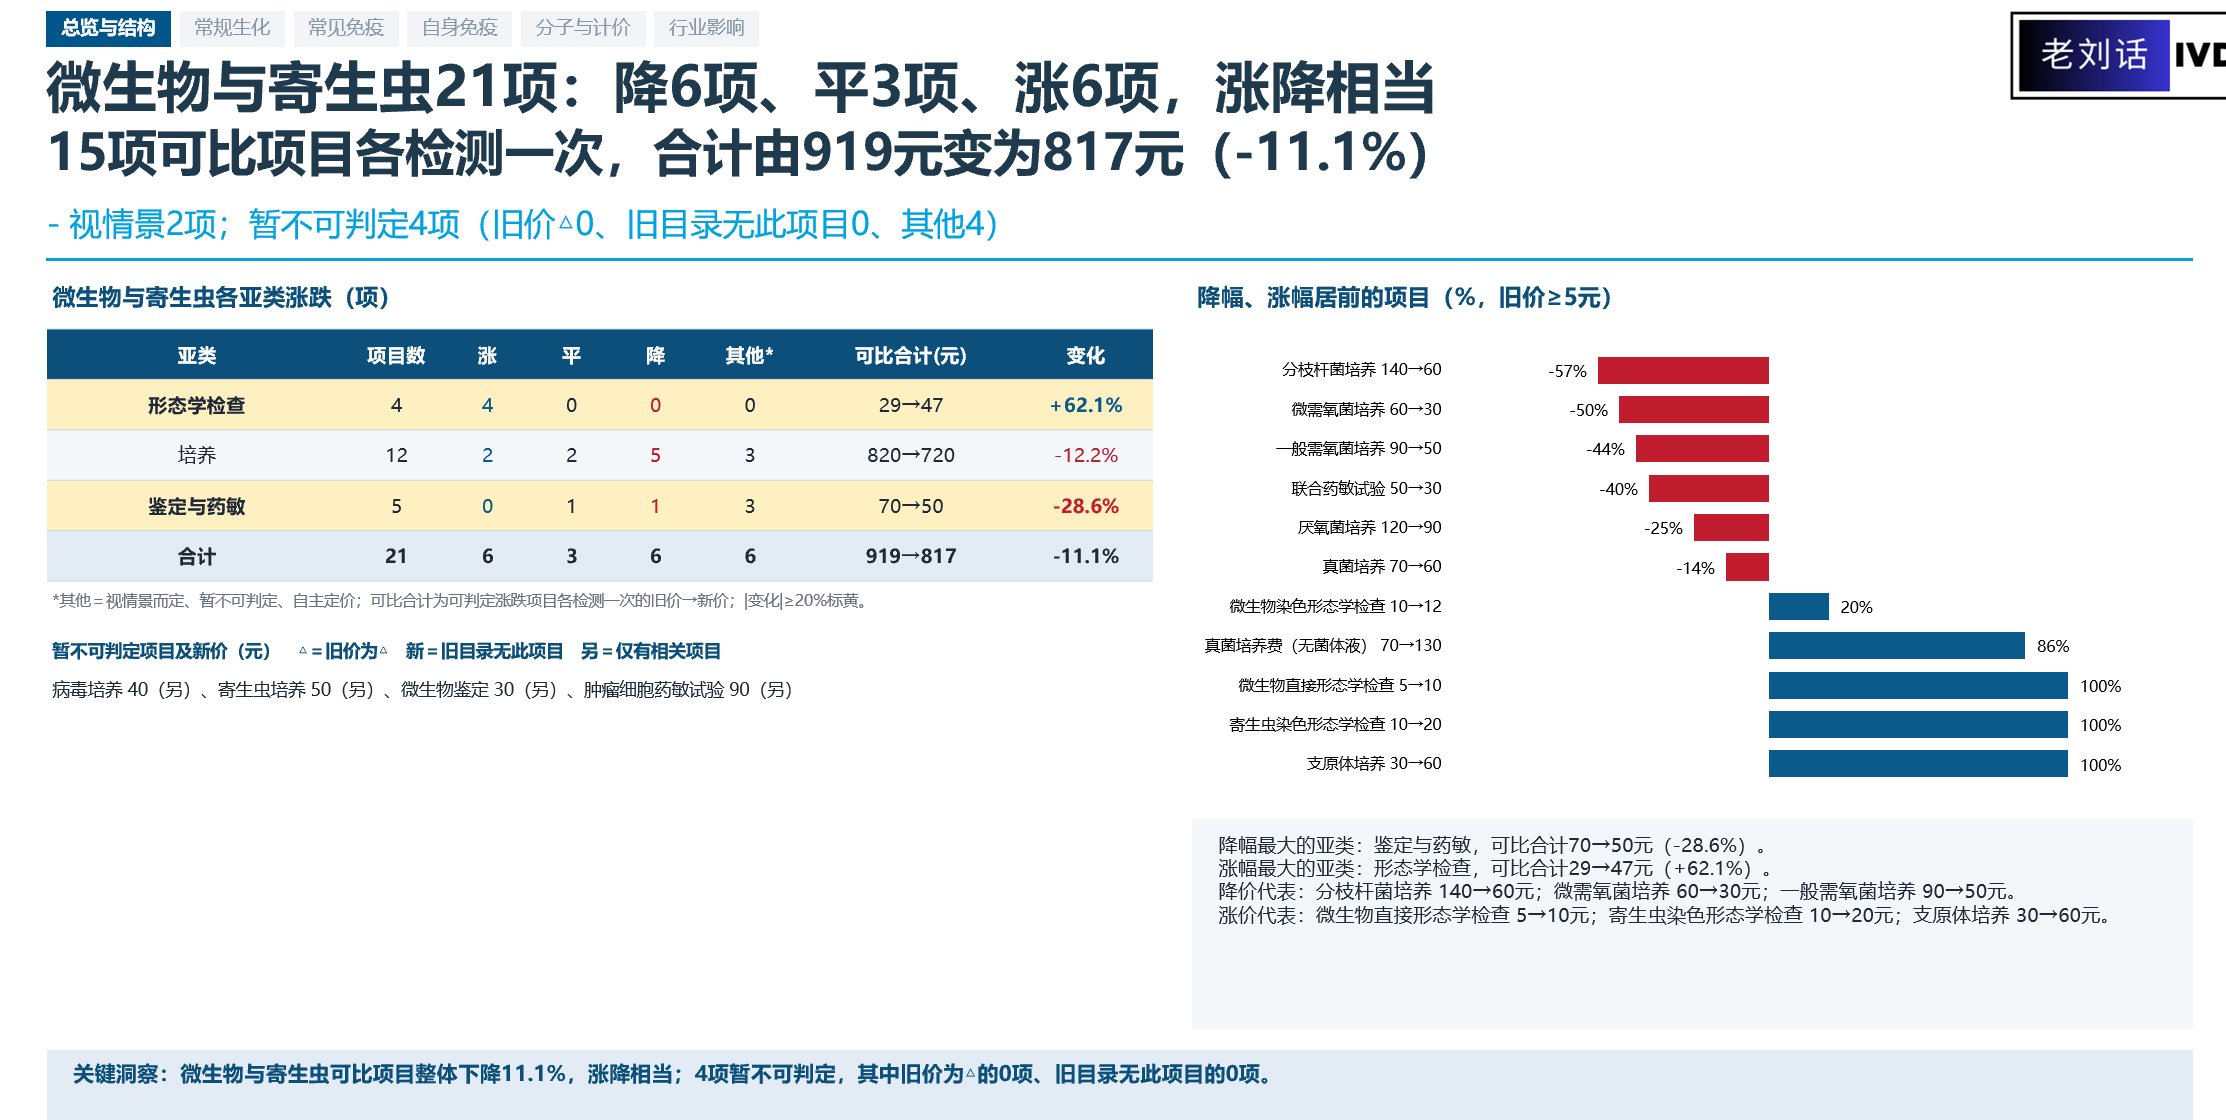
至于微生物,北京的版本,微生物其实也算是涨价了的,这次也是有升有降,基本价格保持的差不多。
大多数的态度是悲观的,而我的态度依然是保持着积极;因为立项指南的落地是有序,是规则的利好。虽然此次安徽以降价居多,但是考虑到方法学加收,进口加收等因素叠加,确实有调整的需要;而且此次的降幅,也不是很多。二价区的价格出来了,相比于1价区的背景,有的价格高,有的价格低;两者之间互相有一些参考,但是又有一些地方特色。期待各个省份的进口落地,然后各个企业积极做好应对;回答封面的问题,只有价格政策的调整,才会影响行业的格局;
声明:本微信注明来源的稿件均为转载,仅用于分享,不代表平台立场,如涉及版权等问题,请尽快联系我们,我们第一时间更正。