近日,全球诊断巨头Labcorp(美国实验室集团)宣布与Opko Health达成最终协议,以7.22亿美元现金(约折合人民币48.29亿)收购其旗下BioReference Health的部分核心资产。
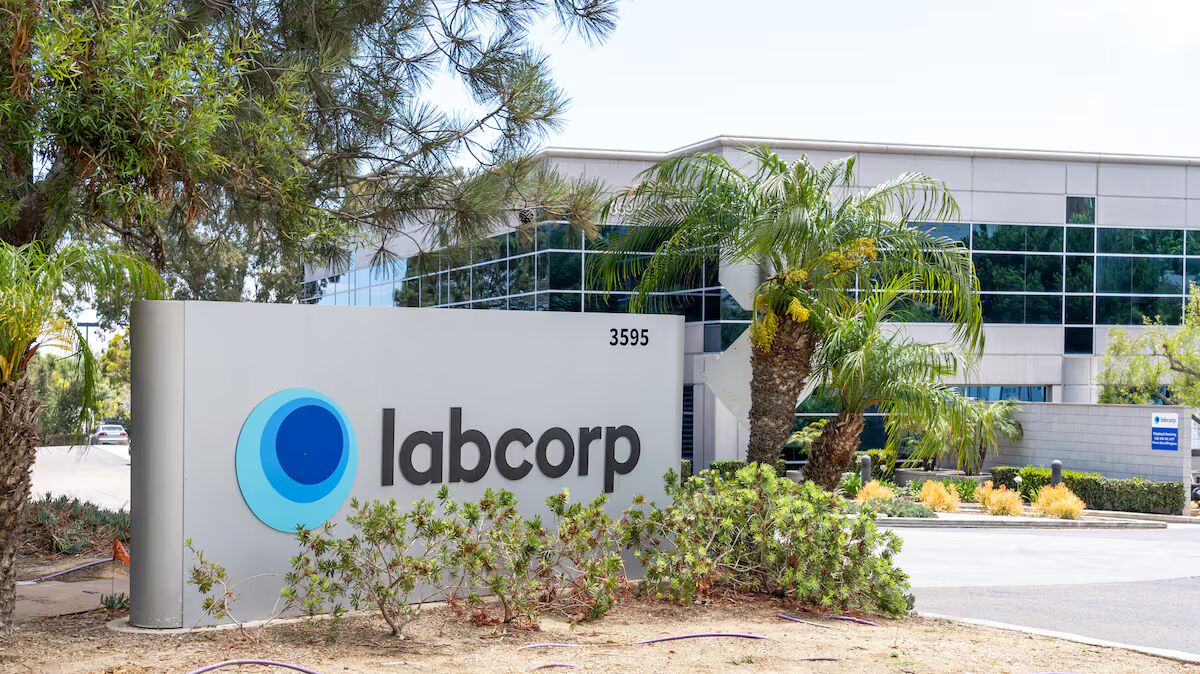
这已经是Labcorp一年内第二次收购BioReference的业务板块。从2.375亿美元的区域业务布局,到7.22亿美元拿下专科线与王牌产品,一场针对专科诊断赛道的精准扩张,正在检验行业悄然上演。
一、交易全貌:分两步吃下BioReference的核心版图
本次交易并非Labcorp与BioReference的首次联手,而是双方资产整合的第二阶段。
本次收购核心标的
Labcorp本次将纳入囊中的资产包括:
BioReference旗下临床与女性健康、泌尿外科、惩教机构检测三大核心实验室业务线 全美超过80家患者服务中心(PSC),进一步下沉终端服务网络 最受关注的4Kscore®前列腺癌检测——一款FDA获批的血液检测产品,用于PSA升高人群的侵袭性前列腺癌风险评估
交易对价与业绩预期
基础交易对价为7.22亿美元现金,最终金额将根据交割时的实际业务营收上下浮动 协议设置最高1.5亿美元的业绩对赌条款(Earn-out),额外支付金额与4Kscore检测的后续营收表现直接挂钩 Labcorp预计,交割完成后第一年,被收购资产可实现约2.5亿美元营收
回顾第一阶段收购
早在2024年3月,Labcorp就已斥资2.375亿美元,收购了BioReference位于美国纽约州、新泽西州以外的临床诊断、生殖与女性健康检测业务。
两笔交易合计对价接近10亿美元,Labcorp通过分步收购,基本完成了对BioReference全国性专科检测网络与核心产品的整合。
二、为什么4Kscore值1.5亿对赌?前列腺癌检测的标杆产品
本次交易中,4Kscore检测是当之无愧的核心资产,甚至单独设置了最高1.5亿美元的业绩对赌,足见其战略分量。
一款改变临床决策的检测
4Kscore是一款经FDA批准的血液检测,针对前列腺特异性抗原(PSA)结果升高的男性,评估其罹患侵袭性前列腺癌(Gleason评分≥7)的概率。
它通过检测血液中4种激肽释放酶蛋白(总PSA、游离PSA、完整PSA、人激肽释放酶2),结合患者年龄、直肠指检结果、既往活检史,通过算法输出风险概率。临床数据显示,其预测侵袭性前列腺癌的AUC可达0.82,可帮助减少30%以上的不必要前列腺活检,同时仅极低比例漏诊高危病例,已被纳入NCCN前列腺癌指南。
高速增长的赛道蓝海
前列腺癌是全球男性高发恶性肿瘤,传统PSA筛查特异性不足,导致大量过度活检与医疗资源浪费。精准风险分层检测已成为行业刚需,2025年全球前列腺癌生物标志物市场规模已达54.2亿美元,并保持13%以上的年复合增长率,北美市场占据主导地位。
对Labcorp而言,拿下4Kscore不仅补齐了泌尿肿瘤检测的王牌产品,更能借助其全美服务网络快速放量,挖掘肿瘤专科检测的增长潜力。
三、行业深潜:800亿市场的整合潮,专科检测成并购主战场
这笔收购的背后,是整个美国临床实验室行业的整合大趋势。
高度分散的800亿级赛道
根据Labcorp向美国证券交易委员会(SEC)提交的2025财年10-K年度报告测算,2025年美国临床实验室检测行业总营收已超800亿美元;同期报告引用美国医疗保险和医疗补助服务中心(CMS)的统计数据显示,截至2024年3月,全美在册各类临床实验室接近32万家,涵盖医院检验科、社区诊所实验室、大型独立连锁实验室等多种形态,市场格局极为分散,行业整体集中度仍有较大提升空间。
其中,Labcorp与Quest Diagnostics作为行业双雄,凭借全国性网络与规模化能力领跑行业,但整体市场集中度仍有巨大提升空间。
并购逻辑的升级:从“跑马圈地”到“精准卡位”
2024年以来,仅Labcorp与Quest两家合计就完成了超过15起并购,行业整合持续加速。更值得关注的是,并购逻辑正在发生转变:
- 早期阶段
:以收购区域实验室、医院检验部门为主,核心目标是扩大服务覆盖、提升规模效应 - 当前阶段
:越来越多的并购瞄准女性健康、肿瘤、泌尿、精准医疗等高附加值专科赛道,核心目标是拿下有技术壁垒的特色产品与细分市场
专科检测之所以成为并购热点,核心在于其更高的技术壁垒、更强的定价能力与更快的增长速度,是巨头突破常规检验增长瓶颈、打造第二增长曲线的关键抓手。
四、Labcorp的战略:从“大而全”到“专而强”的能力进阶
作为年营收超139亿美元、每年完成超10亿次检测、服务覆盖全美90%以上人口的行业巨头,Labcorp的连续收购有着清晰的战略逻辑。
Labcorp诊断业务执行副总裁兼总裁Bryan Vaughn表示:“本次收购将强化我们为全国更多患者与医疗机构提供高性价比、高品质专科诊断服务的能力。通过扩充临床、女性健康、泌尿外科以及惩教检测业务能力,拓展FDA获批4Kscore检测等创新诊断产品的可及性,我们能帮助医生做出更科学的诊疗决策,改善患者照护水平,让民众更容易获得全面的实验室检测服务。”
具体来看,这笔收购带来三重价值:
- 1.终端网络补强
:新增80余家患者服务中心,进一步加密全美服务网点,提升患者可及性 - 2.专科赛道补位
:完善女性健康、泌尿外科、惩教检测的业务布局,填补细分领域能力空白 - 3.核心产品升级
:将4Kscore这款FDA认证的标杆产品纳入麾下,提升肿瘤专科检测的市场竞争力
从规模扩张走向价值扩张,从普检龙头走向专科强企,正是Labcorp这一系列并购背后的核心主线。
结语
从连续两笔分步收购可以看出,临床诊断行业的整合已经进入“精细化并购”的新阶段。不再是简单的体量堆叠,而是针对细分赛道、核心技术、特色产品的精准补位。
对于全球检验行业而言,专科化、特色化的检测能力,正在成为企业穿越周期、构建差异化壁垒的核心竞争力。下一个被巨头盯上的专科赛道,又会是哪里?
参考资料:Labcorp 2025财年SEC 10-K年报、FDA 4Kscore临床数据文件、NCCN前列腺癌指南、PW Consulting行业报告、PMC临床研究文献