先说结论:在现行立项指南与政策下,预计未来病原体核酸检测注册证形态将更偏向联检,5—6项联检可能成为主流产品形态。更多试剂会适配分子POCT或流水线/一体机。单检则应聚焦靶向检测、复测和灵活组套策略。
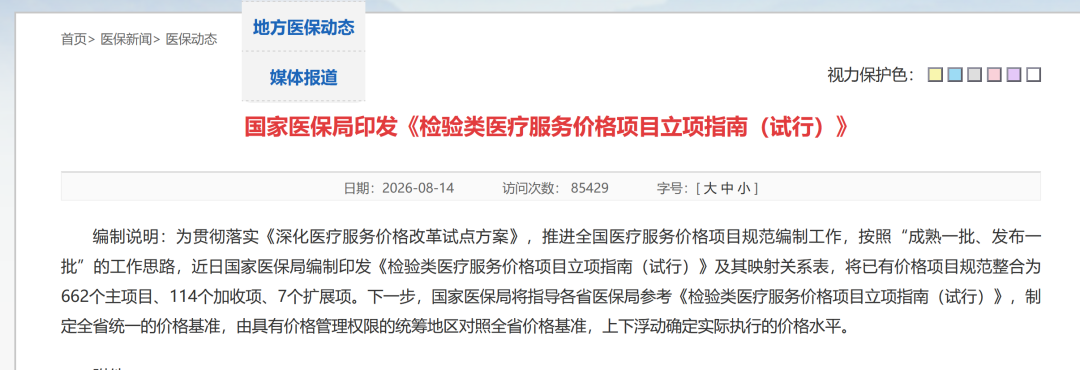
检验类立项指南(试行)公布,IVD行业收费规则即将迎来巨大变动。尤其是对于分子检测而言。
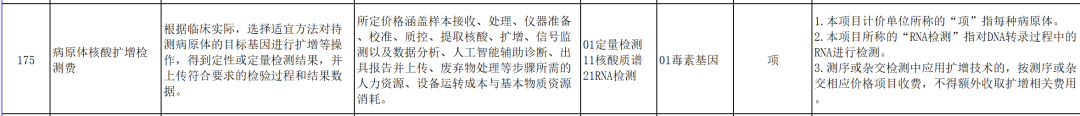
首先,就立项指南第175项“病原体核酸扩增检测”项目而言,DNA与RNA收费并轨,可能使该项目在多数地区价格下调。原先RNA收费高于DNA,此前仅有部分省份已实行DNA/RNA收费并轨或RNA无收费。
若此,病原体核酸检测整体的营收天花板下移或许是趋势。
根据之前的估计,若病原体核酸扩增检测费用调整为50元/项,2-5项(含5项)80%计价、6-10项(含10项)70%计价、超过10项60%计价,则价格测算如下。
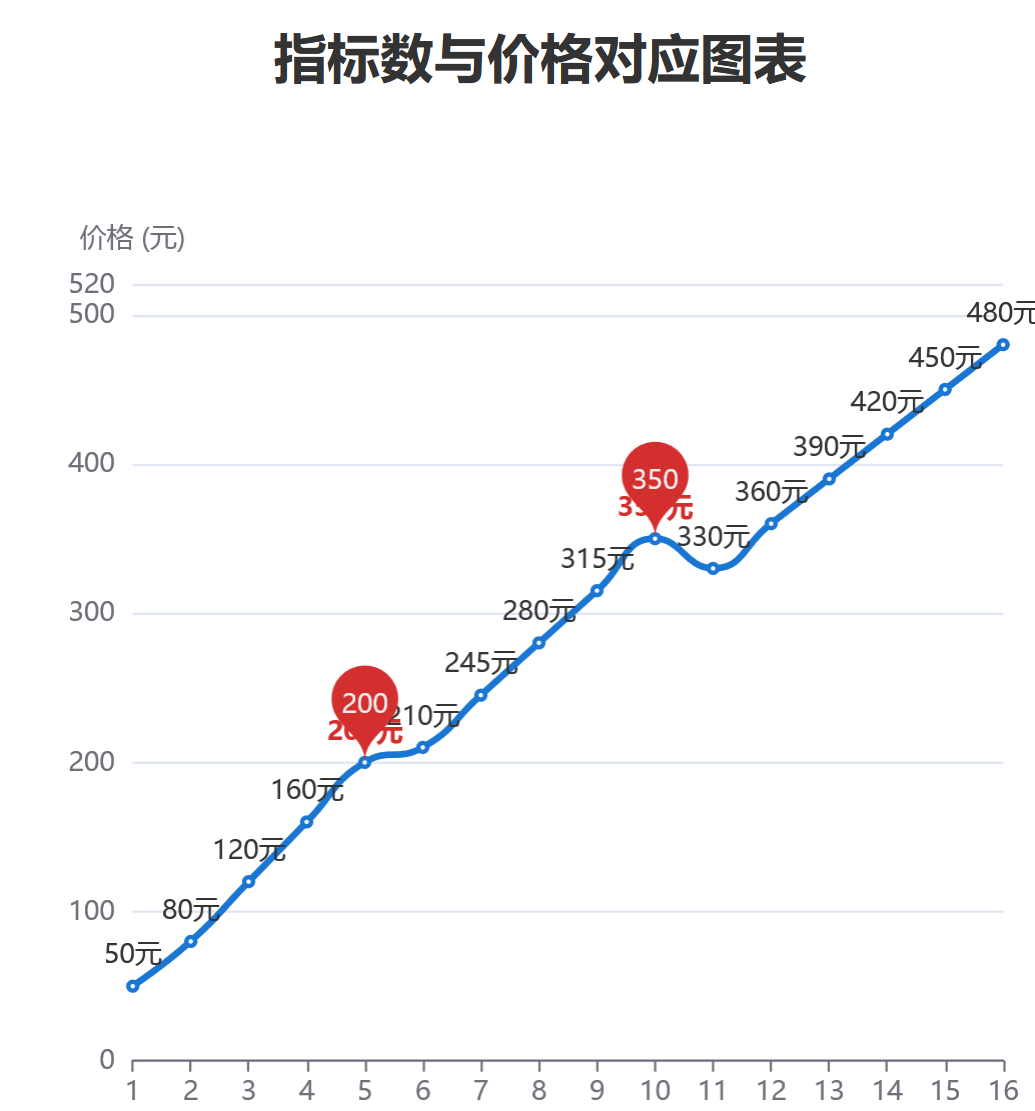
目前市场上最常见的呼吸道联检为2—6重,终端收费区间在80—210元。如果按照30%耗占比计算,进入终端的价格为24-63元。尤其是现在最多的分子联检就是3联检,进入终端的价格为36元。
2联检24元、3联检36元看上去入院价格还能接受,但是在这里要考虑生产企业/渠道的经营性成本,如物流配送费用、产品生产成本、流通环节税费。生产企业还要保障一定的利润以扩大生产和维持研发。
这样考虑,24-36元的入院价格或许难以维持生产企业和渠道的正常利润。
适配分子POCT、一体机/流水线的动力,一端来自临床场景需求,如支持单次诊疗闭环、覆盖门急诊和发热门诊、封闭系统防污染、全自动操作简便。
另一端来自商业考量,如客户的切换成本、试剂与设备需组合使用、降低试剂被替代风险。
由此引出另外两个视角。
其一对于渠道:尤其是对于常规分子2-3联检或者抗原的渠道而言,以后代理该产品的利润还有多少?能支撑运营和合理利润吗?这款产品值得去做吗,会不会很容易被替换?若不能适配分子POCT和一体机/流水线,这类常规分子试剂被替代的难度较低。这样价格战会不会愈演愈烈?最后成为没有真正赢家的“消耗战”?
其二对于生产企业:尤其是对于常规分子2-3联检试剂生产企业而言,产品利润减少,有能力的企业是否需要考虑减少流通环节?例如考虑直销、与SPD平台合作甚至是生产企业之间互补的合作?如果仅有试剂,且试剂被替代难度较低,要不要与设备企业合作(自研应该是来不及了),绑定分子POCT或者一体机/流水线,让自己试剂的被替换难度增加。若换成5—6联检,按上述模拟,入院价约为60—63元。
对于生产企业和渠道本身而言成本上升有限的同时,毛利空间可能改善,相对来说价格体系和运营可以持续维持。因此,从新立项指南的价格体系和可预测的单项检测费用来说,5-6联检或许是一个合适的产品形态。
虽然单项收费可能下调,现实是5-6联检利润可能好过2-4联检,有人就会提出,为什么不做7-10联检?这样指标越多收费越高,且相对的成本上升有限的话,利润是不是又高了。
理论上是,按上述模拟,7—10联检终端收费245—350元,入院价约73.5—105元。但是我们不要忘记2025年出台的组套解绑政策,以及各地区发布的细则。根据2025年三部委发布《关于进一步规范医疗机构临床检验检查工作的通知》,组套解绑政策要求将无意义、无证据支持的项目从组套中移除。同时部分地区细则以呼吸道分子联检为例,要求不超过6项。
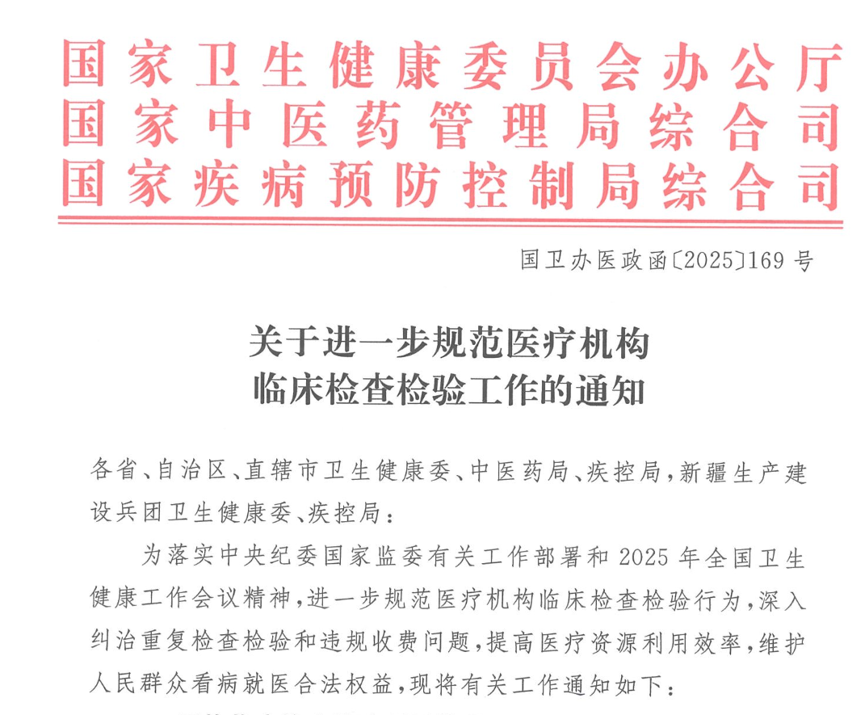
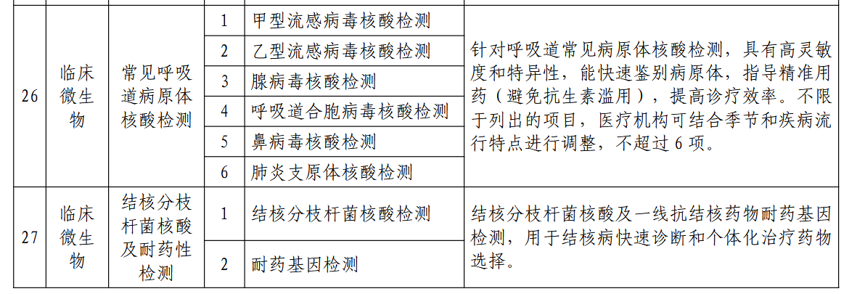
因此,在立项指南和组套解绑政策双重的限制下,或许未来5-6联检是市场上主流的产品形态。
假设50元/项成立,联检价格可能会缩水,即使单检不打折价格也可能会下调,是不是现有单检就不建议代理或者不作为主要销售产品了?若水不这么认为,恰恰相反,应该是单检的功能变了,以前的单检是高度怀疑某个病原体进行的针对性或复测。
现在单检应承担的是组套、针对性检测和复测功能。
虽然组套解绑政策不建议组套超过6项,但6项既可以是一张注册证上的6项,也可以是使用6个单检注册证组成6项。
根据国家医保局《医疗服务价格项目立项指南解读辅导(第13期)》。辅导中明确指出,联检指医疗机构利用联检试剂或检测平台,通过一次检验操作,同时对同一份样本中的多个待测指标进行的联合检测,具体概念可参考药监部门相关注册证及说明书。
而医疗机构为提高诊疗效率、满足临床需求将多个检验项目组合形成的检验套餐,不属于联检范围。
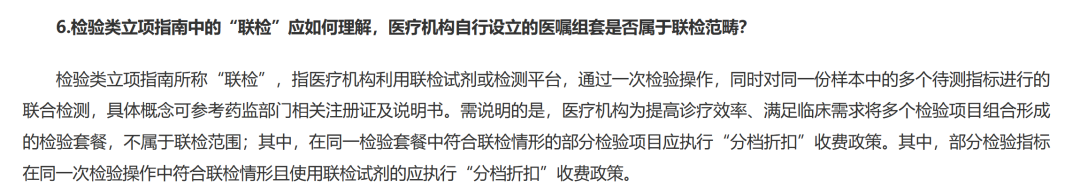
这意味着,如果按照政策,假设病原体核酸扩增50元/项,同一个注册证上的呼吸道分子6联检终端收费为210元。如果是6项单检(单证单指标)组合成组套的话价格相加应该是300元。
提示,该路径存在政策解释空间,可能被认定为分解收费,但落地风险较高,必须逐地区严格确认,不宜作为唯一产品策略。
单检生产企业和代理渠道,在各地政策出台时应该向终端提供合理理由,让单检根据临床需要、流行病学变化等信息组合成多个可灵活开展且指标数量不同的组套。
例如呼吸道病原体分子3项组套:甲乙新、甲乙合、甲乙肺。4项组套:甲乙新合、甲乙合肺。说几句思考,当价格和价值有争议时,多数人会选择拥抱价格,而忽视价值,因为价格能人活下来。而假设的定价或许会让单检的“角色边缘化”,而非作为临床诊疗的“主角”。
总的来说,在立项指南收费调整与组套解绑政策的双重影响下,病原体核酸检测的收费和产品形态正在被重塑。
未来联检可能更趋向5—6项,以平衡临床需要、病原体覆盖、收费空间与合规要求;更多试剂会适配分子POCT、一体机/流水线,通过设备绑定降低被替代风险。单检并不会消失,而是转向针对性检测、复测和灵活组套。对企业和渠道而言,单纯依赖常规2—3联检或单检打价格战难以为继,压缩流通环节、适配平台、优化产品组合,才更有机会留在市场中。
联检还是单检,或许不是二选一,而是功能分化后适配的选择。
作者:依旧若水
本文由IVD从业者投稿,版权归原作者所有,本平台为其首发平台,转载需要同时注明作者和平台来源。