这几天很多自媒体报道了江苏为真生物遇到的困局:
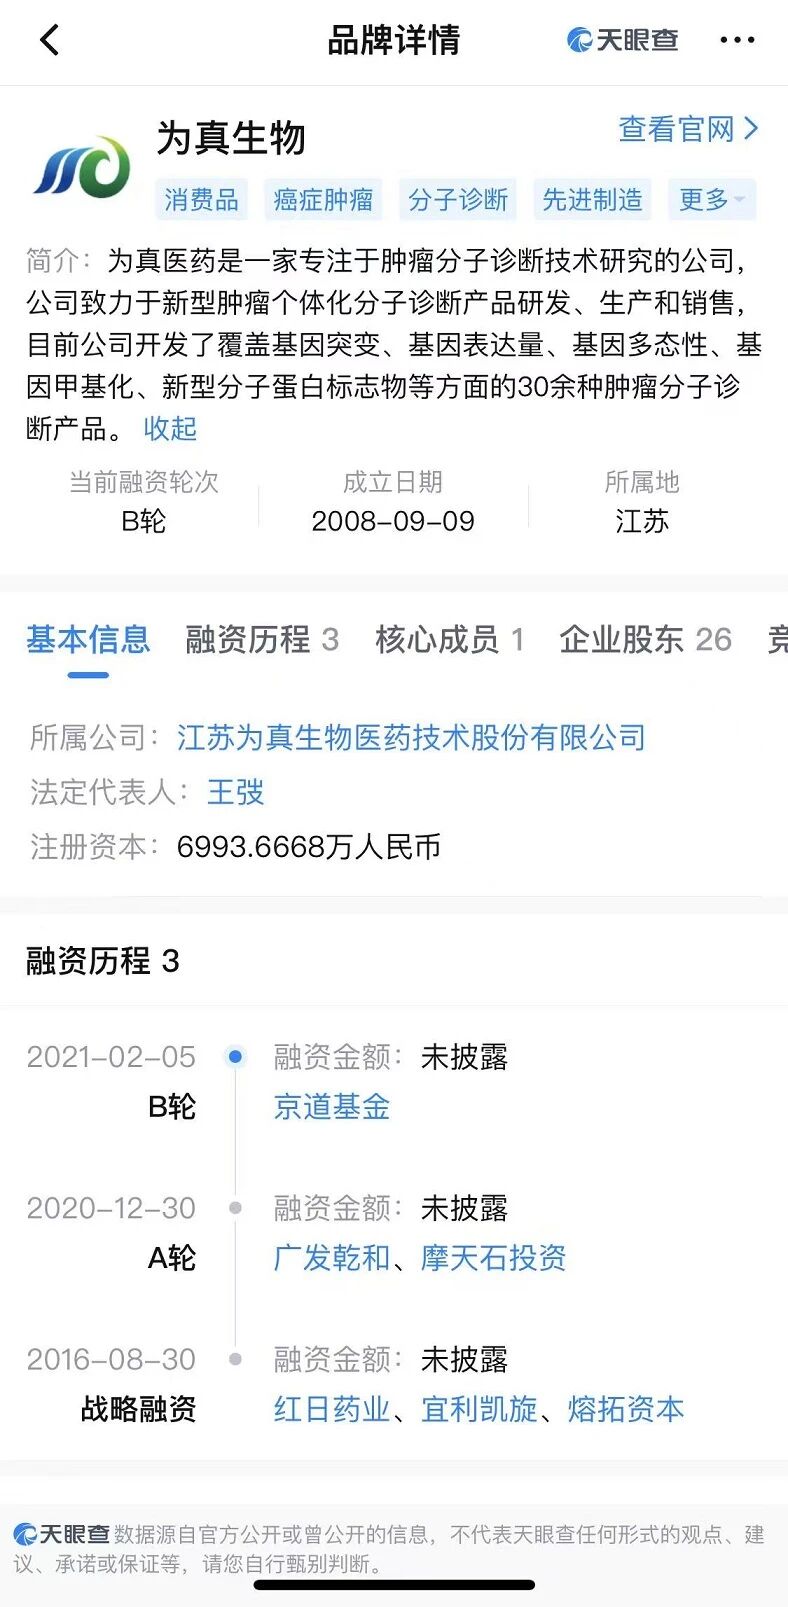
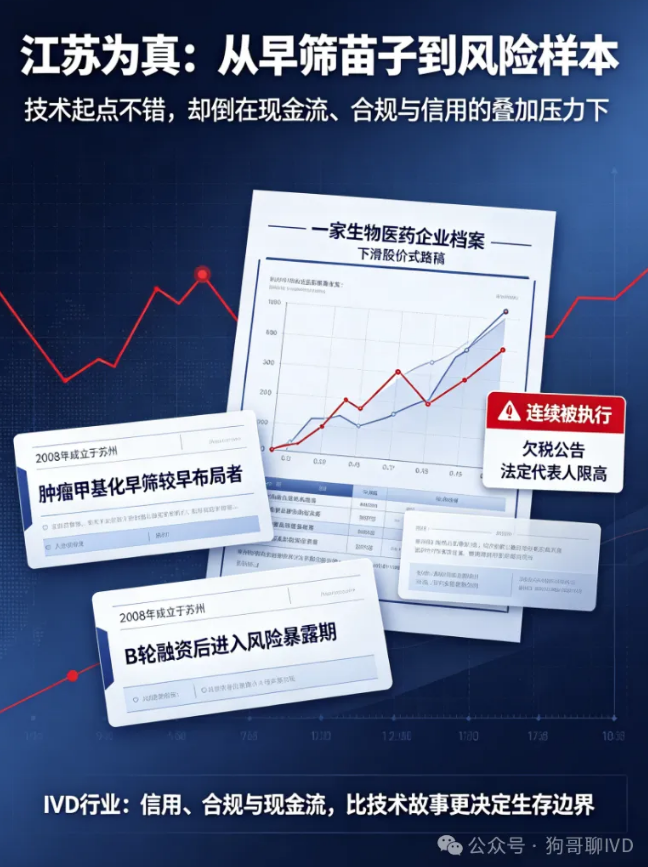
其实很多IVD圈的老朋友,提起江苏为真生物医药,第一印象是国内很早布局肿瘤甲基化早筛的苗子。
2008年成立于苏州,踩中分子诊断、肿瘤早筛黄金赛道,拿过高新技术企业、专精特新、瞪羚企业资质,手握上百项专利与商标。
过往获得三轮融资,广发,红日药业等机构入股,一度被视作早筛赛道潜力选手。
来源:天眼查
谁也没有想到,十几年长跑之后,这家有技术底子的IVD企业,如今陷入连续被执行、欠税、法定代表人被限高的局面。
大额标的叠加多笔小额执行案件、欠税公告陆续曝光,司法风险持续发酵,对于极度看重信用、招投标、准入资质的IVD行业而言,每一条风险记录,都在持续挤压它的生存空间。
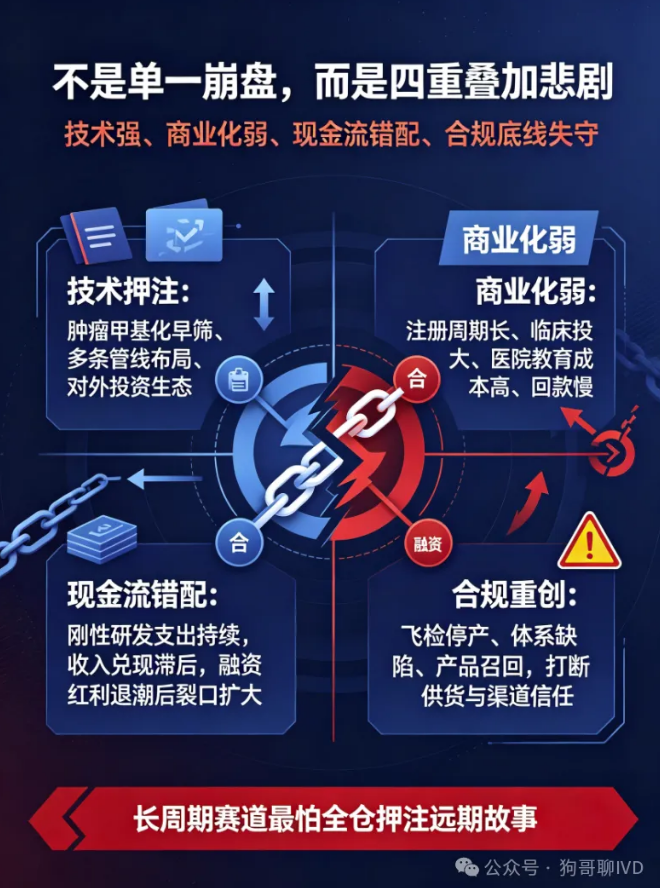
回看它一路踩过的坑,其实不是单一原因崩盘,而是IVD创业公司非常典型的 “技术强、商业化弱、现金流错配、合规底线失守” 的叠加悲剧。
早期的为真,路线选择押注肿瘤早筛甲基化赛道。
这个赛道的故事足够性感:早筛是未来、单价高、想象空间大。
但它天然有两个绕不开的硬门槛:注册周期漫长、临床验证投入巨大、医院教育成本极高,回款周期远长于常规生化、免疫项目。
它一边持续投入研发、布局多条管线、对外投资多家主体搭建生态,烧钱节奏跟着前沿管线走;
另一边商业化落地不及预期,早筛产品很难快速放量,很难形成稳定、持续的经营性现金流。
研发投入是刚性支出,而收入兑现遥遥无期,现金流的裂口,从融资红利期就已经埋下。
合规层面的重创,是压垮经营基本面的关键节点。
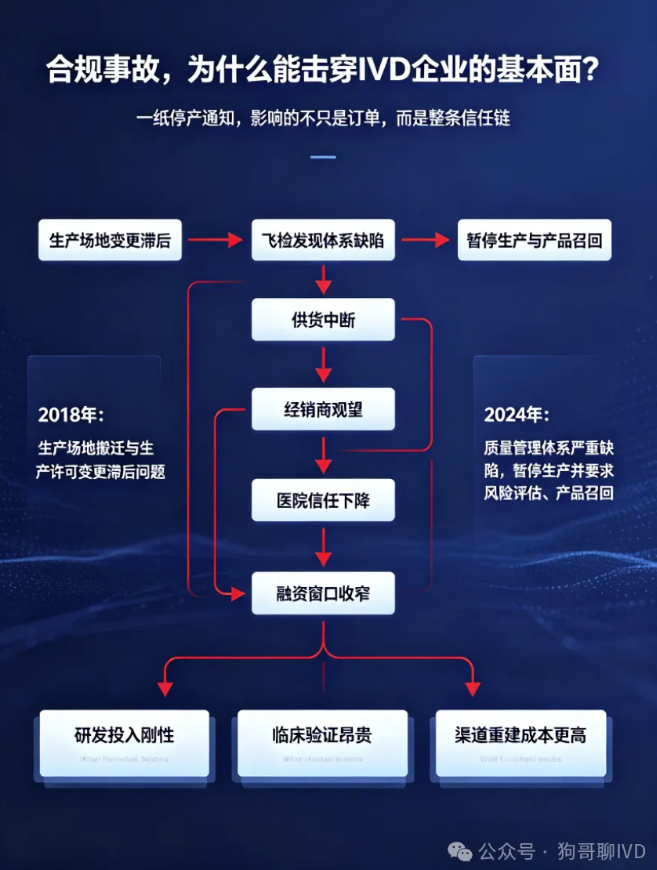
早在2018年,飞行检查就暴露生产场地搬迁、生产许可变更滞后的问题;
2024年国家药监局飞行检查,判定质量管理体系存在严重缺陷,采取暂停生产、要求风险评估、产品召回的处置。
对于IVD企业,生产叫停,直接打断供货、订单、渠道信任链。
IVD行业和普通制造业不一样,一纸停产通知,丢失的不只是短期订单,还有经销商、检验科、医院的长期信任。
渠道一旦流失,后续就算整改完成,重建市场要付出几倍于当初的成本。
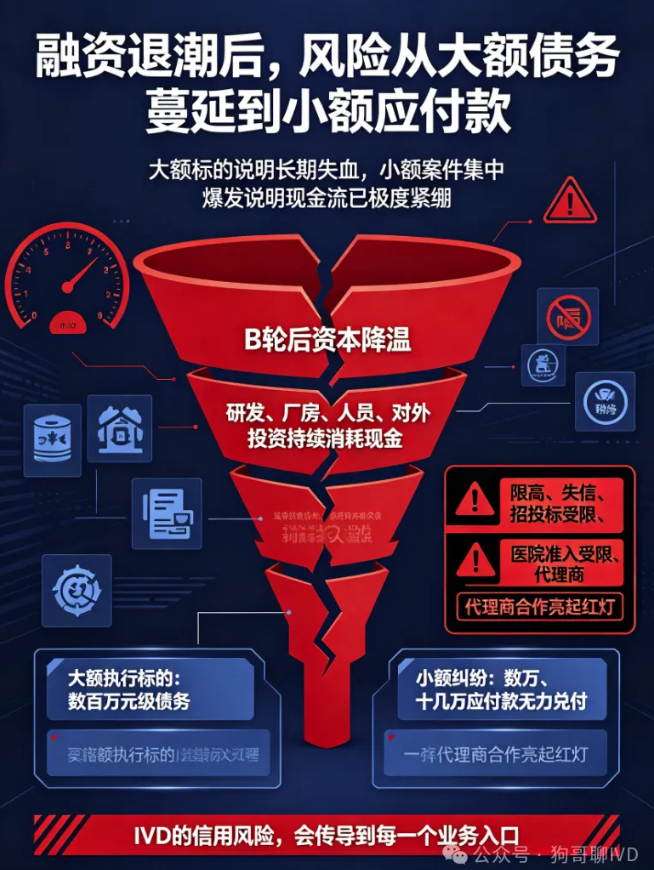
融资退潮之后,矛盾集中爆发。
B轮之后,早筛赛道资本降温,一级市场不再愿意为遥远的临床终点持续买单。
没有新的资金接续,研发、厂房、人员、对外投资的刚性支出持续消耗存量资金。债务逾期、合同纠纷、款项拖欠陆续转化为执行案件,一步步走到限高、欠税的境地。
有意思的一点是,里面既有数百万元级别的大额执行标的,也有数万、十几万的小额案件。
大额债务是长期失血的结果;小额纠纷集中爆发,往往意味着企业现金流已经紧绷到连小额应付款项都无力兑付,资金链进入彻底紧绷的高危阶段。
而一旦触发限高、失信,招投标直接受限,医院体系准入、新项目挂网、代理商合作都会亮起红灯,形成恶性循环。
站在整个IVD行业视角,江苏为真的故事,不是 “技术不行” 的故事,而是一个极具警示意义的样本。
给所有IVD企业,尤其是深耕肿瘤早筛、mNGS、新型分子标志物这类长周期赛道的团队,留下几条非常现实的启示:
第一,不要把 “技术壁垒” 等同于商业化壁垒,现金流永远是IVD公司生命线。
很多创始人沉迷靶点、专利、文章,觉得只要技术领先,市场自然会来。
甲基化早筛这类赛道,技术只是入场券,不是变现凭证。
注册、临床、专家教育、收费编码、医保、院内准入、渠道回款,每一环都要花钱、花时间。
管线布局一定要和现金流匹配:长周期创新管线,必须搭配能够稳定造血的成熟产品做 “现金牛”,不能全公司 all in 一个远期故事。
没有造血底盘,再好的专利,都扛不住资本周期的变化。
第二,IVD是强监管行业,质量合规是生命线,一次重大合规事故,可以击穿多年积累。
普通企业亏损尚可慢慢调整;
IVD企业一旦遭遇飞检停厂、体系缺陷、召回,打击是立体的:
生产停摆、客户恐慌、渠道观望、融资窗口关闭。
很多团队把合规当成成本项,而不是生存底线。
生产场地变更、体系维护、批次记录、供应链管控,容不得侥幸。
赛道越前沿、产品风险等级越高,监管的容错空间越小。
第三,对外扩张、投资布局,必须克制,不能在现金流脆弱期盲目铺摊子。
为真旗下对外投资十余家主体,试图搭建技术生态,这是很多IVD创业者的通病:
手里拿到一轮融资,就想着多点开花、布局上下游。
但创新诊断赛道回报周期极长,分散投资会加速消耗现金储备。
IVD创业,优先做 “单点打透”,而不是 “广撒网”。
在主产品还没有跑通盈利模型之前,跨主体投资、多元化布局,风险极高。
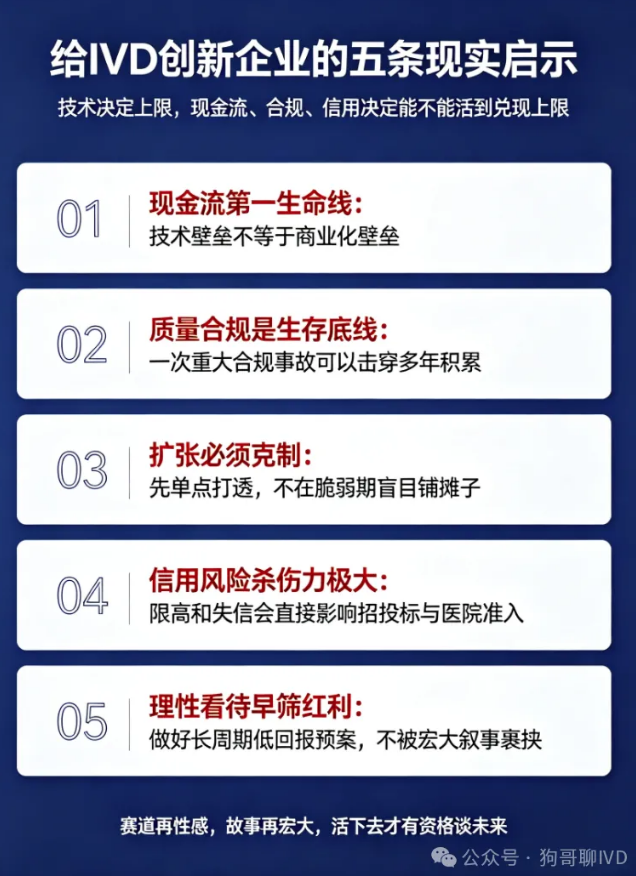
第四,信用风险对IVD企业的杀伤力,远大于其他行业。
医院、疾控、第三方检验所、大型代理商,招投标、入库遴选环节,都会核查失信、被执行、限高记录。
哪怕是小额逾期引发的限高,都可能直接丢掉公立医院项目。
很多老板低估了这件事:IVD 的生意根基是信任,资质、信用、合规记录,和试剂盒本身同等重要。
债务风险不是私事,是会传导到所有业务端的系统性风险。
第五,理性看待早筛赛道的红利,不要被宏大叙事裹挟。
最近几年,甲基化早筛、多组学早筛赛道一批公司起起伏伏。
市场空间很大,但落地节奏远比行业宣传慢。
收费政策、临床指南、百姓付费意愿、体检渠道格局,都是变量。
企业做战略规划,要做好 “长周期低回报” 的预案,不能按照短期爆发式增长去做预算和烧钱计划。
资本周期一变,最先倒下的,就是没有造血、全靠融资续命的团队。
写在最后:
江苏为真有很好的起点,有不错的技术积累,走到今天的局面,是很多IVD创新企业需要警惕的前车之鉴。
IVD行业从来不缺能做出好试剂盒的研发团队,稀缺的是懂现金流管理、敬畏监管、懂得循序渐进商业化的经营者。
技术决定上限,现金流、合规、信用,决定企业能不能活到兑现上限的那一天。
赛道再性感,故事再宏大,活下去,才有资格谈未来。
来源:狗哥聊IVD