登录
注册
商业&政策
商业新闻
会议资讯
医疗政策
集采动态
医保基金
注册&监管
诊断技术
分子诊断
临床生化
免疫分析
流式细胞
临床微生物
病理学
NGS&质谱&色谱
POCT&居家检测
体液检测
疾病领域
传染性疾病
癌症&肿瘤
遗传生殖
过敏&自免疾病
心脑血管疾病
神经退行性疾病
呼吸系统疾病
阿尔茨海默病
女性健康
实验室服务
共建&打包
第三方检验
mNGS&tNGS
室间质评
实验室认证
原料与耗材
试剂原料
仪器零部件
实验室耗材
社区&工具
在线论坛
艾微滴学苑
知识星球
招投标平台
产品品牌馆
求职招聘
搜索
新闻
--
新闻详情
艾德生物Q3业绩、净利!涨了!
2026-10-22
7
作者: IVD从业者网
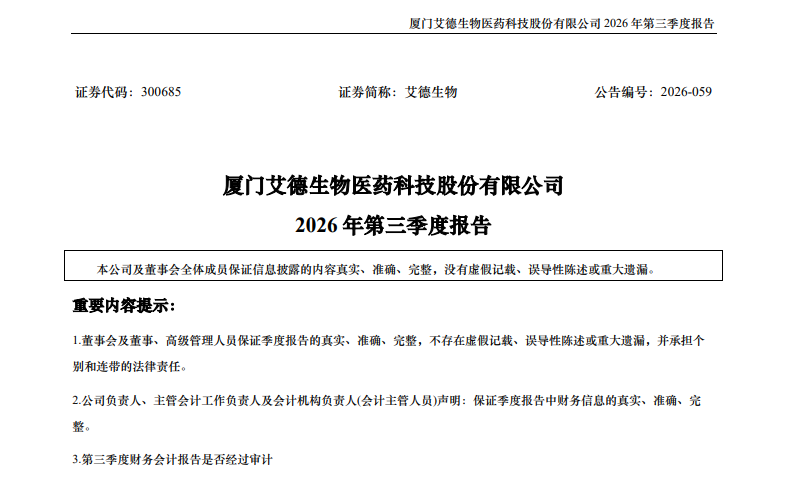
来源: 艾德生物公告
前三季度归母净利同比下滑5.84%——这份看似平淡的三季报背后,藏着艾德生物
真实的业绩韧性。剔除大额汇兑损失扰动后,公司前三季度核心净利润同比增长近10%;
单三季度更是迎来明确业绩拐点,扣非净利润同比大增14.94%,盈利能力加速修复。
与此同时,国药集团拟斥资16.54亿元受让20%股份的战略交易正稳步推进,这家国内伴随诊断龙头的基本面与估值逻辑正在悄然生变。
单季业绩拐点确立:扣非净利增近15%,盈利端加速回暖
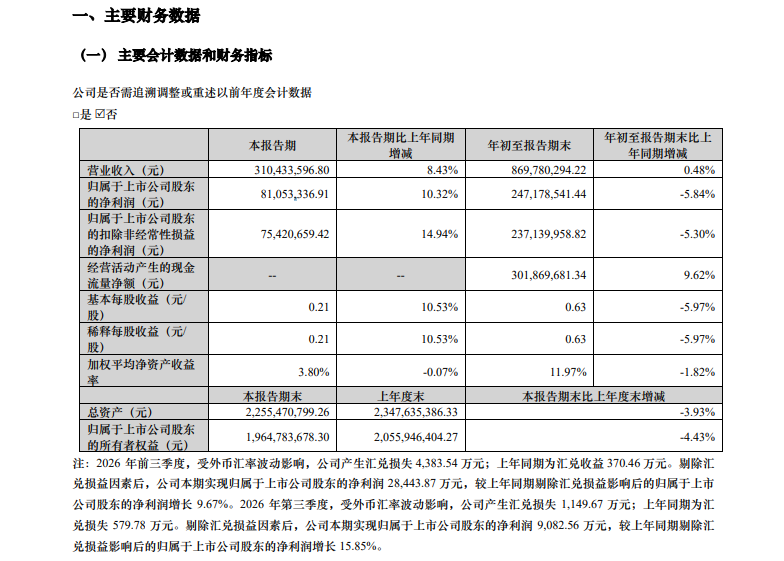
单季度数据更能反映公司真实经营走势。2026年第三季度,艾德生物实现营业收入3.10亿元,同比增长8.43%;归属于上市公司股东的净利润8105.33万元,同比增长10.32%;扣除非经常性损益的归母净利润7542.07万元,同比增速达14.94%。
扣非利润增速显著高于营收增速,意味着公司盈利能力正在回升。这一趋势在剔除汇兑因素后更为明显:三季度单季公司产生汇兑损失1149.67万元,上年同期为损失579.78万元,若剔除汇兑损益影响,单季归母净利润约9082.56万元,同比增幅高达15.85%,增长动能强劲。
从季度节奏看,公司营收与利润增速逐季抬升,经历上半年的调整期后,Q3重回双位数增长通道,业绩底部特征清晰。
利润表“失真”:4383万汇兑损失掩盖了真实增长
前三季度累计业绩的表观下滑,几乎全部由汇率波动导致。 报告显示,2026年前三季度公司实现营业收入8.70亿元,同比微增0.48%;归母净利润2.47亿元,同比下降5.84%。业绩承压的核心原因是外币汇率波动产生的4383.54万元汇兑损失,而上年同期为汇兑收益370.46万元,一正一反差额超4700万元,成为利润表最大的扰动项。
若剔除这一非经营性因素,前三季度公司归母净利润约2.84亿元,较上年同期增长9.67%,在IVD行业整体调整的大背景下,核心主业依然保持稳健增长。
经营质量超预期:现金流逆势增长,降本增效持续兑现
比利润更有分量的是现金流与运营效率的双重改善。
现金流含金量高:
前三季度经营活动产生的现金流量净额达3.02亿元,同比增长9.62%,显著高于同期归母净利润,盈利质量扎实。
费用管控成效显著:
前三季度销售费用2.14亿元,同比大降12.9%,销售费用率同比收窄约3个百分点;管理费用同比下降11.9%至5053.55万元,运营效率持续提升。
研发投入不减:
在费用整体优化的同时,研发投入保持强度,前三季度研发费用1.39亿元,同比增长5.0%,研发费用率维持在16%左右,为新品管线迭代与技术壁垒构建持续蓄力。最大看点:国药16.5亿入主推进中,产业生态重构在即
报告中最具长期价值的信号,是国药集团战略入股事项的有序推进。 据披露,
公司控股股东前瞻投资与国药集团(北京)科技创新研究院签署的股份收购协议,目前正在履行国药集团内部决策程序。根据此前公告,国药科创
拟以约16.54亿元总价受让公司20%股份,成为重要战略股东。
对于艾德生物而言,这并非简单的财务投资,而是产业资源的深度绑定:依托国药集团覆盖全国的医药商业渠道、医院终端网络与产业生态资源,公司有望加速院内市场渗透、推动伴随诊断产品与抗肿瘤药的联动合作,打开长期成长天花板。随着交易逐步落地,公司的业务边界与估值体系都有望迎来重构。
多重信心信号:社保基金新进,大手笔回购筑牢安全垫
资本市场的态度也在发生变化。截至三季度末,中信证券-社保基金17052组合新进公司前十大股东,持股比例1.05%,彰显长期资金对公司价值的认可。
同时,公司持续推进股份回购,截至三季度末库存股账面余额较年初大幅增长574.89%,用真金白银传递对未来发展的信心。 截至报告期末,公司总资产22.55亿元,资产负债率仅12.9%,货币资金储备充裕,无明显偿债压力,稳健的财务结构为后续战略落地与业务扩张提供了充足的安全垫。
整体来看,艾德生物正处于“短期业绩触底回升+中期降本增效兑现+长期国资战略赋能”的多重拐点叠加期,汇兑损益造成的表观利润波动,反而为观察公司真实基本面提供了预期差。随着国药入股事项的逐步落地,公司有望迎来业绩与估值的双重修复。
参考资料:艾德生物公告
声明:本微信注明来源的稿件均为转载,仅用于分享,不代表平台立场,如涉及版权等问题,请尽快联系我们,我们第一时间更正。
热门推荐
更多
最新汇总!伯杰、圣湘、卓诚等30余家IVD企业可提供尼帕病毒检测试剂盒!
01-28
242706
热景生物,出资3000万,加码!
02-13
230794
重磅!安图生物并购厦门飞朔!
02-09
222273
数字PCR仪注册,出新规!
01-17
214856
刚刚!又一款呼吸道12联检获批,检测17个靶标!
02-28
202436
刚刚!又一款分子POCT结核耐药产品拿证!
12-30
197288
最新资讯
更多
跨行打劫?京东健康成立自己的医检所!
10-28
凯普生物,盘活了!
10-28
26家IVD企业三季报发布!73%净利润正增长,拐点!
10-28
安图、迈克、迪安等 11 家企业三季报发布!开始 “触底” 回暖了?
10-27
NGS 建库试剂冻干后,测序性能还能打吗?实测数据来了!
10-27
安图生物2026年三季报:Q3单季净利增长21.3%!
10-26
迈克生物2026年三季报:Q3净利同比增89.37% !
10-26
258 万!安图生物Sikun2000 测序仪中标!
10-26
PCR仪器“独角兽”企业,被收购!
10-26
曹彬团队68万份居家检测分析结果,出炉了!
10-26