2026年前三季度,凯普生物实现营业收入4.58亿元,归母净利润6992.66万元,扣非净利润4853.17万元,成功实现扭亏为盈;经营活动现金流净额1.52亿元,同比增长25.38%。在IVD行业集采常态化、市场竞争加剧的大环境下,公司交出一份含金量十足的季度答卷。营收端虽受HPV集采外部环境扰动有所承压,但利润修复、现金流韧性充分验证了公司经营变革成效,也印证“HPV守盘,医检破局”的全链条转型战略正进入收获前夜,从传统分子诊断试剂龙头向全周期健康管理服务商的升级路径愈发清晰。
一、业绩拐点到来:多维经营改善,实现高质量扭亏
本次三季度实现扭亏,是公司经营管理变革、资产质量优化、业务结构升级多重积极因素共振的结果,展现出强大的经营修复能力。
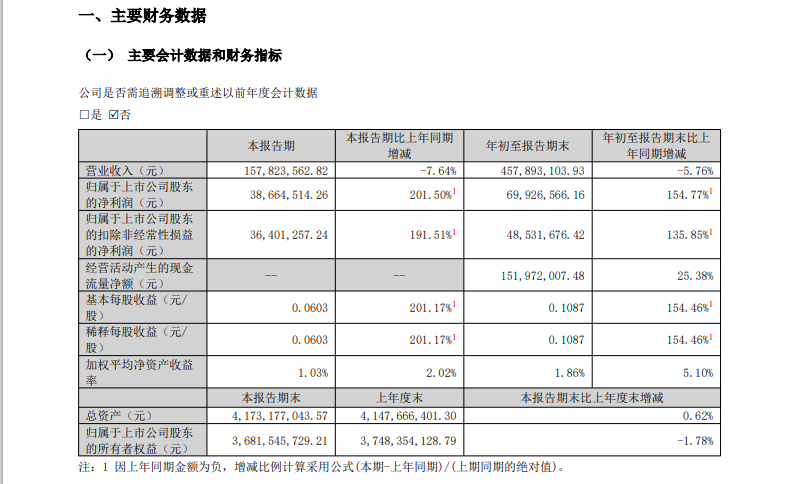
首先,精细化降本增效成效显著,内部管理体系持续优化。面对行业环境变化,凯普主动推进经营变革,优化营销策略、精简低效推广投入,2026年前三季度销售费用同比大幅下降48.91%,管理、研发费用同步优化,在保障创新研发投入的前提下实现费用端高效管控,“降本增效”从管理战略落地为财务成果。
其次,历史资产质量持续改善,回款能力释放利润弹性。公司持续强化应收账款专项清收,多措并举推进历史逾期款项催收,顺利收回多笔前期计提坏账的应收款项,实现信用减值损失大额转回。这不仅带来当期利润增厚,更代表历史遗留资产风险持续出清,资产负债表质量持续向好。叠加人民币升值带来汇兑收益加持,进一步夯实盈利基础。
更为关键的是经营性现金流保持强劲韧性。尽管营收受到集采外部因素扰动,但前三季度经营活动现金流净额达1.52亿元,同比提升25.38%,充沛的现金流,为公司持续加大研发创新、布局医学诊疗业务、实施股份回购提供了坚实的资金底盘,是业务持续扩张的核心保障。
从盈利结构来看,扣非净利润4853.17万元实现转正,主业盈利能力已经恢复。非经常性损益贡献部分收益,主要来自资产处置、政府补助及金融资产公允变动,随着新业务逐步释放收益,主营业务盈利占比还将持续提升。
二、战略稳步推进:三大业务板块协同发力,构建差异化竞争壁垒
凯普确立了锚定肿瘤早筛早诊早治,打造分子诊断产品、医学检验服务、医学诊疗服务三位一体业务格局,推行北京、南京、广州、潮州、香港五大总部协同的五角星运营模式,落地医检5.0战略。三季报数据充分展现三大业务板块齐头并进的向好态势。
1、分子诊断产品:筑牢基本盘,创新管线持续扩容
分子诊断是凯普的核心基本盘,也是整体转型的稳定现金底座。面对HPV‑DNA试剂集采带来的价格压力,公司没有被动应对,而是采取“存量守份额、增量拓新品”的组合策略。一方面稳固HPV检测市场基本盘,依托长期积累的导流杂交核心技术守住市场份额;另一方面大力发展集采外高附加值产品,HPV E6/E7 mRNA、宫颈癌甲基化等高毛利产品持续放量。同时做强地贫、耳聋基因、STD检测、乙肝检测四大优势成熟产品线,构筑稳固的产品矩阵。
报告期内公司创新研发持续开花结果,接连斩获基孔肯雅病毒/登革病毒、阴道微生物、乙型肝炎病毒三款Ⅲ类医疗器械注册证,持续落地“核酸99战略”,在传染病防控、妇幼健康赛道不断补齐产品拼图。截至目前公司累计取得107项医疗器械注册证,强大的注册转化能力,为未来收入增长储备丰富的产品弹药。国内市场之外,海外业务稳步拓展,产品销往30多个国家及地区,东南亚等新兴市场需求旺盛,成为公司重要的第二增长极。
2、医学检验服务:完成结构优化,特检业务蓄力向上
针对医学检验服务板块,公司完成战略迭代,对全国实验室网络优化整合,将资源从红海普检业务转向自有技术优势的高附加值特检赛道,聚焦宏基因组测序、质谱、分子病理等特色检测项目,充分发挥自研试剂自产自用的成本与技术优势,走出区别于传统ICL企业的差异化路线。
报告期医学检验业务经营亏损持续收窄,降本增效成果逐步体现。全国27家医学实验室作为“医检5.0战略”的线下支点,承接自研产品的临床转化,打通试剂产品到临床服务的链路,为后续联动医院、健康管理业务奠定网络基础,未来随着特检业务规模持续扩大,板块盈利拐点可期。
3、医学诊疗服务:康和医院高速增长,闭环模式加速成型
潮州凯普康和医院是凯普战略布局的核心实体载体,承载实现“早筛‑诊断‑治疗‑健康管理”完整闭环的重要使命。报告期医院运营表现亮眼,营业收入同比大幅增长93.55%,业务规模快速爬坡。虽然尚处在运营培育期,折旧、人力投入较大,但亏损已经明显收窄。
公司持续加大建设投入,在建工程同比增长68.62%,不断完善肿瘤科、放疗、骨科等重点学科建设。按照规划,医院将持续减亏,向着2027年盈亏平衡稳步迈进。医院板块的价值不止于营收利润,更在于打通IVD企业向下游诊疗延伸的关键环节,让检测能力直接对接临床治疗,极大提升客户价值与业务壁垒,是凯普区别于同行的核心竞争力。
三、资本与投资动作彰显发展信心,资源聚焦主业发展
基于对自身长期价值的高度认可,公司三季度顺利完成股份回购,累计回购2571万股,总金额近1.5亿元,充分彰显管理层对公司未来发展的坚定信心。回购配套专项借款,体现公司合理利用金融工具,维护公司及广大投资者权益。
投资端,公司对产业基金江苏招控康健进行优化调整,基金提前进入退出期,收回未使用可投资额1.54亿元,资金回流进一步集中资源投向核心主业研发、医检网络和医院建设;其他权益工具投资规模提升,也反映公司围绕大健康赛道的产业布局持续推进。
同时需要看到,前期新冠时期形成的历史应收账款,随着持续清收,风险持续缓释。该部分资产回款将持续为公司带来利润弹性,为业务发展赋能。
四、面向未来:多重成长引擎蓄势待发,转型价值逐步兑现
站在当前时点,凯普生物已经构建起多维度的成长引擎,长期发展逻辑清晰。 第一,产品创新引擎:依托导流杂交技术平台,持续落地核酸99战略,肿瘤早筛、感染、妇幼遗传病管线不断拿证,新产品持续接力,对冲集采带来的压力;海外市场持续开拓,打开国内之外广阔增量空间。 第二,业务模式引擎:医检5.0战略持续落地,依托27家实验室网络+康和医院实体,叠加AI数智化赋能互联网医院,实现“试剂+检验+诊疗+健康管理”闭环,打造独有的商业模式。区别于传统IVD企业只卖产品,凯普可以为客户提供完整健康解决方案,商业模式价值得到极大提升。 第三,经营管理引擎:降本增效体系已经跑通,现金流稳健,内部五角星多总部模式驱动组织效率提升,为各项业务落地提供组织保障。
当然,业务转型过程中,医学检验、医院板块仍处在培育周期,新产品商业化落地节奏、历史应收回款进度仍是需要持续跟踪的经营指标。但从三季报可以清晰看到,公司已经走出行业周期底部,盈利拐点已经确认。
总结
2026年三季报,是凯普生物战略转型路上一份积极的中期成绩单。在行业环境充满挑战的背景下,公司凭借核心技术底座、坚定的战略定力,完成扭亏,现金流持续向好,新产品、医检网络、实体医院多线齐进。
从HPV分子诊断龙头,进化为全链条的精准医疗服务商,凯普的转型蓝图正一步步落地。后续随着高附加值产品放量、医检业务盈利改善、康和医院持续减亏,公司的商业模式价值将进一步释放,长期成长空间值得期待。
风险提示:以上分析基于公开财报与行业资料,不构成任何投资建议。