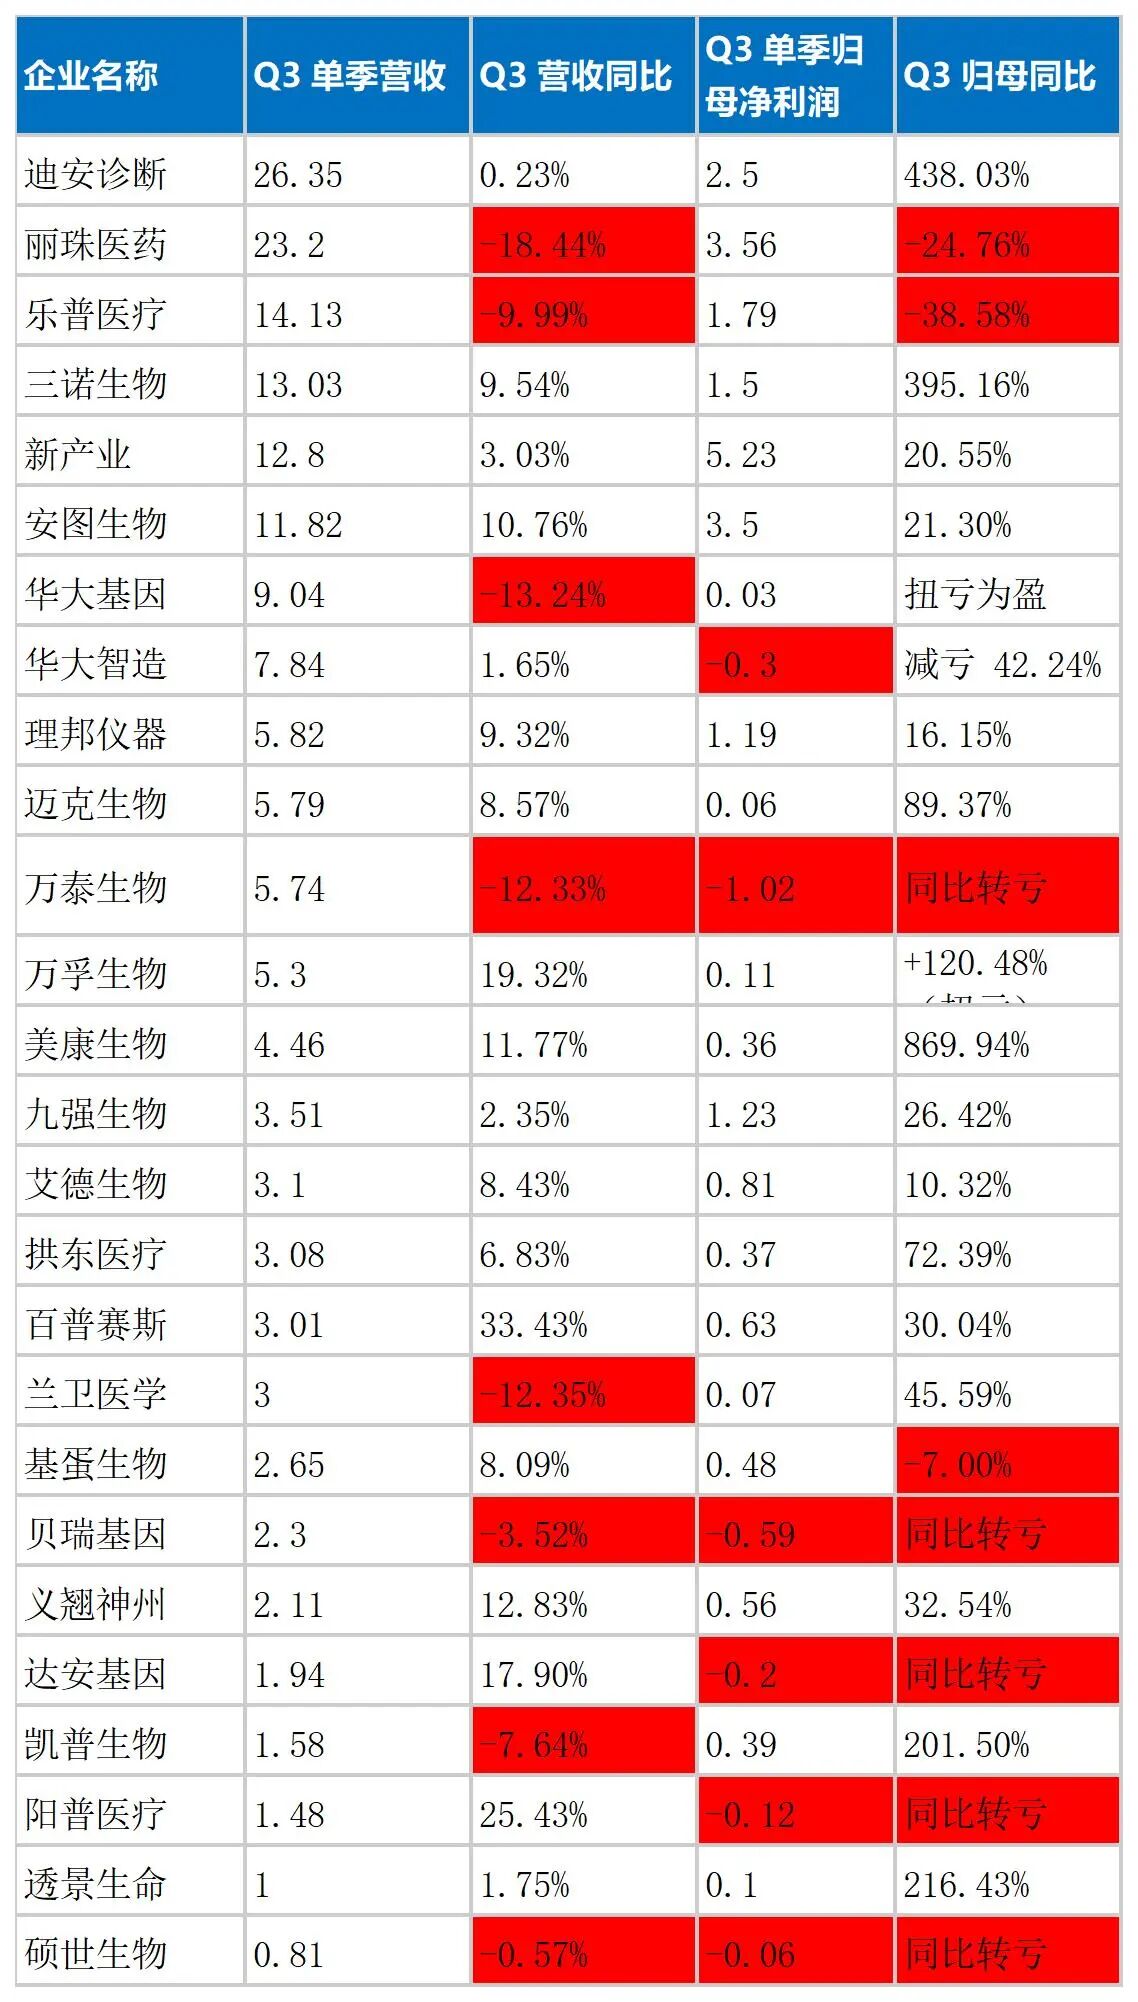
盈利格局:利润修复是主线,质量分化是核心
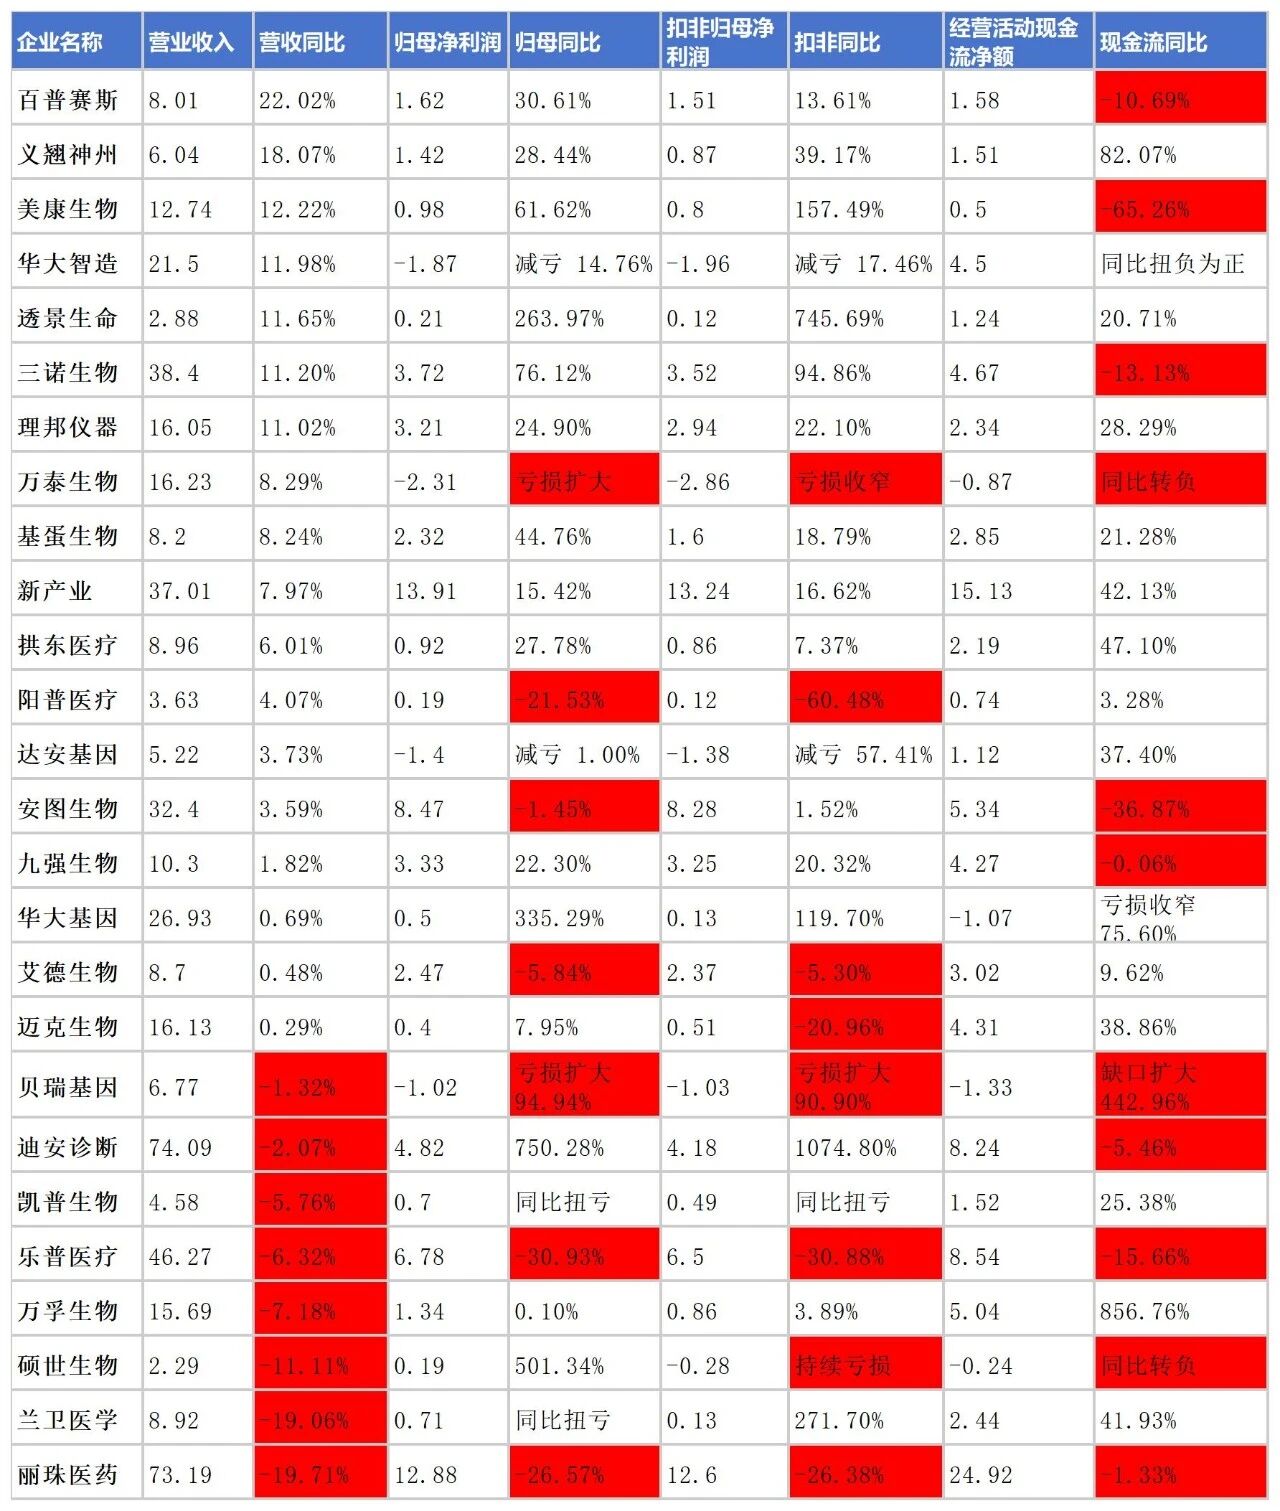
利润修复的三大共性驱动
- 1.低基数效应
:美康生物、透景生命、迪安诊断、硕世生物等上年同期利润基数极低,叠加减值转回,表观增速极高。 - 2.降本增效落地
:兰卫医学、凯普生物、华大基因等通过收缩销售费用、优化人员结构、清理应收款项,在营收下滑背景下实现利润端改善。 - 3.减值周期收尾
:多家企业转回前期计提的坏账准备与存货跌价,对当期利润形成正向贡献,反映行业信用出清进入尾声。
盈利质量分层
- 高质量盈利
:新产业、九强生物、理邦仪器、拱东医疗,扣非利润与归母利润高度匹配,现金流覆盖净利润,主业盈利能力扎实。 - 表观修复型
:迪安、兰卫、凯普、透景等,利润增长高度依赖减值转回与非经常性损益,主业盈利弹性有待验证。 - 持续承压型
:万泰生物、贝瑞基因、达安基因、华大智造,或处于产品推广投入期,或受行业政策冲击主业亏损,短期盈利拐点尚未确认。
3. 现金流:经营质量的 “试金石”
- 现金流大幅改善阵营
:万孚生物(+857%)、义翘神州(+82%)、新产业(+42%)、迈克生物(+39%),核心来自终端纯销转型、信用政策收紧、回款效率提升,是经营质量质变的信号。 - 现金流稳健阵营
:丽珠医药、迪安诊断、九强生物、艾德生物,现金流与利润匹配度高,造血能力稳定。 - 现金流承压阵营
:美康生物(备货投入)、万泰生物(营销扩张)、硕世生物(主业萎缩)、贝瑞基因(回款恶化),需关注后续资金周转与投入产出比。
4. 全行业共性影响因素
- 人民币升值的普遍扰动
出口占比较高的企业(新产业、万孚、三诺、义翘、百普赛斯等)均出现不同程度汇兑损失,是表观利润的主要拖累项;剔除汇率影响后,多数企业主业利润增速将提升 5-10 个百分点。 - 出海成为穿越周期的核心路径
海外收入增速普遍高于国内,化学发光、POCT、上游原料、测序设备等品类出口均实现双位数增长。国内集采降价背景下,全球化布局能力已成为企业核心竞争力分水岭。 - 产品高端化与解决方案化升级
行业普遍从 “卖单品” 向 “卖整体方案” 升级:化学发光流水线、智慧实验室、肿瘤伴随诊断、CGM 等高附加值业务持续放量,是支撑长期估值的核心逻辑。 - 行业整合加速,国资入局增多
艾德生物引入国药集团、达安基因引入广药集团,国资与产业资本加速进入 IVD 行业,头部集中化趋势进一步强化。
总结与展望
2026 年前三季度,IVD 行业整体处于“营收筑底、利润修复、分化加剧、升级加速”的阶段。
短期看,降本增效、减值转回、低基数仍是利润修复的主要抓手,Q3 多数企业单季表现优于上半年,逐季向好态势明确。 中期看,出海能力、高端产品管线、成本管控能力将决定企业的成长韧性,赛道内部分化将持续拉大。 长期看,行业正从规模扩张转向价值增长,具备技术壁垒、全球化布局与解决方案能力的头部企业将持续受益。