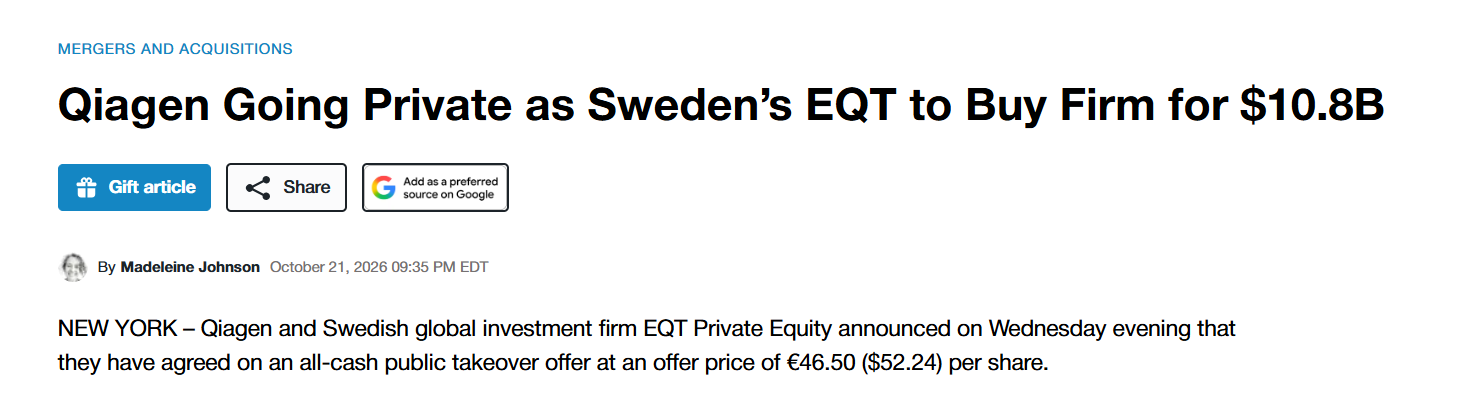
纽约讯 全球分子诊断巨头凯杰(Qiagen)的命运再次走到转折点。瑞典私募股权机构EQT Private Equity近日宣布,已与凯杰达成全现金公开收购协议,收购价为每股46.50欧元(约合52.24美元),对应企业总价值约108亿欧元(121亿美元)。这是时隔六年后,凯杰再次进入整体出售流程,而六年前那场因疫情爆发而半路夭折的收购,至今仍是IVD行业的经典一幕。
一、百亿收购落地:溢价四成,凯杰将私有化退市
根据双方公布的交易细节,本次收购价较凯杰7月8日法兰克福股市33.15欧元的收盘价溢价约40%——这一日期正是私募股权收购意向的市场传闻曝出前的最后一个交易日。凯杰当前发行股份约2.065亿股,交易总股权价值约96亿欧元,计入约11亿美元净债务后,企业整体估值约108亿欧元。
凯杰监事会与管理层已一致批准该交易,并将向股东推荐接受要约。交易预计在2027年年中完成,生效门槛为至少50%加1股的股份参与要约;若赞成比例达到80%,交易将直接触发执行。
凯杰同步披露了2026年第三季度初步业绩:净销售额约5.48亿美元,调整后摊薄每股收益0.65美元。受收购事项影响,公司已暂停2026全年业绩指引,也不会召开三季度财报电话会议。若交易在十个月内未能完成,凯杰可向股东发放每股最高0.47美元的临时股息。
对于本次私有化,8月刚上任的CEO乔纳森·普拉特(Jonathan Pratt)直言不讳:私有化将让公司“行动更快,更自由地将资源投入到符合长期战略的最佳机会中”。EQT全球医疗业务联合负责人迈克尔·鲍尔(Michael Bauer)则称这笔交易是集团的“里程碑式交易”。
目前EQT管理资产规模达3540亿欧元,在全球医疗领域累计投资超300亿欧元,投出210余家企业,其投资组合中不乏SPT Labtech、Dako、HemoCue等IVD与实验室技术领域的知名公司。交易完成后,凯杰将继续保留原有品牌与独立运营。
二、时间线回溯:六年前,疫情让凯杰“不卖了”
这不是凯杰第一次站在被收购的十字路口。2020年那场由赛默飞世尔(Thermo Fisher)发起的收购案,最终以戏剧性的方式失败,恰恰折射出疫情对整个IVD行业的颠覆。
2020年:赛默飞的百亿收购邀约
2020年3月,赛默飞首次提出以每股39欧元全现金收购凯杰,交易总价约115亿欧元。彼时的凯杰正处于增长瓶颈期,前一年业绩未达目标,CEO离职,市场普遍认为这笔交易水到渠成。
随着疫情在全球爆发,分子检测需求瞬间井喷,凯杰的价值直线上升。2020年7月,双方修改协议:赛默飞将报价提高至每股43欧元,总对价升至约125亿欧元;同时将收购生效的最低股份比例从75%下调至66.67%,并约定若要约失败,凯杰需支付950万美元的费用补偿。
股东用脚投票:47%赞成,收购告吹
即便赛默飞加价又降门槛,股东们依然不买账。 疫情之下,凯杰2020年一季度销售增长9%,二季度增长预期进一步上调至12%以上,新冠检测相关业务爆发式增长。大量股东认为,43欧元的报价完全没有反映疫情带来的业绩增量,公司公允价值应在每股50欧元以上。
2020年8月10日要约期结束,最终只有47%的股份参与接受要约,远低于66.67%的最低门槛。收购正式宣告失败,凯杰向赛默飞支付950万美元补偿,选择继续独立发展。
随后的两年,新冠检测红利持续释放,凯杰业绩大幅上涨,也印证了当时股东的判断——公司确实卖“便宜”了。
三、为什么又卖了?后疫情时代的增长困局
从六年前“加价也不卖”,到如今主动拥抱私募收购,凯杰态度反转的背后,是整个IVD行业后疫情时代的共同困境。
红利退潮,增长重回个位数
疫情期间的业绩爆发不可持续。随着全球新冠检测需求断崖式下跌,凯杰的增速快速回落。2025年公司全年营收约16亿美元,同比仅增长5%;2026年上半年营收基本与去年同期持平,全年指引也从最初的至少5%增长下调至1%-2%。
核心业务同样承压:拳头产品QuantiFERON结核检测受美国移民检测需求下降影响出现下滑;分子诊断业务虽有QIAcuity数字PCR等新品拉动,但整体仍处于新旧动能转换期。作为上市公司,每季度的财报压力、股价波动,都限制了公司长期投入的空间。
私有化:卸下短期包袱,重启长期布局
这也是本次选择被私募收购的核心逻辑:退市私有化后,无需再迎合资本市场的短期业绩预期,可以更灵活地调配资源,投入研发、并购与长期战略业务。
对EQT而言,这笔交易也并非单纯的财务投资。其在IVD、实验室服务、生命科学工具领域有深厚的投资积累与产业资源,入主后有望通过行业资源整合、补充并购、运营优化等方式,为凯杰注入新的增长动力,运作成熟后再寻求上市或转手。
四、行业观察:两次卖身,折射IVD行业周期轮回
六年时间,两次出售,背景截然不同,本质也大相径庭,恰好映照出全球IVD行业的周期变迁。
2020年赛默飞收购凯杰,是产业资本的横向整合:赛默飞希望补齐样本制备与分子诊断管线,与自身业务形成协同,是行业龙头的扩张式并购。最终因疫情黑天鹅导致价值重估而失败。
2026年EQT收购凯杰,是财务资本的赋能式重组:企业从上市公司转为私有,借助私募的资本与资源,穿越增长阵痛期,布局下一轮周期。这也是后疫情时代全球IVD行业的一大趋势:红利消退后,存量整合加速,私募资本频繁入局,通过运作优化、业务分拆、并购整合等方式重塑企业价值。
对凯杰这家百年分子诊断老店而言,这不是终点,而是一次转身。从疫情高峰的万众追捧,到后疫情的平稳调整,再到私有化后的重新出发,它的命运起伏,正是整个全球IVD行业从爆发式增长回归高质量发展的一个缩影。