截止10月24日,艾德生物、迪安诊断、拱东医疗、华大基因、华大智造、乐普医疗、硕世生物等7家IVD企业已经陆续发布第三季度财报,三季度IVD行业到底有没有开始转好?我们且从财报数据里面看看。
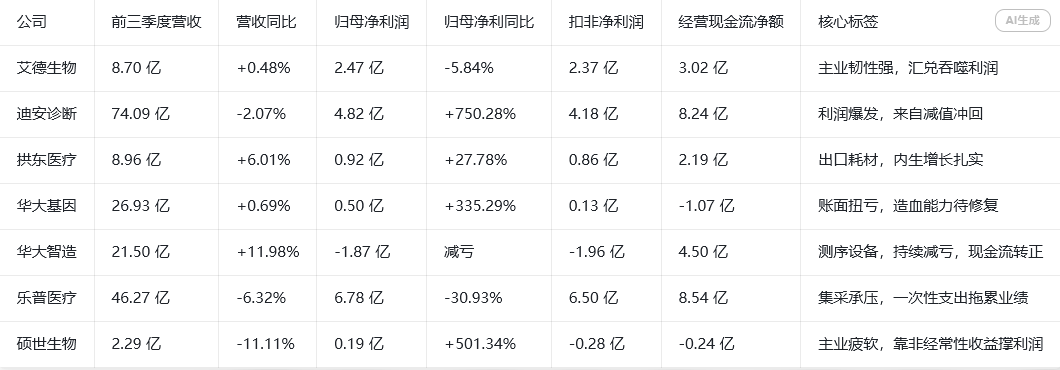
📊7家核心企业关键指标速览
⚠️划重点:看企业质地,不能单看归母净利润增速,要同时看「营收+扣非净利润+经营现金流」三个指标。
🔍穿透财报:哪些增长是真,哪些只是账面魔术?
1、汇率,成为出海企业的“利润粉碎机”
今年一个非常突出的行业共性:海外业务占比高的公司,深受汇率波动影响。
✅艾德生物:前三季度汇兑损失4383.54万元,去年同期还是汇兑收益370.46万元。剔除汇兑损失后,公司归母净利润实际同比增长9.67%,主业经营是向上的,只是汇率抹平了账面利润。
✅华大智造:同样被汇兑侵蚀,剔除汇兑因素,利润总额同比实现大幅减亏83.18%。
海外收入占比高的IVD、器械公司,看业绩一定要剔除汇兑扰动,否则很容易错判真实经营情况。
2、减值冲回:旧账回收制造的利润高光
迪安诊断、华大基因出现了非常典型的“增收不增利”的反向版本——营收不涨,利润却暴涨。
迪安诊断营收微降2.07%,扣非净利润却暴涨1074.80%。核心驱动来自历史长账龄应收账款回款,信用减值损失大量转回,自有产品业务增速仅5.7%。 华大基因实现账面扭亏,关键原因是信用减值损失计提同比减少9181万元,但扣非净利润仅1315万,主业盈利能力依旧薄弱。
👉风险提示:坏账冲回属于一次性会计收益,不会带来新的收入,不可持续。利润好看,但不等于业务全面回暖。
3、非经常性损益,撑起的“虚假繁荣”
硕世生物是最典型的案例:归母净利润同比大涨501.34%,但扣非净利润依旧亏损2797万元。 利润主要来自理财公允价值变动、减值转回等非经常性收益。公司主业营收下滑,经营现金流为负。手握大量金融资产可以制造账面利润,但并不代表主营业务已经复苏。
4、一次性事件压制当期业绩
乐普医疗前三季度利润下滑约31%,两大核心拖累:
可转债到期赎回产生一次性支出,影响净利润8347.90万元; 创新药研发投入同比增加1.24亿元。 叠加集采持续压制心血管器械板块,多重因素挤压当期利润。剔除一次性因素后,实际盈利下滑幅度会明显收窄。
5、实打实的内生增长:拱东医疗
样本中为数不多营收、扣非利润同步走高的企业。 海外子公司业务优化叠加美国海关退税,带动业绩;降本增效,回款改善,经营现金流增速跑赢利润增速,业绩增长来源于主营业务。
6、减亏进行时:华大智造
公司仍处于亏损状态,但减亏趋势明确。 受益全球多区域销售增长,试剂耗材占比提升,毛利率提升3.84个百分点;最大亮点是连续四个季度经营活动现金净流入,仪器带动耗材变现的商业模式逐步跑通,不过距离整体盈利还有距离。
💸现金流才是照妖镜,看清盈利成色
财报净利润可以被会计手段、一次性因素修饰,但经营活动现金流,更能反映企业真实造血能力。
✅现金流表现优秀企业
- 乐普医疗8.54亿:器械+药品业务底盘扎实,现金流规模领先;
- 迪安诊断8.24亿:应收款回款改善,现金流充沛;
- 华大智造4.50亿:设备厂商实现大额经营现金流,实属不易;
- 艾德生物3.02亿:高毛利试剂赛道,主业现金流稳固;
- 拱东医疗2.19亿:回款向好,付款端优化,现金流质量优异。
⚠️现金流承压企业
- 华大基因:‑1.07亿元:账面扭亏,但经营层面依旧现金净流出,自我造血尚未修复;
- 硕世生物:‑0.24亿元:主业萎缩,人力、采购支出增加,经营现金流出,利润依赖理财资产收益。
小知识:坏账冲回产生的账面利润,不会带来当期现金流入,看ICL类企业,一定要结合现金流判断利润含金量。
🧩7家企业核心机遇与痛点一览
🔹艾德生物|肿瘤伴随诊断
✨优势:伴随诊断赛道壁垒高;国药拟收购20%股权,带来产业协同预期。
⚠️痛点:国内检验控费,竞争加剧;海外占比高,汇率波动冲击利润;营收增长近乎停滞。
🔹迪安诊断|ICL第三方医学检验
✨优势:应收款逐步回收释放利润;高价值精准中心业务快速增长。
⚠️痛点:收入修复远弱于利润;利润依赖减值冲回,不具备可持续性;自有产品规模偏小。
🔹拱东医疗|医用耗材出口
✨优势:海外子公司经营改善,出口拉动业绩,现金流质量优秀。
⚠️痛点:国内耗材内卷;业绩高度绑定海外市场,关税、地缘政策存在不确定性。
🔹华大基因|基因检测服务
✨优势:向院内IVD解决方案转型;多组学业务高速增长;海外产品拿证推进。
⚠️痛点:传统生育、肿瘤检测业务下滑;扣非利润微薄;经营现金流持续流出。
🔹华大智造|国产测序仪龙头
✨优势:全球市场拓展,试剂占比提升,毛利率上行;连续多季度经营现金净流入。
⚠️痛点:尚未整体盈利;海外业务占比高,汇兑损失持续扰动;面临国际巨头激烈竞争。
🔹乐普医疗|心血管高值耗材
✨优势:器械、药品、医疗服务多元布局;多个创新药推进海外临床;现金流充裕。
⚠️痛点:集采持续压制高值耗材;制剂受续标渠道扰动;可转债、高额研发挤压当期利润。
🔹硕世生物|后疫情分子诊断企业
✨优势:账面金融资产充足,可以贡献理财投资收益。
⚠️痛点:主业营收持续下滑,扣非亏损;控股股东合伙企业涉诉,存在实控人变更潜在风险。
📈透过三季报,看懂行业5大现实
- 利润修复≠收入复苏
很多企业利润大涨,但营收没起来。更多来自降本增效、历史坏账回收。医保控费大环境之下,行业扩张收入难度加大,企业优先保利润。 - 汇率成为出海企业不可忽视的变量
海外占比高的器械、IVD企业,净利润被汇率大幅扭曲。看出海标的,优先看剔除汇兑后的经营利润。 - 商业模式分化:仪器+耗材,韧性强于纯服务
测序设备、耗材企业营收表现相对更好;纯检测服务模式,受控费、价格战影响,收入增长乏力,利润多依靠会计调整。“卖水人”循环变现模式抗周期更强。 - 政策压力仍在,增长靠新产品+海外
高值耗材、传统分子诊断依旧要消化集采、控费压力。企业突破主要依靠两条路:内部新产品管线迭代,外部开拓海外市场。 - 警惕一次性收益制造的业绩假象
当归母净利润和扣非净利润出现巨大缺口,一定要穿透利润来源,分清是主业改善,还是理财、减值转回、资产处置的一次性收益。
✍️写在最后
2026年三季度的医疗器械&IVD行业,已经出现盈利修复,但复苏是结构性分化,不是普涨行情。
给普通读者的小建议:
看一家公司业绩,不要被漂亮的净利润增速迷惑。把「营收增速、扣非净利润、经营现金流」三张牌放在一起交叉验证,才能拨开迷雾,看到企业的真实经营质地。