2026年11月,生物梅里埃新一代GI 1.1面板正式拿下FDA+CE双认证,加上年初赛沛Xpert GI Panel获批上市、罗氏cobas eplex GI管线进入收官阶段,全球GI分子检测正式进入梅里埃、赛沛、罗氏三强逐鹿的存量竞争时代。
感染性腹泻是全球门诊与急诊的高频就诊原因,胃肠道(GI)感染多重PCR检测也因此成为分子诊断赛道的“兵家必争之地”。
从曾经的一家独大到如今的三足鼎立,三家巨头的技术路线、产品定位与商业化逻辑截然不同。
一、核心产品参数全景对比
三家产品在靶标覆盖、检测效率、适配场景上呈现明显分层,核心参数对比如下(数据均核验至2026年11月官方公开信息):
| 产品型号 | GI 1.1 Panel Mid(精简) | cobas Liat Cdiff(POCT单项,已获批) cobas 6800/8800 GI试剂(超高通量) | |
| 获批状态 | GI 1.1 Panel Mid同步获FDA 510(k) | Liat Cdiff已获FDA/CE认证 | |
| 适配平台 | |||
| 靶标总数 | 覆盖细菌、病毒、寄生虫三大类 | 7种细菌+2种寄生虫+诺如病毒GI/GII | |
| 检测时长 | |||
| 手工操作时间 | |||
| 核心定位 |
二、三大技术路线的底层分野
三家的产品差异本质是底层技术路线的选择不同,各自对应不同的设计逻辑与取舍。
1. 生物梅里埃:巢式多重PCR,把“多靶标”做到极致
作为GI综合征检测的开创者,梅里埃走的是“超多重覆盖”路线,也是行业内最早把“一次检测查全病因”做成临床标准的厂商。
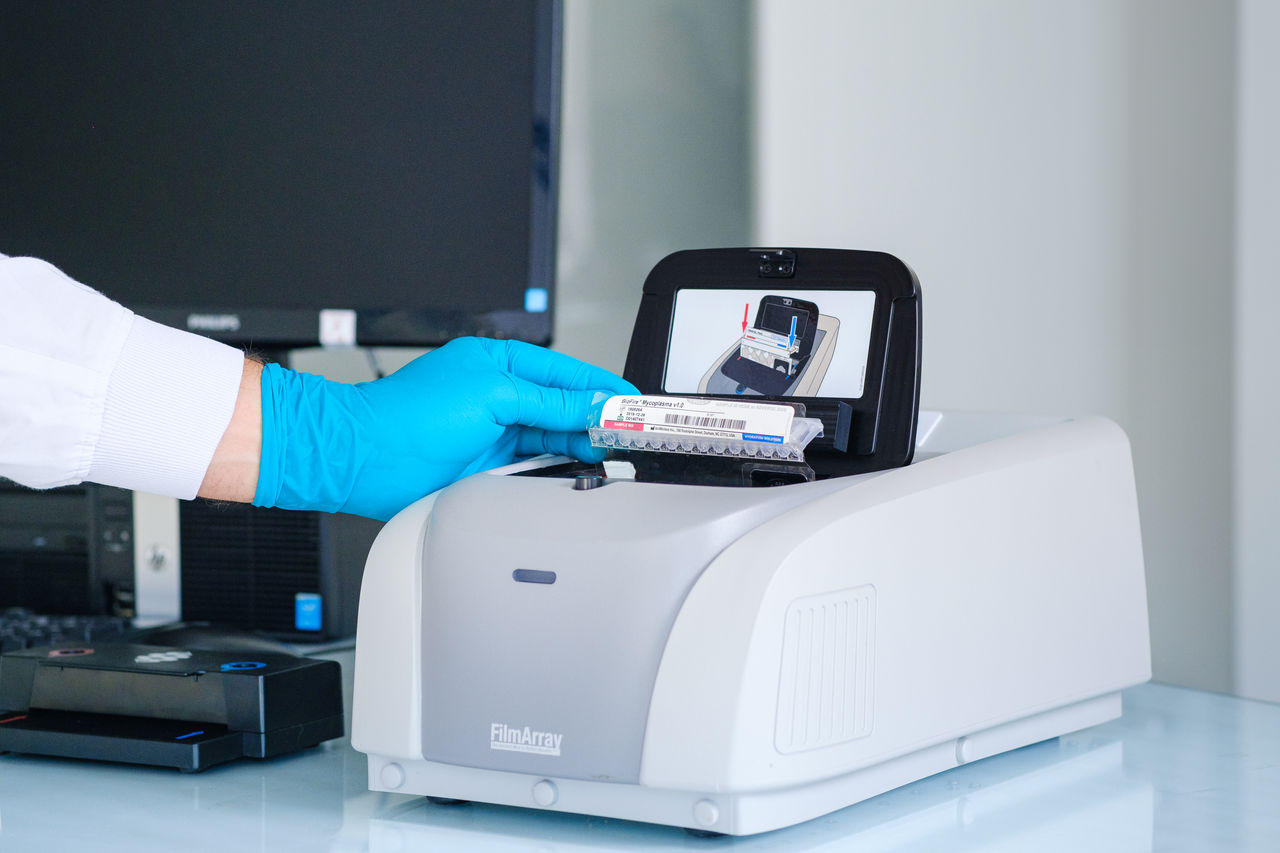
FilmArray平台采用巢式多重PCR+熔解曲线分析的技术路径,在微流控封闭芯片内完成多级扩增与靶标区分,单反应可实现22重检测,是目前全球GI panel中靶标覆盖最广的产品。
优势:综合征检测的“全面性”最强,一次检测覆盖绝大多数临床常见胃肠道病原体,最大程度避免漏检,契合三甲医院、感染科的全面筛查需求; 劣势:反应体系复杂度极高,引物探针设计难度大,易出现交叉反应——2024年诺如病毒假阳性事件,本质就是体系内引物与粪便共生菌非特异性结合导致的特异性缺陷。本次1.1版本核心就是重新设计诺如病毒扩增体系,从根源解决交叉反应问题,同时通过软件算法优化弯曲杆菌检测性能。
2. 赛沛:一体化卡盒荧光PCR,把“自动化”做到极致
赛沛是GI赛道的后发玩家,但凭借GeneXpert平台的成熟体系,快速跻身第一梯队,是目前对梅里埃威胁最大的竞品。
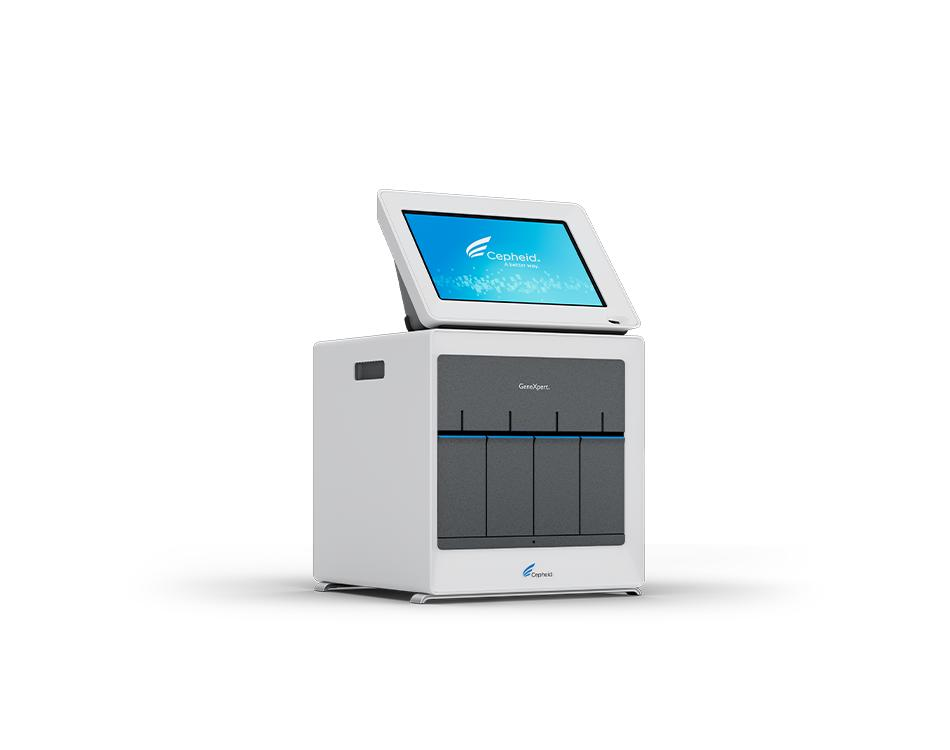
Xpert GI Panel依托GeneXpert经典的一体化卡盒+实时荧光定量PCR技术,通过10色荧光通道实现11重靶标检测,样本提取、纯化、扩增、检测全流程在卡盒内自动完成。
优势:自动化程度行业最高,手工操作几乎只有“加样-插卡”两步,对操作人员要求极低,完美匹配基层、急诊、发热门诊等非专业实验室场景;平台质控体系成熟,为全球样本进-结果出PCR领域装机规模最大的平台,覆盖超180个国家和地区,稳定性经过十余年临床检验; 劣势:靶标数量受荧光通道数限制,无法做到梅里埃级别的超多重覆盖,走“精准覆盖核心病原体”的路线,舍弃了部分低流行病原。
3. 罗氏:双技术路线+全场景分层,把“生态协同”做到极致
罗氏没有押注单一技术,而是通过自研+收购形成了分层技术矩阵,用全场景产品覆盖不同量级的实验室,走“打包解决方案”的路线。
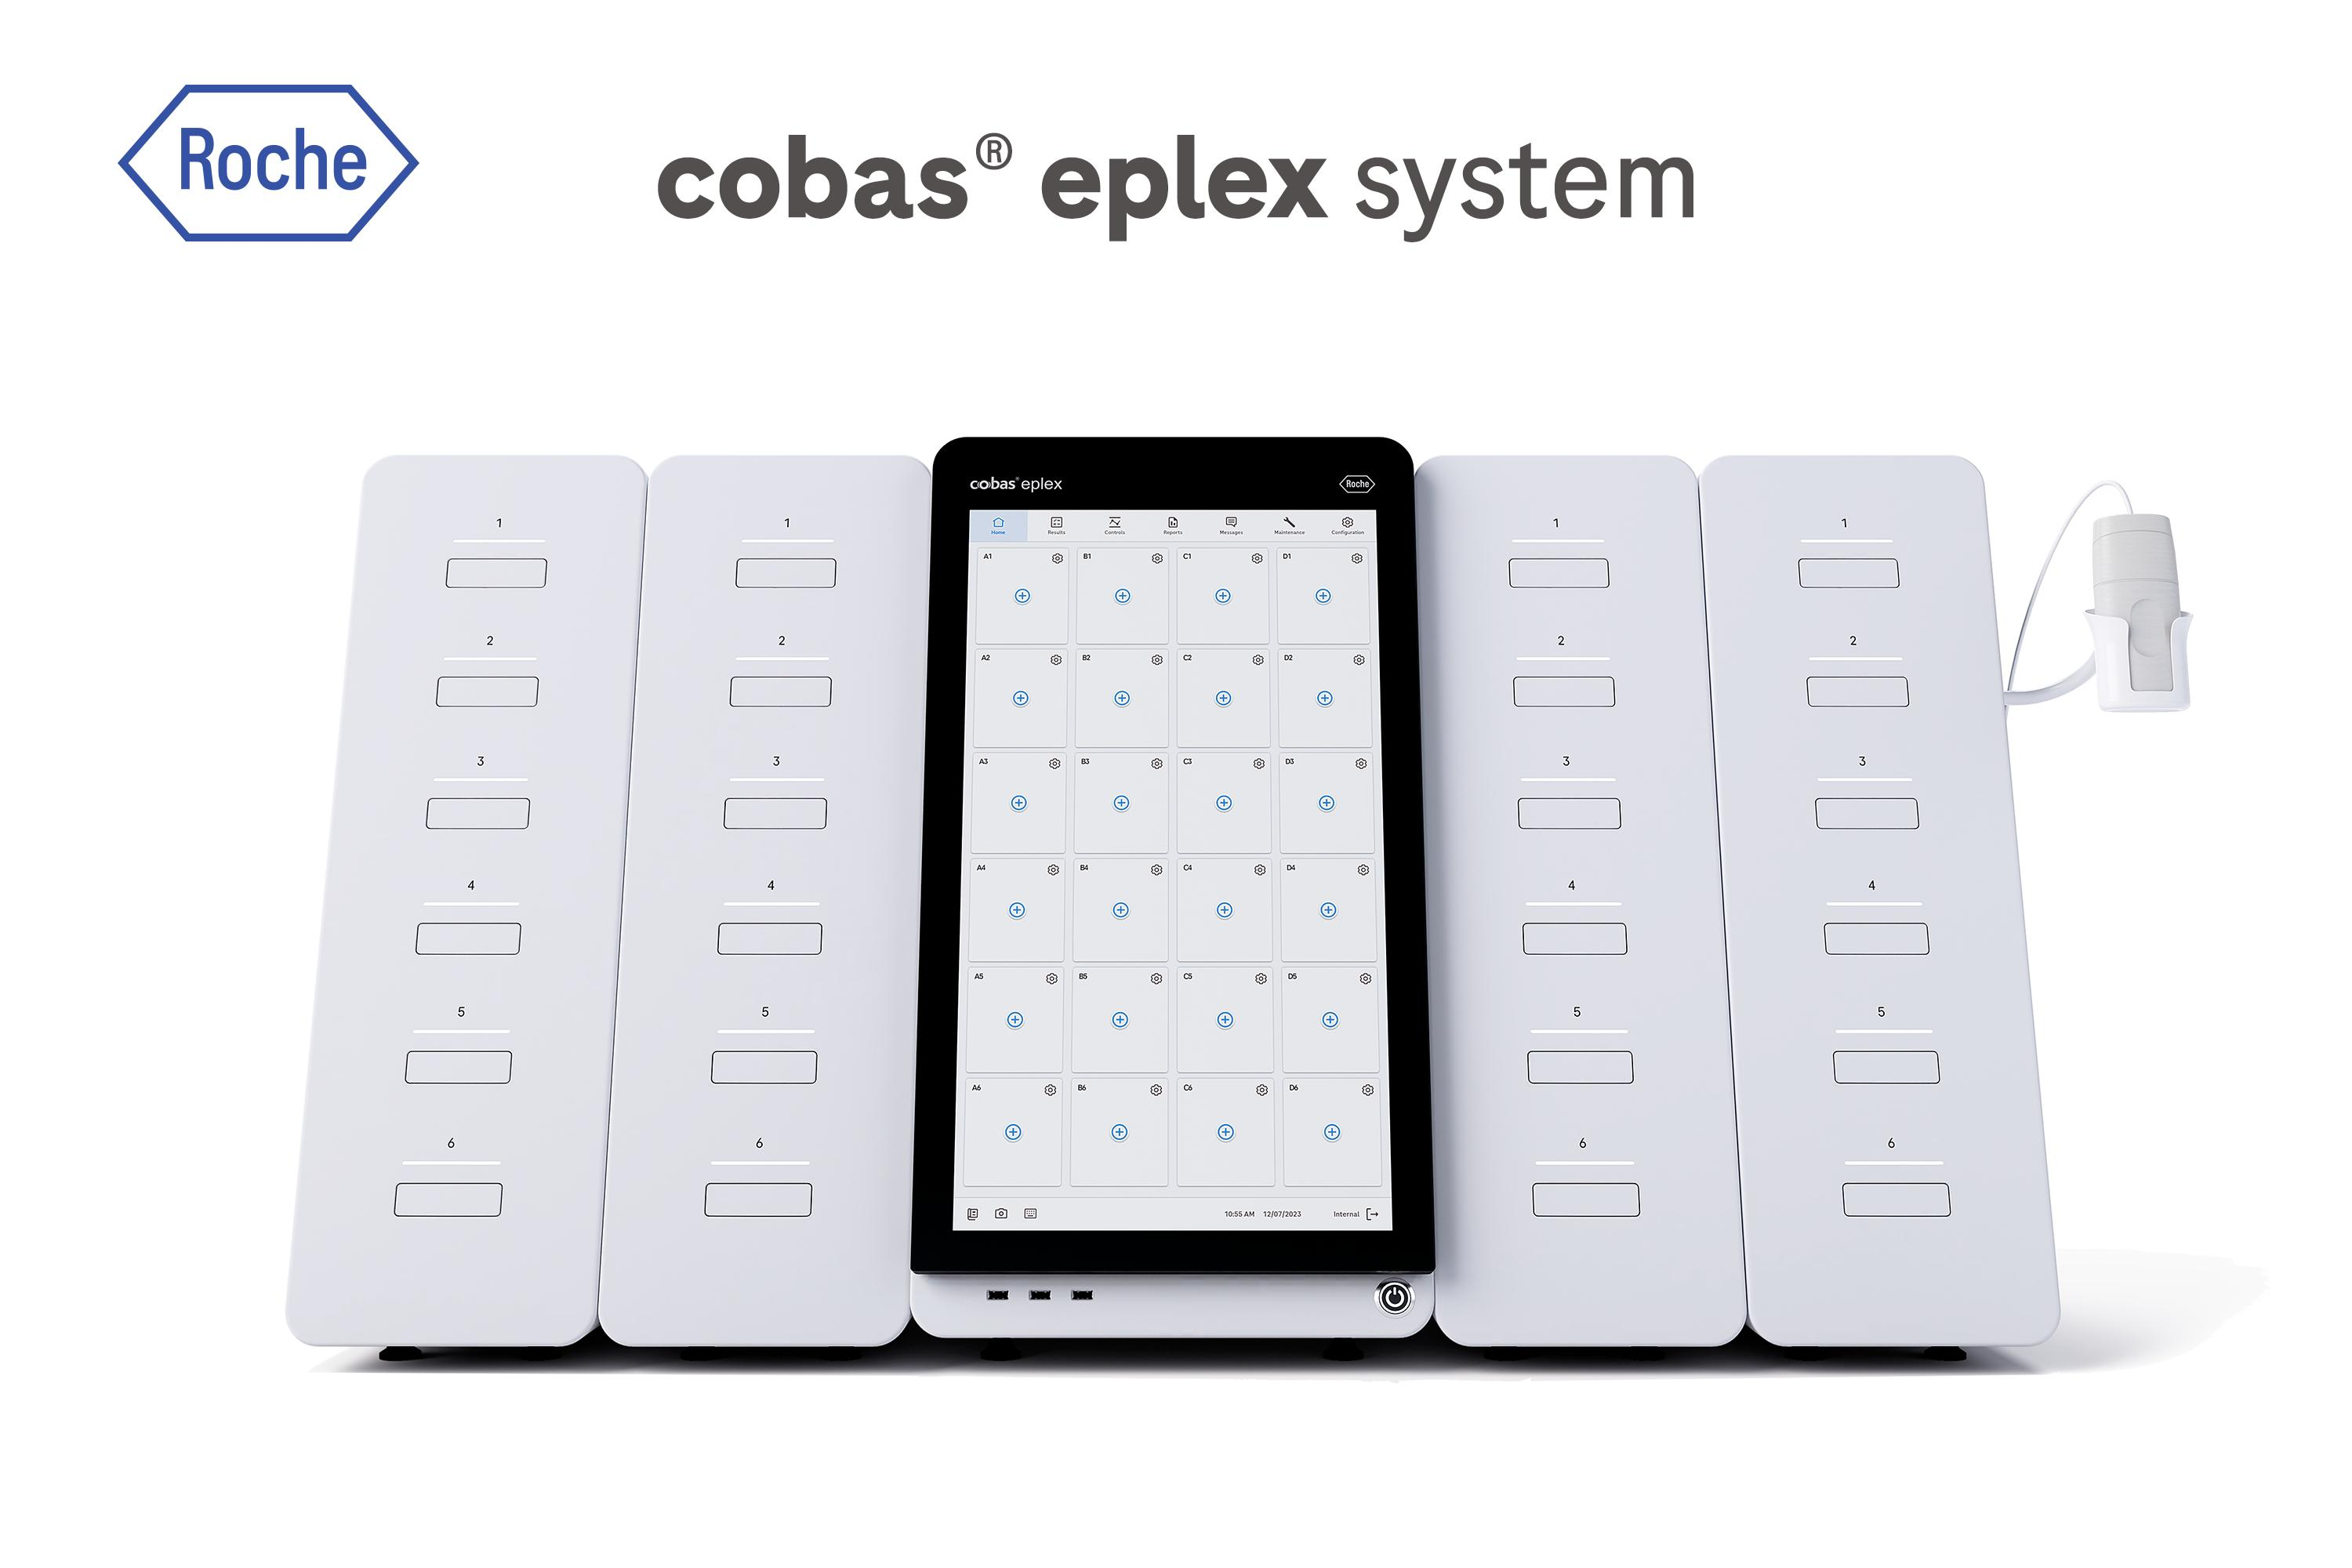
- cobas eplex
:源自2021年收购的GenMark,采用电化学传感+多重扩增技术,不靠荧光通道数量限制多重能力,理论上靶标拓展性更强,主打中型实验室的中通量综合征检测;目前呼吸道、血流感染面板已落地,GI面板尚在研发管线中。 - cobas Liat
:微流控快速PCR技术,主打急诊、门诊的POCT快速检测,20分钟出结果,目前艰难梭菌单项已获批,GI多重面板仍在规划中。 - cobas 6800/8800
:超高通量分子流水线,配套GI试剂面向大型中心实验室的批量检测需求。
这种布局的核心逻辑是用不同价位、不同通量的产品覆盖全场景,依托罗氏在实验室流水线的生态优势绑定客户,劣势是单产品的聚焦度弱于前两家,GI赛道入场节奏偏慢。
三、合规质量与临床信任度:三家处于完全不同的周期
GI检测的临床价值核心是“准确”,假阳性、假阴性都会直接干扰临床决策,三家在合规与质量口碑上处于完全不同的发展阶段。
梅里埃:从召回危机到质量修复,重建信任是核心命题
梅里埃2014年就拿下首款GI Panel的FDA认证,长期占据全球GI分子检测70%以上的市场份额,临床认知度极高。但2024年的II级全球召回事件成为其重要转折点:旧版试剂因诺如病毒假阳性风险,于2024年1月发起主动召回,2月FDA正式公示,涉及全球超6.4万盒试剂、合计230余万份检测,覆盖全球近百个国家和地区。
2026年发表于《Journal of Clinical Microbiology》(JCM)的独立多中心研究进一步证实了问题根源:旧版试剂的诺如病毒检测体系可与多种肠道共生菌发生脱靶扩增,不同临床场景下诺如病毒假发现率在31%~74%之间,部分场景下最高可达74%,平均假阳性率接近50%。
本次GI 1.1版本的核心意义,就是通过重构诺如病毒检测体系、优化弯曲杆菌检测算法,从技术层面彻底修复特异性问题;其中高配版同步拿下FDA与IVDR CE双认证,用最高标准的合规背书完成质量洗白,是其守住市场份额的关键一战。
赛沛:新入场者的后发优势,成熟平台托底质量
赛沛2026年才正式入局GI多重检测赛道,属于典型的后发者。其优势在于:
避开了梅里埃踩过的“交叉反应”坑,试剂设计更成熟,特异性起点更高; 依托GeneXpert平台全球十几年的临床验证,质控体系与产品稳定性已被充分证明; 此前已有艰难梭菌、诺如病毒单项检测的临床基础,GI Panel属于菜单延伸,医生接受门槛低。
短板在于上市时间短,真实世界大样本数据积累不足,暂未形成足够的临床口碑壁垒。
罗氏:稳扎稳打的合规跟进,暂处追赶位
罗氏eplex平台在血流感染(BCID)、呼吸道感染领域已拿到FDA/CE认证,技术与质量体系经过验证,GI Panel属于同平台的菜单拓展,合规风险较低。但整体上市节奏落后梅里埃、赛沛1-2年,目前尚未在欧美核心市场完成GI多重产品的正式拿证,市场声量暂时落后。
四、商业化策略:守、攻、围三种打法的正面碰撞
三家的市场打法与其产品定位、平台基础高度匹配,未来将形成差异化竞争格局。
梅里埃:双品矩阵守高地,下沉市场打对标
梅里埃的策略非常清晰,核心是“守”:
- 高端市场用22靶标高配版守住壁垒
,主打感染科、消化科、三甲医院的全面筛查需求,凭借最广靶标维持“金标准”定位; - 推出11靶标Mid版直接对标赛沛
,用同规格产品打价格竞争,下沉到基层、普通门诊等对成本更敏感的场景; 借助本次1.1版本拿证的契机,通过临床数据宣讲、质量承诺挽回召回事件流失的客户。
赛沛:存量装机带增量,广谱渗透走量
赛沛的核心优势是GeneXpert平台全球最大的装机基数(约5-6万台装机,18万个模块),绝大多数医院已经拥有该平台,新增GI检测试剂几乎不需要额外仪器成本,“加菜单”的门槛极低。
其商业化逻辑是:依托现有装机快速铺量,主打“快速、省心、不用学”的产品体验,替代传统粪便培养、单项快速检测,抢占基层、急诊、发热门诊等场景的增量市场。对于已经采购GeneXpert的实验室,GI Panel是高性价比的菜单补充,接受速度会非常快。
罗氏:生态绑定大客户,全场景补短板
罗氏的打法是“用生态换份额”:
对于已经采购cobas 6800/8800流水线的大型实验室,打包提供从高通量批量检测到中通量急诊检测的完整GI解决方案; eplex平台主打中型实验室,对标FilmArray的综合征检测市场; Liat则补全POCT快速场景,覆盖急诊、门诊的快速筛查需求。
罗氏的短板是GI产品上市晚,错过了市场教育期;优势是渠道能力极强,大型客户绑定深,一旦产品落地,渗透速度会很快。
五、行业趋势与竞争展望
全球GI分子检测赛道已经从“蓝海普及期”进入“存量竞争期”,未来的竞争焦点将集中在三个方向:
- 特异性与临床符合度
:梅里埃的召回事件给全行业敲响了警钟,“测得多”不再是核心卖点,“测得准”才是临床信任的基础,假阳性、假阴性的控制能力将成为产品核心竞争力; - 成本与可及性
:随着更多玩家入场,价格下探是必然趋势,精简版面板、分级定价将成为下沉市场的主流打法; - 从检测到决策
:单一的病原检出价值有限,未来产品将逐步向“抗菌药物使用指导、感染控制预警、公共卫生监测”延伸,结合临床数据提供决策支持。
总体来看,梅里埃凭借先发优势与最广靶标仍将占据龙头地位,但份额会被赛沛逐步蚕食;赛沛依托庞大的装机基数,将成为增长最快的玩家;罗氏则会凭借全场景生态,在大型实验室市场分走一杯羹。三强格局下,GI分子检测的技术迭代与市场渗透都将进一步加速。
文章来源于FDA,综合自全网