2026年已经过去3个季度了,我把IVD上市企业市值按涨幅一排,前四名很显眼:近岸蛋白+300.47%,百普赛斯+165.48%,义翘神州+141.41%,诺唯赞+81.69%。
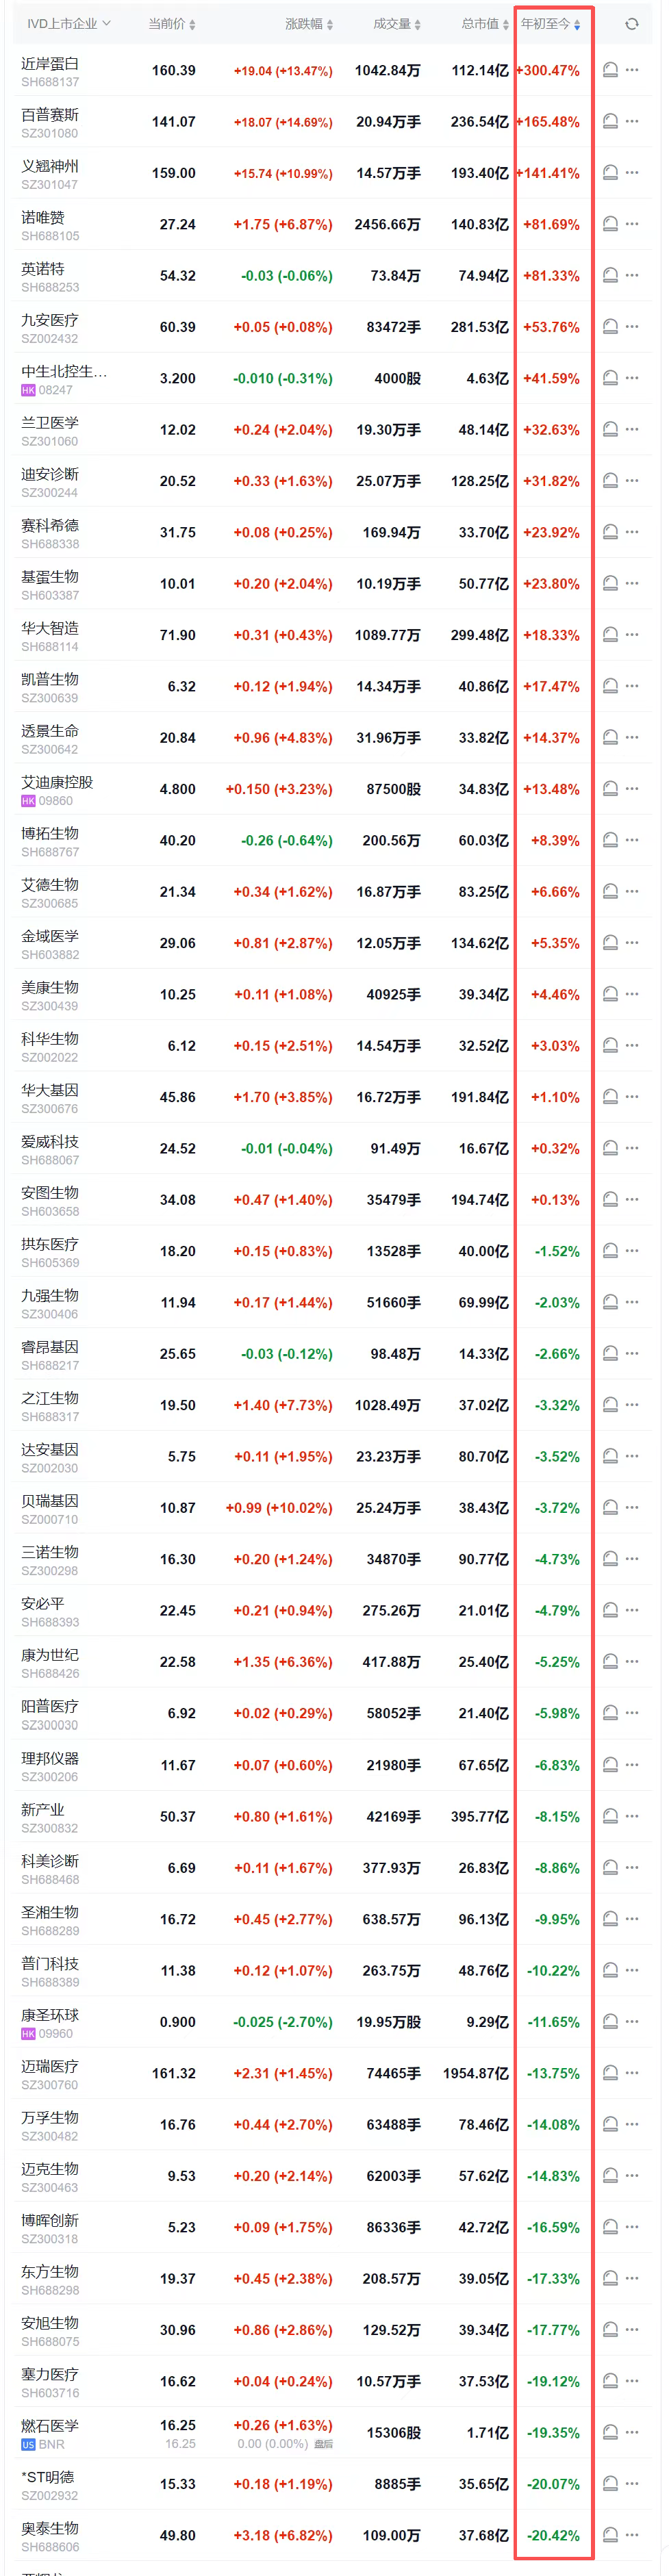
这4家同属于IVD上游、生命科学赛道,严格说都不是做IVD的。
为什么涨这么猛?真正把这4家推上风口的,是三股力量的共振。
1、涨的不是IVD,是生命科学上游。
2026年中报显示:诺唯赞生物试剂占营收82.14%,诊断试剂只有10.01%;百普赛斯重组蛋白占80.37%,六成收入来自境外;义翘神州重组蛋白加CRO占76.6%。真正做IVD终端的盘子,最小的只有一两成。
2、创新药大年,卖水人先收钱。
2026年上半年,中国创新药对外授权81笔,交易总额约1100亿美元,达到2025年全年的八成;全球BD交易金额前十的项目,8笔涉及中国企业。石药与阿斯利康185亿美元、恒瑞与BMS 152亿美元、信达与辉瑞105亿美元,一笔笔都是历史级大单。
BD首付款到账,第一件事就是买试剂、建管线。钱从跨国药企流向中国Biotech,再流向上游试剂厂——这就是百普赛斯们二季度业绩双位数增长的底气。
3、投融资回暖,叠加AI放大器。
上半年全球创新药一级市场融资267.5亿美元,同比增长58.5%。Biotech融到钱,3到6个月后就是上游的订单。更长远的是AI:AI设计的候选分子再多,每一个都要真实合成、真实验证,实验需求不是被替代,而是被放大了一个数量级。重组蛋白、抗体、酶试剂,正好站在这台放大器的出口。
中信证券说CXO和生命科学上游"进入复苏阶段",华创直接称之为"AIDD新需求周期"。
4、但涨幅和基本面,是错位的。
百普赛斯上半年营收5亿、归母净利9836万,义翘神州归母8519万,有业绩。涨得最疯的近岸蛋白,扣非连亏三年,上半年亏2978万,募投延期到2027年9月;诺唯赞扣非也还亏2494万。
2020年抗击疫情,体外诊断试剂需求猛增,IVD上游原料经历了大幅增长,这些企业都是在这一波上市成功的。伴随着创新药的火热,IVD上游企业又一次站到舞台中央。
IVD上游,还是真厉害呀!
文章来源于IVD资讯,作者IVD资讯