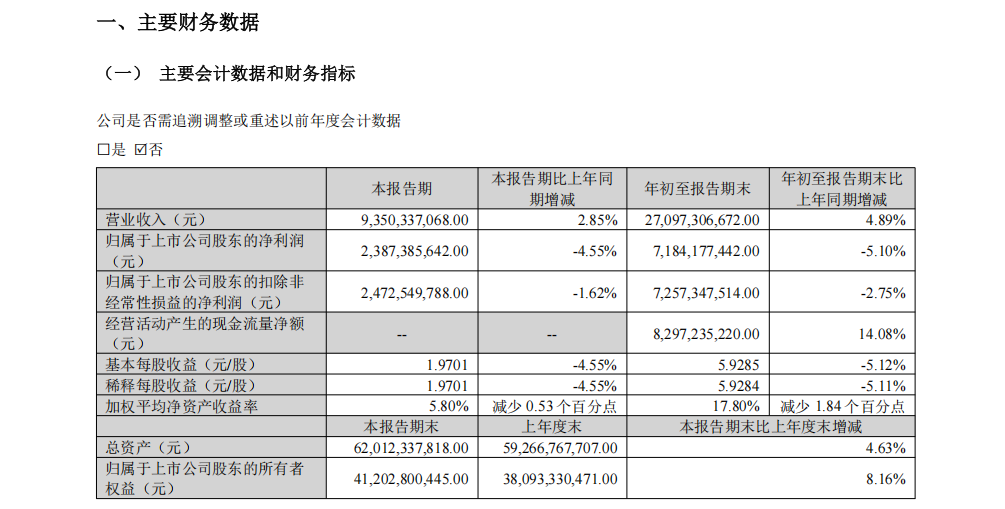
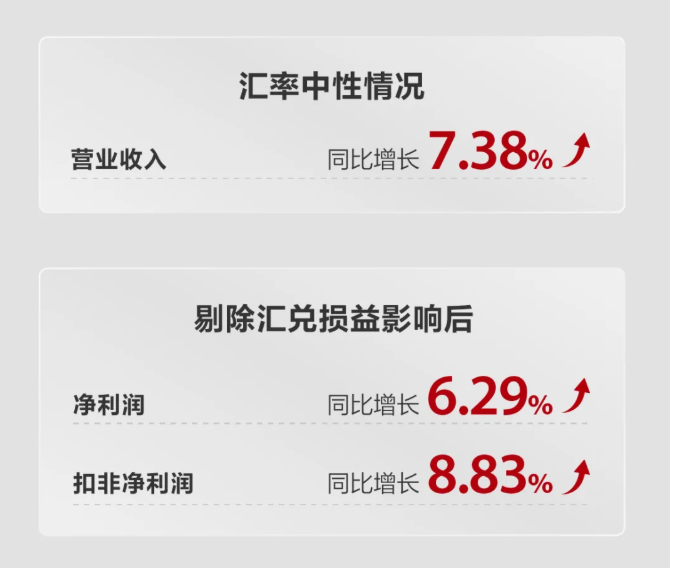
10月28日,深圳迈瑞生物医疗电子股份有限公司(证券代码:300760)披露2026年第三季度报告。前三季度公司实现营业收入270.97亿元,同比增长4.89%;在汇率中性假设下,营收同比增速达到7.38%。在国内医疗设备行业弱复苏、体外诊断(IVD)行业持续调整的大背景下,迈瑞医疗全球化布局加速兑现,其中国际IVD业务同比增长20%,国际免疫业务增速突破30%,成为穿越行业周期的核心增长引擎。
一、表观利润受汇率扰动,经营现金流逆势走强
从利润端来看,前三季度公司归属于上市公司股东的净利润为71.84亿元,同比下降5.10%;扣除非经常性损益后的净利润为72.57亿元,同比下降2.75%。单三季度来看,归母净利润23.87亿元,同比下降4.55%,扣非净利润24.73亿元,同比微降1.62%。
值得注意的是,利润端的承压主要受汇率波动等外部因素扰动,而非主营业务盈利能力下滑。财报显示,剔除汇兑损益影响后,公司前三季度净利润同比增长6.29%,扣非净利润同比增长8.83%;单三季度剔除汇兑后净利润同比增长1.79%,扣非净利润同比增长4.71%,主业经营韧性凸显。
现金流层面,公司盈利质量持续夯实。前三季度经营活动产生的现金流量净额达82.97亿元,同比增长14.08%,显著高于净利润增速,充沛的经营性现金流为研发投入、海外市场拓展及股东回报提供了坚实的资金支撑。
二、国际化进阶:IVD海外爆发,高端客户突破加速
本次三季报最核心的亮点,来自国际业务的全面提速与IVD板块的海外爆发。 前三季度,公司国际业务实现收入143.64亿元,同比增长11.04%;若以美元口径计算,同比增速达16.02%,国际业务收入占公司整体收入的比重首次提升至53%,全球化收入结构进一步均衡。分区域来看,欧洲市场在过去两年高基数下仍实现近20%增长,英国、法国、德国、意大利等核心国家全线高增;拉美市场收入增长近18%,亚太市场增长14%,印度、墨西哥、巴西等发展中大国贡献了主要增量。
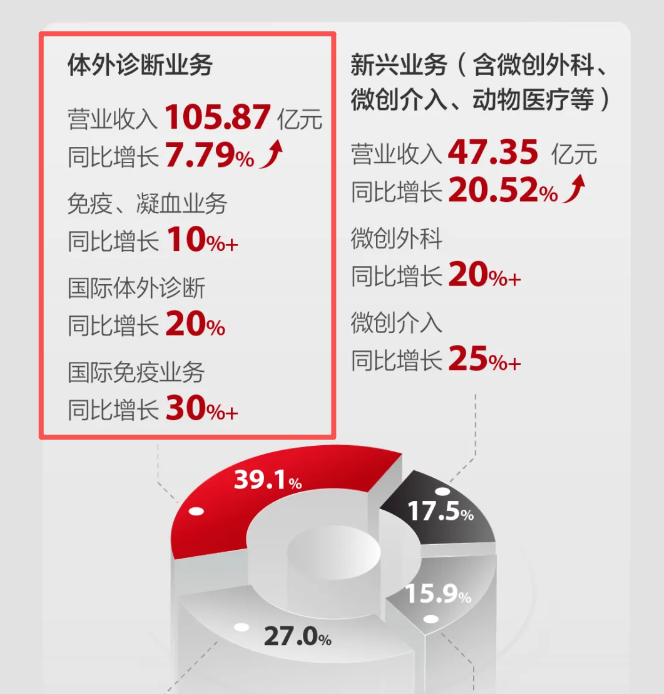
作为公司第一大收入板块,体外诊断业务的海外表现尤为亮眼。前三季度IVD产线整体实现收入105.87亿元,同比增长7.79%,占总营收比重提升至39%;其中国际IVD业务同比增长20%,国际免疫业务增速更是超过30%,远超行业平均水平。
从增长逻辑来看,海外IVD的高增长并非短期脉冲,而是“仪器装机带动试剂上量”模式的持续兑现。近年来迈瑞加速突破海外高端私立医疗集团、第三方连锁实验室等中大样本量客户群体,血液分析流水线、全自动样品处理系统等高端仪器装机量稳步提升,带动配套试剂持续上量,长尾盈利效应逐步在全球市场释放。截至2026年9月末,公司免疫试剂NMPA已上市产品达103个,CE已上市产品105个,丰富的试剂菜单为海外市场深度渗透提供了产品基础。
反观国内IVD市场,受多项医改政策影响,行业整体持续调整收缩,试剂使用量与产品价格均出现不同程度下行。在此背景下,迈瑞通过重点推进双大客户深度突破与区域医学检验中心建设,持续提升免疫、生化、凝血产品在高端市场的占有率,市占率实现稳步提升,展现出强于行业的抗周期能力。
三、多产线协同分化,新兴业务构筑第二增长曲线
除IVD外,其余三大产线整体呈现“国际占比持续提升、国内承压结构优化”的特征。
- 生命信息与支持产线
:前三季度实现收入73.25亿元,同比微降1.27%,其中国际收入占比进一步提升至76%。凭借数智化整体解决方案构建的技术壁垒,该业务在海外市场保持平稳增长态势。 - 医学影像产线
:前三季度收入43.00亿元,同比下降6.18%,国际收入占比达68%。随着超高端超声A系列在全球主要市场陆续上市,迈瑞正式开启超声业务海外高端突破的新征程,长期增长空间逐步打开。
新兴业务则成为公司中长期增长的核心驱动力。前三季度新兴业务实现收入47.35亿元,同比增长20.52%,占公司整体收入比重达到17%;其中国内新兴业务收入占国内整体收入的23%,与IVD业务合计占国内收入比重近四分之三。其中微创外科、微创介入业务增速均超过20%,子公司惠泰医疗持续推出多款介入耗材新品,产品管线覆盖不断拓展。
四、研发投入保持高位,AI+检验场景落地加速
迈瑞医疗持续保持高强度研发投入,前三季度研发投入金额达27.40亿元,占营业收入比重为10.11%,技术创新为高端市场突破提供持续源动力。
2026年第三季度,公司多条产线密集推出新品,高端产品矩阵进一步完善:
IVD领域:推出抗环瓜氨酸肽抗体测定试剂盒、糖化白蛋白测定试剂盒等10项试剂产品,以及CAL 7000E血液分析流水线、MT 7000全自动样品处理系统等8款设备;同时发布启元检验大模型报告审核智能体,将AI技术深度融入实验室日常运营场景,推动检验科室向智能化升级。 生命信息与支持领域:推出CPR60系列心肺复苏机、BeneHeart C1A/C2自动体外除颤仪、HyBase V7手术床及多款智能输注产品,完善急危重症与围术期整体解决方案。 微创外科与介入领域:推出4K荧光开放外视镜、超声骨组织手术设备;惠泰医疗推出导引导管、一次性使用输尿管导引鞘等多款介入耗材,管线厚度持续提升。
截至2026年9月30日,公司累计申请专利13577件,其中发明专利9887件;累计授权专利7044件,发明专利授权3743件,知识产权护城河持续加固。
五、持续高比例分红,长期股东回报丰厚
在业绩稳健经营的基础上,迈瑞医疗延续了高比例分红的股东回报传统,保持一年多次分红节奏。2026年8月,公司实施第二次中期利润分配,派发现金股利16.12亿元;10月28日董事会再次审议通过第三次中期利润分配方案,向全体股东每10股派发现金股利13元,合计派发15.75亿元。
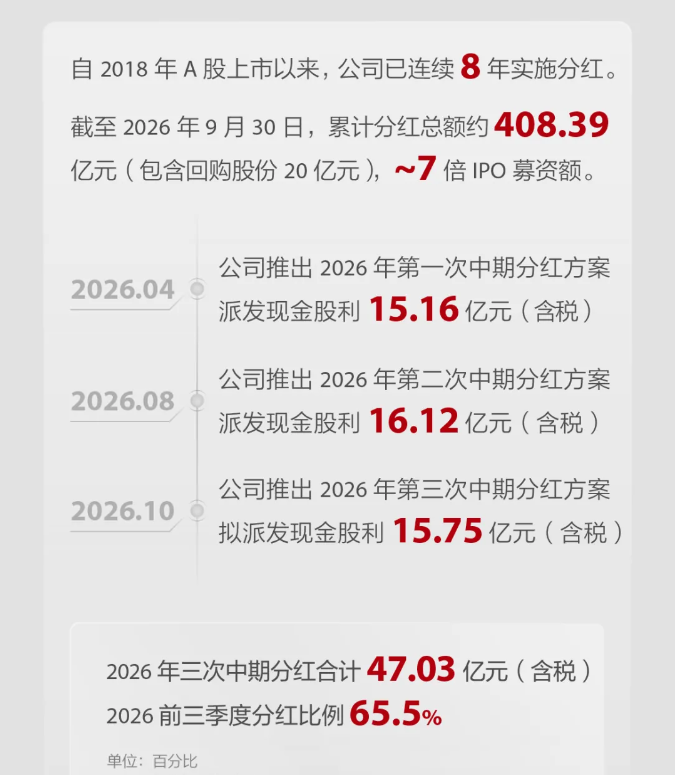
自2018年A股上市以来,迈瑞医疗已连续八年实施现金分红。本次分红实施后,公司上市以来累计分红总额将达到约424.14亿元(含回购股份20亿元),约为IPO募资额的7倍,长期股东回报能力突出。
六、展望:周期底部蓄力,全球化与高端化双轮驱动
对于全年及中长期发展,财报给出了清晰的增长指引:国际业务方面,随着海外本地化布局深化与高端客户群持续突破,2026年全年国际业务有望延续较快增长,欧洲、拉美、亚太将继续引领增长,国际收入占比将进一步提升。
国内业务方面,前三季度国内收入127.33亿元,同比微降1.28%,但第三季度收入环比第二季度增长1.95%,已呈现边际改善态势。公司预计2026年国内业务有望实现正增长,2027年及以后将迈入稳健高质量的持续快速增长通道。
整体来看,在国内医疗设备行业弱复苏的周期背景下,迈瑞医疗凭借全球化布局有效对冲了国内市场波动,以IVD为代表的核心业务在海外市场实现高速增长,高端客户突破与“仪器+试剂”的盈利逻辑持续验证。叠加新兴业务的高速成长与研发创新的长期投入,公司龙头地位持续巩固,长期成长路径清晰。