2026年10月28日,深圳市亚辉龙生物科技股份有限公司发布2026年第三季度报告。在主业营收与净利润双双高增的业绩底色之上,公司同期披露的产业布局动作勾勒出清晰的扩张脉络:1500万元战略投资持续葡萄糖监测(CGM)企业深圳希沃康、3000万元入股智慧健康服务平台苏州华美浩联、新设药业公司切入mRNA治疗性疫苗赛道,三笔布局分别指向院外监测、健康服务与创新治疗三大方向,堪称体外诊断赛道的“三箭齐发”。
从深耕化学发光诊断试剂与仪器,到延伸至院外慢病管理,再跨界布局创新药研发,这家国产自身免疫诊断龙头正以主业现金流为支撑,沿着“诊断—监测—健康管理—治疗”的产业路径,系统性拓宽自身的业务边界与成长天花板。
一、业绩弹性集中释放,主业基本盘筑牢扩张底气
外延布局的底气,首先来自主业经营的持续向好。三季报数据显示,2026年前三季度亚辉龙实现营业收入14.29亿元,同比增长11.04%;归属于上市公司股东的净利润1.44亿元,同比大幅增长137.58%;扣除非经常性损益后的归母净利润1.52亿元,同比增长50.66%。
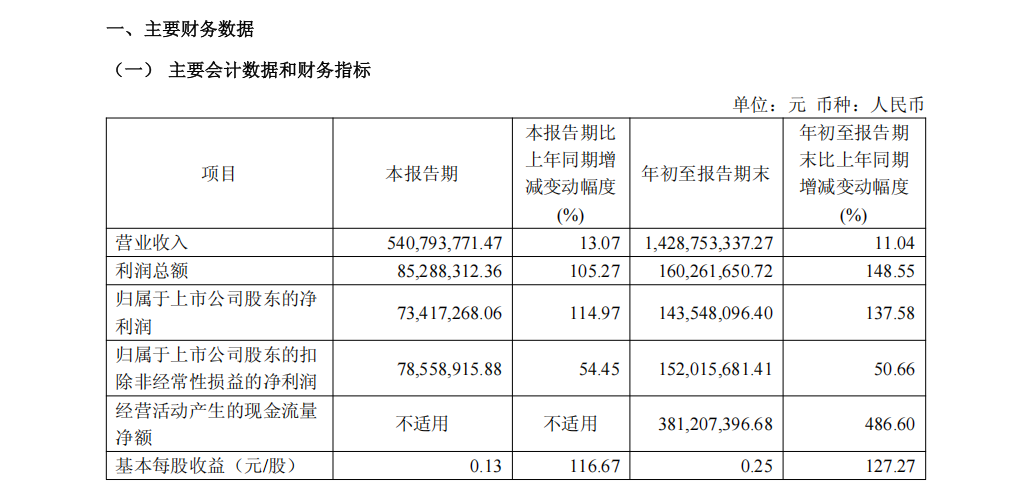
单看第三季度,业绩增长动能进一步加强:单季营收5.41亿元,同比增长13.07%、环比增长10.33%;单季归母净利润7341.73万元,同比增长114.97%、环比增长40.70%,净利率连续三个季度环比提升。
利润增速远超收入增速的背后,是三重因素的共同作用: 其一,收入规模迈过盈亏平衡点后,折旧摊销、人员薪酬等固定费用端保持刚性,经营杠杆带动利润弹性集中释放; 其二,精益管理与原料自研持续推进,自产试剂毛利率达到79.41%,同比提升2.06个百分点,主营业务整体毛利率同比提高2.41个百分点; 其三,公司持有的交易性金融资产公允价值变动亏损同比大幅减少,进一步增厚利润。
与此同时,公司现金流质量显著改善:前三季度经营活动产生的现金流量净额达3.81亿元,同比激增486.60%,充沛的经营性现金流为对外投资与新业务拓展提供了扎实的财务支撑。
从主业结构看,亚辉龙的增长并非单点突破,而是“基本盘稳固+新曲线加速”的双轮驱动。自身免疫领域作为传统优势赛道,前三季度试剂收入同比增长16.55%,持续巩固国产龙头地位;心血管领域化学发光试剂则呈现爆发式增长,前三季度收入同比提升56.80%,第三季度单季增速更是达到70.36%,逐步成长为公司第二增长曲线。
终端渠道方面,截至2026年9月30日,公司自产化学发光仪器累计装机14594台,流水线累计装机390条;国内终端医疗机构覆盖超6950家,其中三级医院超1870家,全国三级甲等医院覆盖率达70%,全国百强医院中80家为公司用户。深厚的院内渠道网络,既是诊断主业的护城河,也为后续慢病管理业务的院内外联动埋下了伏笔。
二、第一箭:1500万落子CGM,糖代谢生态打通院内外闭环
在本次披露的布局中,1500万元战略投资希沃康是市场关注度最高的一笔,其核心指向正是当下慢病管理领域的热门赛道——持续葡萄糖监测(CGM)。
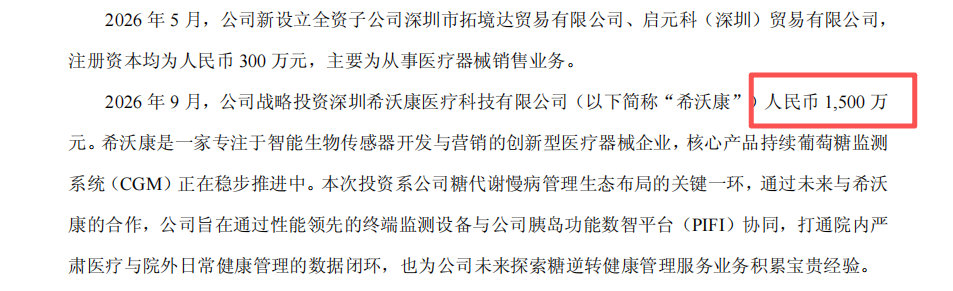
公开信息显示,希沃康是一家专注于智能生物传感器开发与营销的创新型医疗器械企业,核心产品持续葡萄糖监测系统正处于稳步推进阶段。对亚辉龙而言,这笔投资并非简单的财务投资,而是其糖代谢慢病管理生态布局的关键一环。
在此之前,亚辉龙已在糖代谢领域布局了胰岛功能数智平台(PIFI),依托院内化学发光检测能力,为临床提供胰岛功能评估与糖尿病分型诊断方案。而CGM作为院外血糖监测的核心工具,恰好填补了“院内诊断”与“院外日常管理”之间的空白。
按照公司规划,未来希沃康的CGM终端监测设备将与亚辉龙的胰岛功能数智平台形成协同,打通院内严肃医疗数据与院外日常健康管理数据的闭环,构建从筛查、诊断到长期监测、干预的全流程糖代谢管理方案。更值得注意的是,公司明确表示,此次投资也将为其探索“糖逆转”健康管理服务业务积累经验——这意味着亚辉龙的角色正在从“检测设备供应商”向“慢病管理服务商”转变。
从行业逻辑看,CGM赛道正处于快速扩容期,国产替代与消费级需求渗透同步推进。亚辉龙选择以战略投资的方式切入,而非完全自研,既可以借助被投企业的传感器技术积累缩短产品落地周期,又能依托自身的临床渠道与品牌资源加速产品入院与商业化,是兼顾效率与风险的布局路径。
三、第二箭:3000万补位渠道,B端资源激活健康服务场景
如果说投资希沃康是补齐了慢病管理的“硬件工具”,那么同期3000万元战略投资华美浩联,则是补上了“服务渠道”的关键拼图。
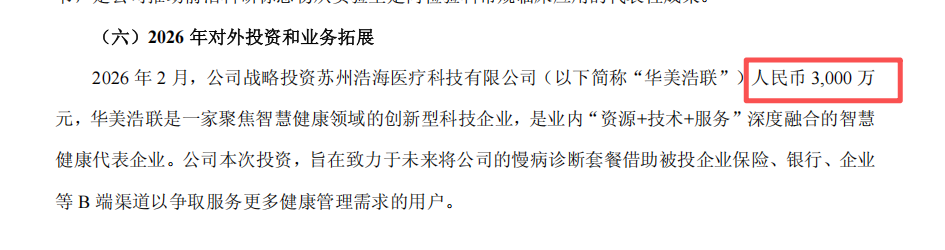
华美浩联被定位为业内“资源+技术+服务”深度融合的智慧健康代表企业,核心优势在于掌握保险、银行、大型企业等B端健康管理渠道资源。亚辉龙的投资意图十分明确:将自身的慢病诊断套餐,通过被投企业的B端渠道触达更广泛的健康管理需求用户。
长期以来,IVD企业的服务场景主要集中在医疗机构内,直接触达C端用户的能力相对薄弱。而保险、企业体检、银行增值服务等B端渠道,正是慢病管理产品触达大众用户的核心入口。通过投资华美浩联,亚辉龙得以将诊断能力打包为健康管理服务产品,跳出医院检验科的单一付费场景,切入更广阔的大众健康消费市场。
至此,亚辉龙的慢病管理生态已形成清晰的“双轮架构”:
- 工具端
:以希沃康CGM为代表的院外监测设备,搭配院内化学发光诊断试剂与数智平台,形成完整的检测-监测技术闭环; - 渠道端
:以华美浩联的B端资源为抓手,将慢病管理方案输出至保险、企业、银行等场景,实现从院内到院外、从B端到C端的商业落地。
两笔合计4500万元的投资,金额并不算大,但战略指向高度一致:围绕“诊断+健康管理”主线,分别从技术产品与商业渠道两端补强生态短板。
四、第三箭:跨界新药研发,mRNA疫苗开启“诊断+治疗”新想象
比慢病管理布局更具想象空间的,是亚辉龙在治疗端的首次试水。
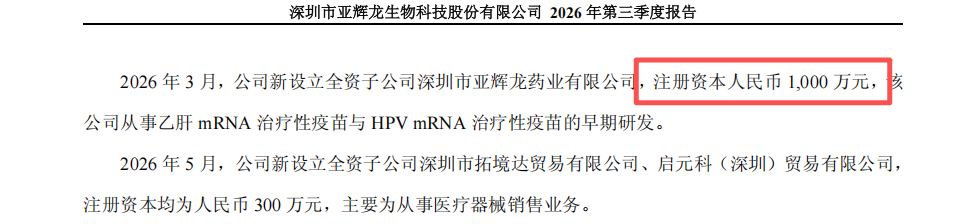
三季报披露,2026年3月公司已新设立全资子公司深圳市亚辉龙药业有限公司,注册资本1000万元,专注于乙肝mRNA治疗性疫苗与HPV mRNA治疗性疫苗的早期研发。这标志着亚辉龙正式从体外诊断领域,跨界切入生物制药赛道。
这一布局并非毫无根基的盲目扩张,而是沿着公司优势病种领域的自然延伸:
在肝病领域,亚辉龙拥有完整的肝炎检测产品矩阵,且与北京大学共建病毒性传染病免疫与分子诊断重点实验室,在肝病生物标志物与临床研究方面积累深厚; 在生殖与感染领域,公司HPV相关检测产品已广泛应用于临床,拥有大量临床数据与渠道资源。
从“诊断筛查”向下游“治疗干预”延伸,打造“筛-诊-治”全链条产品矩阵,是全球头部医械企业的普遍成长路径。选择mRNA技术平台切入治疗性疫苗,既符合当前生物医药技术发展方向,也能在一定程度上复用公司在抗原、抗体研发方面的技术积累。
需要客观看待的是,当前两款疫苗均处于早期研发阶段。创新药研发具有周期长、投入大、失败率高的特点,短期内难以贡献业绩,更多属于公司长期成长空间的战略储备。但这一动作本身,已经释放出明确信号:亚辉龙的目标不再局限于IVD赛道,而是在向更广阔的生命健康产业公司转型。
五、研发能力打底,技术平台支撑多赛道拓展
无论是CGM生物传感器,还是mRNA治疗性疫苗,新业务的落地最终都依赖底层研发能力的支撑,而这恰恰是亚辉龙近年持续投入的方向。
三季报显示,2026年前三季度公司研发投入合计2.13亿元,研发投入占营业收入比例达14.87%,持续保持高研发强度。报告期内,公司研发管线多点开花:
- 微流控平台
:心肌标志物6项试剂及2项仪器产品获批注册证,标志着微流控技术从研发阶段正式迈向临床产业化,补齐了POCT领域的技术短板; - 生化平台
:新增6项生化检测试剂注册证,覆盖糖脂代谢、心脑血管、感染等领域,生化试剂累计获批达125项; - 化学发光平台
:抗β2糖蛋白I结构域1 IgA/IgM抗体检测试剂盒获批,均为全国首个获批上市的同类产品,进一步巩固自身免疫领域的技术领先优势。
截至2026年9月底,公司累计获得境内授权专利305项、境外授权专利46项,全球范围内基于公司产品发表的高质量论文超1350篇,影响因子合计超3520分。深厚的学术积累与研发体系,不仅支撑着诊断主业的持续迭代,也为CGM、mRNA等新赛道的探索提供了技术复用与人才支撑。
结语
复盘亚辉龙2026年前三季度的一系列动作不难发现,CGM、智慧健康平台、mRNA疫苗这“三箭”,并非零散的财务投资或跨界尝试,而是围绕“诊断为核、向上下游延伸”的清晰战略脉络:向上游深耕原料自研与技术平台,向下游延伸至慢病管理与治疗干预。
短期来看,化学发光主业的持续增长、心血管等新赛道的快速放量,仍将是公司业绩的核心驱动力;中期来看,CGM产品落地与华美浩联的渠道协同若进展顺利,慢病管理业务有望成为新的业绩补充;长期来看,mRNA治疗性疫苗等创新管线,则承载着公司从IVD企业向综合性生命健康公司升级的想象空间。
对于这家自身免疫诊断龙头而言,主业的基本盘已经稳固,而三箭齐发的布局成色,将决定其下一个十年的成长高度。后续希沃康CGM的注册进展、渠道端的协同落地效果、新药研发的管线推进,都将成为观察其战略转型成效的重要窗口。