一、核心分子项目定价全景
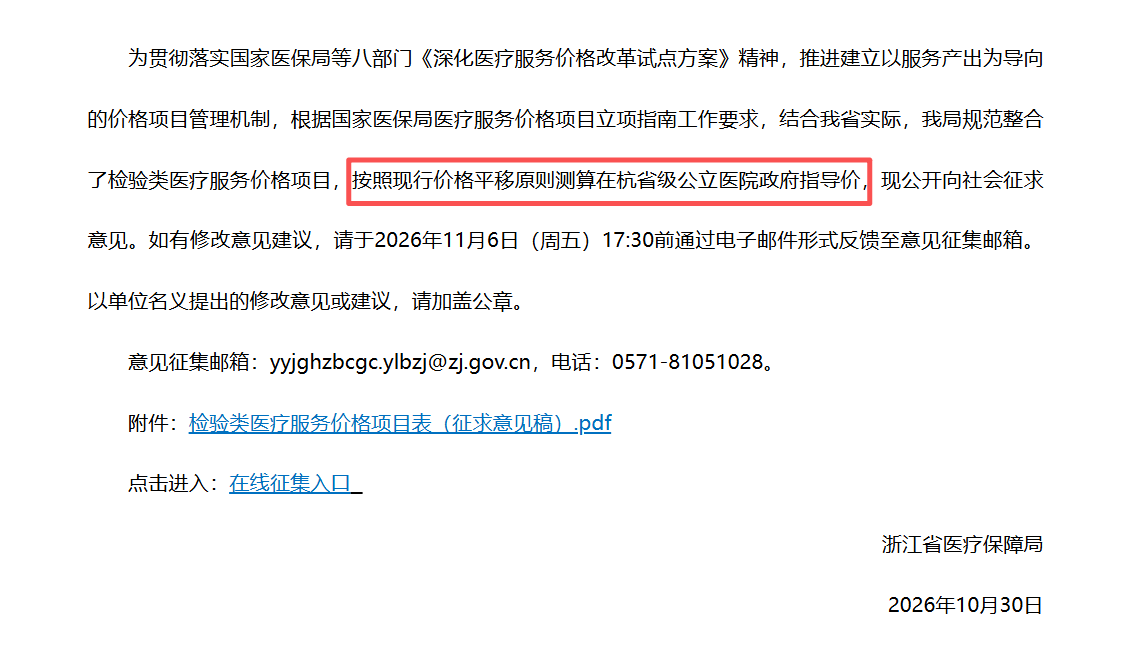
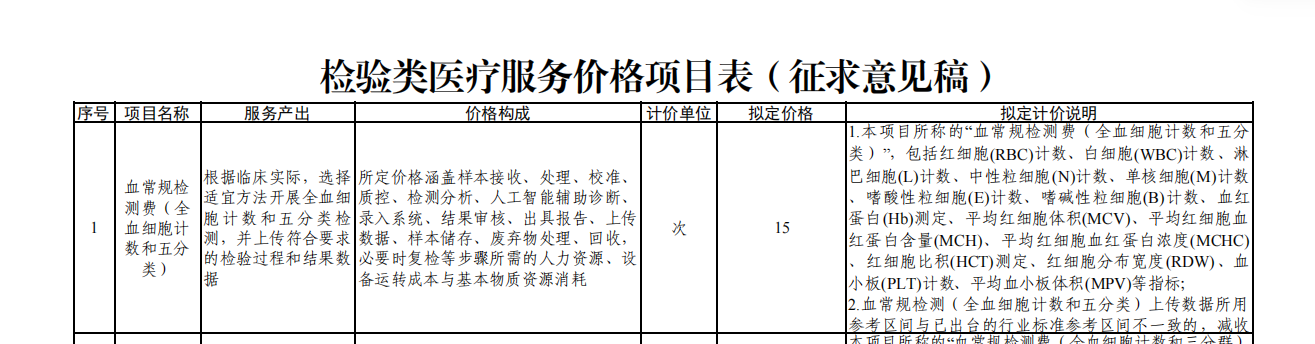
本次方案中,分子检测类项目按通用扩增、专项病原体、高端测序三大类清晰划分,所有价格均为省级公立医院最高限价,下浮不限。
1. 通用核酸扩增类:基础价 67.1 元,全部采用定额加收
通用扩增类项目是临床用量最大的分子品类,也是本次价格体系的基准锚点。
关键细节:
结核耐药专项设限:病原体耐药基因项目中,明确结核分枝杆菌耐药基因检测最高不超过 130 元 / 次,结核分枝杆菌 rpoB 基因及突变检测最高不超过 300 元 / 次,直接给结核耐药检测划定了价格天花板。 全面定额加收:所有加收项均为固定金额,不采用比例制,价格边界完全透明,避免了高价项目按比例加价的费用失控问题。
2. 专项病原体项目:单独设项,适配临床刚需场景
针对临床用量大、诊疗路径清晰的病种,单独专项分子价格:
3. 测序与高端分子类:全链条设封顶,锁死叠加涨价空间
测序类项目是本次方案中管控最严格的品类,从位点、探针到面板,所有可叠加环节全部设置封顶线。
二、三大定价特征:第一价区的控费逻辑
作为第一价区省份,浙江的分子定价并未走高端高价路线,反而呈现出极强的费用管控导向,核心特征有三。
1. 价区高位,价格低位:打破线性阶梯预期
对比同属第一价区的北京第二次征求意见稿,浙江的核心分子项目普遍低15%-25%:
病原体核酸扩增:北京约80元,浙江67.1元,低约16%; 高通量肿瘤基因测序:北京2200元/面板,浙江1800元,低约18%; 病原体靶向测序面板:北京约400元,浙江300元,低约25%。
这一落差印证了行业的普遍判断:四大价区是综合医疗资源、经济水平的整体划分,并非所有项目按价区线性涨价。浙江依托成熟的IVD产业集群、规模化的临床应用体量,走出了「高价区定位、务实化定价」的路线,也给同属第一价区的江苏、广东等地留出了参考标尺。
2. 规则转轨:从本土定额叠加到全国统一联检框架
在此前浙江的旧价格体系中,病原体联检采用「首项50元+每增1项收20元+300元封顶」的本土模式,管控直接但灵活性不足。 本次方案全面对接全国统一规则,执行联检分档折扣:同一样本一次操作完成多指标联合检测,≤5项按80%计价、≤10项按70%计价、>10项按60%计价。
以临床常用的3项病原体联检测算:
旧规则总价:50+20×2=90元 新规则7折后总价:67.1×3×0.7≈141元 价格较旧规有所上涨,但仍显著低于其他省份同场景水平。这也意味着浙江的联检产品商业模型将全面重构,过去适配低总价的极致小panel策略需要重新测算。
3. 全链条封顶:彻底终结「堆指标抬价」模式
从位点、探针到测序面板,浙江给所有可累加的分子项目都设置了刚性封顶线,且封顶力度严于多数省份。 例如病原体靶向测序,单面板600元封顶、多面板1200元封顶,直接堵死了靠不断增加病原体种类抬高单价的路径;遗传病基因扩增、数字PCR等项目也均有明确封顶,企业产品设计必须在封顶线内平衡成本与临床价值,单纯靠堆指标获取溢价的时代在浙江市场彻底终结。
结语
整体来看,浙江本次检验价格方案既完成了与全国662项立项指南的体系对接,又通过低价基准、定额加收、刚性封顶的组合设计,牢牢控制住了分子诊断的费用上涨空间,是第一价区中「控费导向」的典型样本。
对于IVD行业而言,浙江作为华东核心市场,其定价标杆效应显著。分子诊断企业需要尽快调整区域产品策略:适配定额加收与封顶规则,优化成本结构,同时重点关注HPV、结核等细分赛道的规则落地细节,提前做好临床路径的沟通与布局。
浙江省、青海省、江西省、辽宁省、安徽省、北京市征求意见稿价格
已上线IVD行业智能工作台,扫码可查!