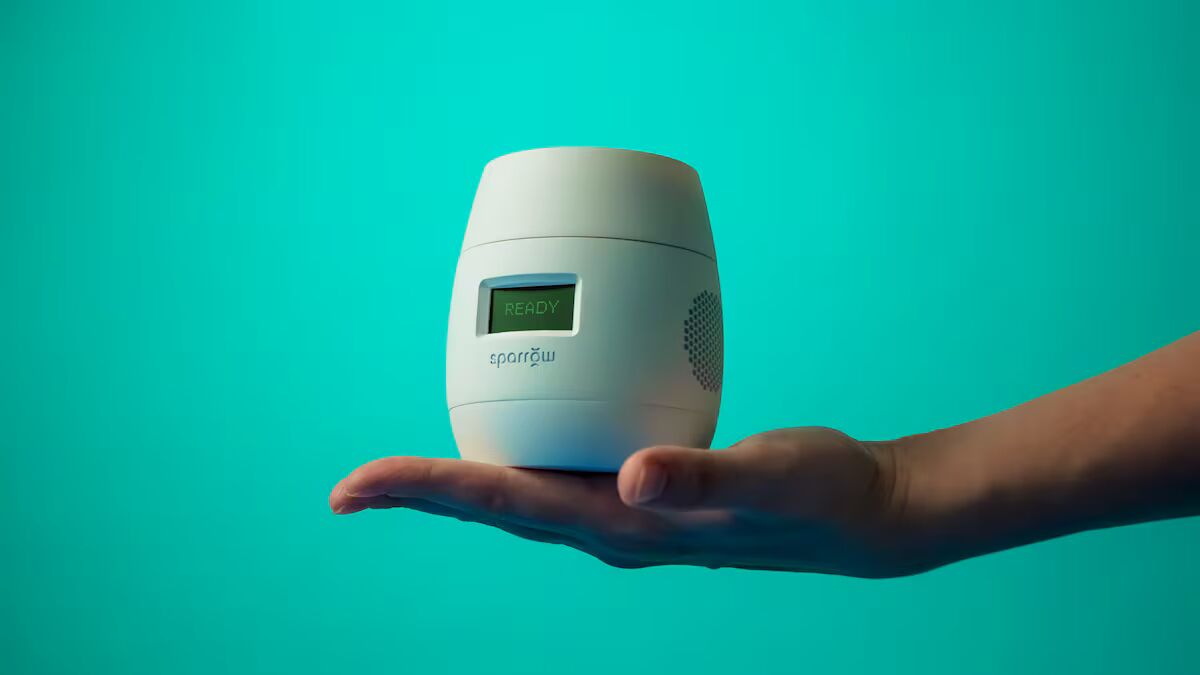
纽约讯 —— 加拿大初创企业Sparrow Bio本周正式结束隐身运营,推出其自主研发的家用实时荧光定量PCR(qPCR)平台。该产品通过架构重构将规模化量产的设备物料成本压缩至100美元区间,成为美国市场首款有望实现商业化的可复用型家用荧光qPCR检测仪。目前公司正寻求产业合作,共同推进消费级检测菜单开发与FDA注册申报。
行业空白:成本卡死家用qPCR商业化
截至目前,美国尚未有基于荧光检测的qPCR仪器获批家用场景。现有获批的居家分子诊断产品主要分为两类:一类是等温扩增技术路线的家用检测设备,另一类是Visby等品牌的一次性全集成PCR检测盒。可复用、带荧光检测模块的家用qPCR仪器始终未能突破商业化临界点。
在Sparrow Bio创始人兼首席执行官Paul Lem看来,制造成本是横亘在产业化面前的核心障碍。“产品最终要同时满足两个条件:对企业而言有利可图,对消费者而言价格可及。”他在采访中表示。
团队选择坚持成熟可靠的qPCR作为核心技术路线,而非转向等温扩增等替代方案。要在这一前提下实现降本,唯一路径是对平台架构与操作全流程进行底层重构。
技术破局:用机械手动逻辑替代微流控
Sparrow Bio的核心创新,是将传统qPCR仪器高度依赖的自动化微流控体系,替换为“精密机械结构+用户手动操作”的模拟式方案,通过简化系统复杂度大幅压缩零部件与制造成本。
具体来看,这款马克杯大小的固态检测仪采用螺纹旋盖设计:用户旋紧检测卡盒上盖的动作,会同步推动内部柱塞,刺破并释放预先密封在卡盒顶端的冻干试剂珠,完成试剂复溶与样本混合。仪器搭载自研专用光学系统,可稳定支持40个循环的实时荧光信号采集,通过循环阈值(Ct)判定阴阳性结果。
这一设计省去了复杂的微流控芯片、精密泵阀与自动移液机构,将仪器内部结构简化到极致,从根源上控制了生产成本。
后疫情时代的用户基础与监管设计
新冠疫情期间的居家自测教育,让大量消费者熟悉了自采样、样本洗脱等基础操作。Sparrow Bio的平台充分利用了这一用户行为惯性,仅在原有操作基础上增加“样本加注+旋盖封盒”两个手动步骤,学习成本极低。
检测卡盒内置电子标签,插入仪器后可自动识别并调用对应检测程序;样本加载完成旋紧后,卡盒实现不可逆密封。Paul Lem指出,不可逆密封是传染病居家检测通过监管审批的关键设计之一,Visby等已获批的家用呼吸道、性传播感染检测产品均采用同类设计。
团队同时规划了诊疗衔接路径:若仪器屏幕显示阳性结果,可引导用户对接远程医疗与线下临床资源,形成检测-诊疗闭环。
团队传承:从POC到家用的技术沉淀
Paul Lem及Sparrow Bio核心团队并非首次涉足小型化PCR领域。团队成员此前任职于Spartan Biosciences,主导开发了基于微型PCR系统的临床床旁(POC)检测菜单。该公司2023年拿下FDA首款床旁药物基因组学(PGx)检测认证,同时布局了军团菌环境检测赛道;2020年4月,其新冠检测产品率先获得加拿大卫生部批准。
Paul Lem于2020年末离开Spartan开启新创业。2021年,Spartan因新批次样本提取试剂盒铝箔封膜抑制内参反应、产品无法快速修复而陷入破产,后被投资机构收购重组为Genomadix,继续深耕临床PGx检测业务。这段经历也让团队对分子诊断产品的制造稳定性、成本控制与供应链风险有了更深刻的理解。
市场格局:差异化路线冲击家用分子赛道
家用分子诊断市场在疫情期间经历短暂爆发后快速回落,Cue Health、Lucira Health等头部初创企业相继停运。当前仍在运营的玩家中,Visby走一次性全集成真PCR路线,Aptitude Medical Systems、Scout Health等则选择“仪器+等温扩增”技术路径,可复用型荧光qPCR家用仪仍是市场空白。
据Paul Lem披露,Sparrow Bio的qPCR仪器由第三方代工厂生产(暂未披露合作方)。得益于极简架构设计:
产量低于1000台时,单台物料成本约135美元; 规模化量产后,单台成本可降至100美元; 检测卡盒小批量(≤10000份)生产成本约7美元/份,上量后可压缩至2美元/份。
对比来看,Visby一次性PCR检测盒终端售价约150美元/次;疫情期间Cue Health仪器售价在200–300美元区间,虽在小众人群中获得认可,但远超普通消费者的心理阈值。行业普遍认为,居家诊断市场高度价格敏感,这也是此前多数家用分子产品难以走向大众的核心原因。
商业模式:“合约机”逻辑降低消费门槛
Sparrow Bio计划采用“仪器低价/捆绑赠送+试剂付费”的类运营商合约机模式:消费者购买3份或5份装检测套餐,即可低价获得甚至免费获赠检测仪,单份检测终端定价目标为30–50美元。
这一价位与家用血糖仪、数字早孕检测套装处于同一区间,也契合当下胶囊咖啡机、高端电动牙刷、家用美容仪等小型家用设备的消费认知。Paul Lem认为,只要检测菜单切中真实刚需——比如学龄儿童家庭的呼吸道病毒、A族链球菌检测——低成本仪器就能支撑整体商业模式实现盈利。
首批家用检测菜单将聚焦呼吸道病原体与性传播感染两大方向,这也是市场调研中消费者付费意愿最强、对检测速度要求最高的品类。由于采用经典qPCR化学体系,试剂开发成熟度高、供应链稳定,注册申报路径也相对清晰。
OTC路径绕开院内落地壁垒
面向医疗机构的床旁分子检测长期面临落地难题:本周发表的一项淋病耐药指导治疗研究即指出,FDA监管要求、临床指南更新、医保报销与院内实施流程,是制约分子检测普及的四大障碍。而Sparrow Bio选择的非处方(OTC)消费级路径,理论上可规避大部分院内落地阻力与医保支付压力。
Paul Lem坦言,过去四十年间,数百家企业、海量风投资金涌入去中心化分子检测赛道,多数项目最终因产品结构过于复杂、制造成本居高不下、资金链断裂而折戟。“零部件越多,制造越复杂,烧钱速度就越快,走到最后往往难以为继。”
在他看来,Sparrow Bio用用户手动操作替代复杂微流控的思路,第一次把家用qPCR的制造成本降到了商业化可行区间,也为真正的家用实时荧光PCR走向大众市场提供了可落地的技术路径。