2026年三季报披露收官,国内化学发光赛道的五家核心玩家——迈瑞医疗、新产业、安图生物、亚辉龙、迈克生物悉数交卷。
在国内医疗终端弱复苏、人民币持续升值侵蚀海外利润、集采预期重塑行业定价逻辑的多重背景下,五家企业的业绩走势呈现出显著分化:有人凭借海外深耕穿越周期,有人依托特色赛道跑出利润弹性,有人在转型阵痛中积蓄势能,也有人依靠平台韧性稳守基本盘。
没有绝对的“掉队”,只有战略节奏的差异;也没有轻易的“突围”,都是长期布局的集中兑现。本文结合五家企业三季报核心数据,拆解各自的增长逻辑、现实挑战与破局路径。
一、核心业绩大盘点:增速分化背后的周期与定力
从核心财务指标看,五家企业在营收、利润、现金流维度的表现差异明显,清晰反映出各自的发展阶段与战略侧重。
整体呈现三大特征:
- 1.营收端:中小体量增速领跑,头部企业负重前行
。亚辉龙以11.04%的营收增速居首,新产业7.97%紧随其后;迈瑞因体量大、业务多元保持稳健增长;安图、迈克则受国内行业调整与转型扰动,增速相对平缓。 - 2.利润端:弹性与质量分化显著
。亚辉龙凭借毛利率提升与费用管控,净利润实现翻倍增长,弹性最大;新产业利润增速持续跑赢营收,盈利质量稳步提升;迈瑞、安图受汇率、行业周期等因素扰动,表观利润承压;迈克仍处于转型阵痛期,扣非利润尚未修复。 - 3.现金流普遍改善,分化仍存
。亚辉龙、新产业、迈克经营性现金流均实现30%以上高增长,回款能力与盈利含金量提升;安图现金流短期承压,主要受经营性支付增加影响。
值得注意的是,人民币升值带来的汇兑损失是全行业的共性扰动。剔除汇率影响后,各家实际经营增速均显著优于表观数据:新产业剔除汇率后利润总额同比增长23.42%,迈瑞剔除汇兑后净利润同比增长6.29%,报表表现与实际经营韧性存在偏差。
二、五虎逐鹿:每家的优势、短板与破局点
1. 迈瑞医疗:平台型航母的“守与进”
核心优势
- 抗周期能力行业最强
。IVD只是迈瑞三大产线之一,前三季度IVD产线收入105.87亿元,同比增长7.79%,占总营收39%;同时生命信息与支持、医学影像、新兴业务多元布局,有效对冲单一赛道波动。 - 海外增长是核心底气
。国际业务整体收入143.64亿元,同比增长11.04%,收入占比达53%;其中国际IVD业务增长20%,国际免疫业务增长超30%,海外高端私立医疗集团、第三方连锁实验室等中大客户突破成效显著,仪器+流水线装机带动的试剂上量效应持续释放。 - 技术与生态壁垒深厚
。前三季度研发投入27.40亿元,占营收10.11%;Q3推出启元检验大模型报告审核智能体、CAL 7000E血液分析流水线等多款产品,从单一设备供应商向智慧检验整体解决方案升级。
现实短板
- 国内IVD业务受行业大盘拖累
。国内医疗机构采购预算收紧、试剂量价承压,国内整体业务同比微降1.28%,IVD赛道处于行业调整收缩期,国内增长动能弱于海外。 - 表观利润受多重因素扰动
。前三季度归母净利润同比下降5.10%,除汇兑损失外,非经常性支出、资产减值等因素也形成一定拖累,报表表现弱于实际经营质量。
破局路径
以“流水线+检验大模型”深度绑定高端医院,提升存量客户试剂复用率与客单价; 持续深化海外本地化布局,欧洲、拉美、亚太市场接力增长,国际收入占比进一步提升; 微创外科、微创介入等新兴业务(整体增速超20%)持续放量,形成第二、第三增长曲线,对冲IVD行业周期波动。
2. 新产业:纯发光龙头的“海外韧性”
核心优势
- 盈利质量持续领跑
。前三季度营收增长7.97%,归母净利润增长15.42%,扣非增长16.62%,利润增速是营收的两倍,规模效应、产品结构升级与费用管控成效持续兑现。 - 海外市场是核心压舱石
。海外主营业务收入同比增长14.21%,显著高于国内3.40%的增速;在人民币升值、中东地缘扰动国际物流的背景下,依然保持双位数增长,本地化建设与代理体系优化已见成效。 - 流水线装机加速,锁定长期增长
。前三季度SATLARS T8全自动流水线全球装机178条,累计达487条;Q3新推出的SATLARS mini-T8单季装机40条,自产+外部合作流水线合计装机230条,大小流水线组合覆盖不同层级医院,将持续带动试剂长期上量。 - 现金流含金量高
。经营性现金流净额同比增长42.13%,销售回款能力显著提升,盈利与现金流匹配度高。
现实短板
- 国内市场增长平缓
。国内业务仅增长3.40%,在行业弱复苏环境下,渠道下沉与高端医院突破的节奏慢于预期,国内市场份额提升承压。 - 汇率波动影响显著
。前三季度汇兑损失9516.70万元,是财务费用大幅波动的核心原因,作为出口导向型企业,人民币升值对利润的侵蚀效应明显。 - 产品赛道相对单一
。业务高度聚焦化学发光,生化、分子诊断等其他赛道布局薄弱,单一赛道依赖度较高。
破局路径
以T8+mini-T8的流水线组合覆盖各级医院,通过系统方案锁定试剂长期用量,提升国内市场渗透率; 持续推进海外本地化运营,从“产品出海”向“品牌+服务出海”升级,挖掘新兴市场增量; 适度拓展生化、分子等产品线边界,降低单一赛道依赖,构建多品类协同能力。
3. 安图生物:本土全品类龙头的“回暖信号”
核心优势
- Q3单季边际改善
明确。第三季度单季营收同比增长10.76%,归母净利润增长21.30%,扣非净利润增长24.34%,增速显著高于前三季度整体水平,呈现逐季修复的回暖态势。 - 本土渠道与全品类协同深厚
。生化、免疫、微生物、凝血等多产品线完整布局,流水线生态完善,适配国内医院整体打包采购需求,在三级医院与基层市场均有扎实的渠道根基。 - 主营业务盈利稳步修复
。前三季度扣非净利润实现1.52%的正增长,核心经营业务逐步走出调整期,非经常性损益对利润的扰动较小。
现实短板
- 前三季度整体业绩仍承压
。受上半年行业环境影响,前三季度营收仅增长3.59%,归母净利润微降1.45%,复苏势能有待后续季度进一步确认。 - 现金流短期承压
。经营性现金流同比下降36.87%,主要系货款及税费等经营性支付同比增加,现金流质量有待改善。 - 海外布局相对滞后
。国际市场贡献度低于新产业、迈瑞,增长引擎过度依赖国内市场,抗周期能力偏弱。
破局路径
延续Q3复苏势头,依托全品类+流水线整体方案,提升国内医院打包订单占比,加速下沉市场渗透; 加快海外市场拓展节奏,输出实验室整体解决方案,弥补海外增长短板; 持续优化供应链与费用管控,释放规模效应,提升利润弹性。
4. 亚辉龙:特色赛道黑马的“利润爆发”
核心优势
- 盈利弹性全行业最高
。前三季度归母净利润同比增长137.58%,扣非增长50.66%,Q3单季净利润同比翻倍,连续三个季度净利率环比提升,盈利拐点明确且势能强劲。 - 特色赛道壁垒深厚
。自身免疫领域继续夯实国产龙头地位,前三季度收入增长16.55%;心血管赛道爆发式增长,前三季度增长56.80%,Q3单季增长70.36%,成功打造第二增长曲线。 - 毛利率持续上行
。前三季度主营业务毛利率63.25%,同比提升2.41个百分点;自产试剂毛利率达79.41%,同比提升2.06个百分点,原料自研替代、精益管理降本增效成效显著。 - 高端终端突破加速
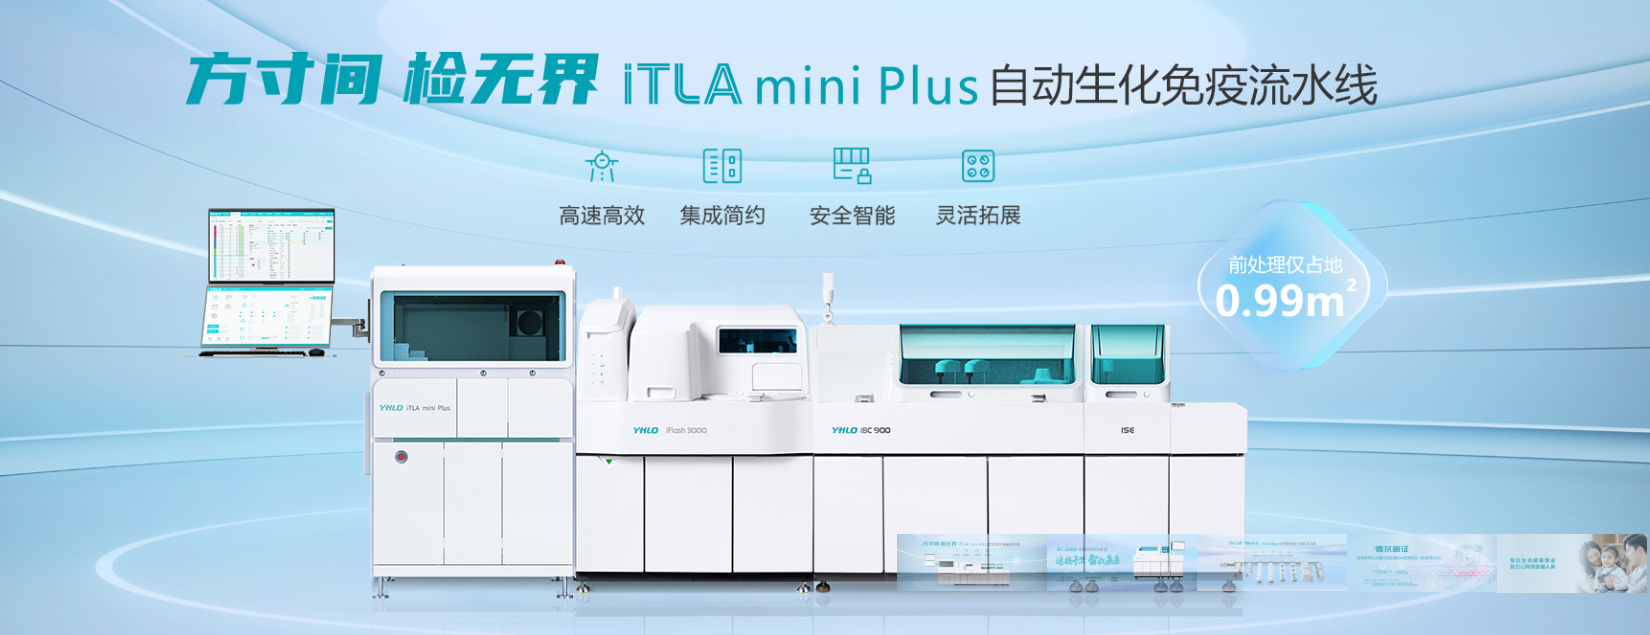
。全国三级甲等医院覆盖率达70%,TOP100医院覆盖80家,高端医院认可度持续提升;发光仪器累计装机14594台,流水线累计390条,装机基数稳步扩大。
现实短板
- 整体体量偏小
。营收规模仅为新产业的38%、安图的44%,抗行业风险与渠道议价能力弱于头部企业。 - 海外增速相对平缓
。前三季度海外自产收入增长9.95%,低于国内增速,也低于同行海外平均水平,海外注册与渠道建设仍有较大提升空间。 - 常规项目体量不足
。业绩高度依赖特色项目,常规检测项目的市场份额与竞争力有待加强,在集采背景下存在一定结构风险。
破局路径
以自身免疫为基石、心血管为增长引擎,持续扩大特色项目的临床循证与市场份额,巩固差异化优势; 推动微流控、生化等新平台产品落地,丰富产品矩阵,从“单项冠军”向“综合解决方案提供商”升级; 加快海外市场注册与渠道布局,将特色检测项目的技术优势复制到全球市场。
5. 迈克生物:转型阵痛中的“蓄势待发”
核心优势
- 产品结构持续优化
。从代理为主向自主产品为主的转型方向明确,自主试剂与仪器占比稳步提升,长期盈利空间逐步打开。 - 智慧实验室战略落地
。累计签单96家、交付61家,三级医院交付占比43%;与生物梅里埃等国际企业达成生态合作,从单纯的仪器试剂供应商向智慧化实验室系统解决方案转型。 - 现金流显著改善
。经营性现金流同比增长38.86%,主要得益于税费支付减少与回款优化,现金流质量与经营安全边际提升。 - 全球化布局起步
。荷兰全资子公司成立,负责欧盟区域自主产品的销售与服务,为海外市场长期放量铺路。
现实短板
- 转型阵痛仍在持续
。前三季度营收几乎零增长,扣非净利润同比下降20.96%,存货跌价计提、资产处置等因素对利润形成明显扰动。 - 盈利基数偏低
。净利润体量远小于同梯队企业,盈利能力尚未修复到行业平均水平。 - 渠道调整短期冲击收入
。分销模式转型、区域贸易子公司注销等调整,短期对渠道稳定性与收入端形成一定压力。
破局路径
加快智慧实验室签单向实际收入转化,通过整体解决方案提升客户粘性与单客价值; 完成分销体系优化后,释放渠道效率,推动自主试剂快速上量; 依托欧盟子公司加速海外注册与渠道铺设,将自主产品的性价比优势输出到海外市场。
三、行业底层逻辑:从“规模扩张”到“质量突围”
纵观五家企业的三季报,行业的共性与分化同样清晰:
- 海外已成穿越周期的必选项
。国内医疗需求弱复苏、量价承压的背景下,海外市场普遍成为各家的增长主力,出海能力已成为IVD企业的核心竞争力之一。 - 流水线/解决方案成竞争核心
。从单品竞争转向系统竞争,通过流水线、智慧实验室绑定客户长期试剂用量,已是全行业的共识打法。 - 分化是必然趋势
。行业从“普涨时代”进入“结构性增长时代”,有特色技术、有海外能力、有解决方案能力的企业会持续突围,依赖单一渠道、单一产品的企业将面临更大压力。
回到最初的问题:谁在突围?谁在掉队? 其实没有绝对的答案。迈瑞用平台厚度穿越周期,新产业用海外深度守住增长,安图用渠道广度等待复苏,亚辉龙用特色精度跑出弹性,迈克用转型力度积蓄未来。
所谓“突围”,从来不是跑赢同行,而是跑赢自己的周期;所谓“掉队”,也只是发展节奏的暂时调整。对于中国化学发光赛道而言,国产替代的长期逻辑未变,全球市场的空间依然广阔,技术创新的边界仍在拓展。五家企业的不同路径,恰恰勾勒出中国IVD行业从规模扩张走向高质量发展的完整图景。
来源:综合自网络